
予約のみ|平日 9:30〜17:00

自社株の承継方法について
更新日:2023/03/15
中小企業の事業承継では、経営者としての地位の承継(=人的承継)と所有している自社株の承継(=物的承継)の両方をバランスよく考えていく必要があります。
特に自社株の承継を考える上では、議決権割合だけでなく、自社株を取り巻く複雑な税制、渡し方(贈与・売買など)の違いによる相続人間の公平性・会社に与える影響などを考慮する必要があります。会社の財務状況や後継者の有無を踏まえて、自社にとって最も良い方法は何か慎重に検討する必要があります。
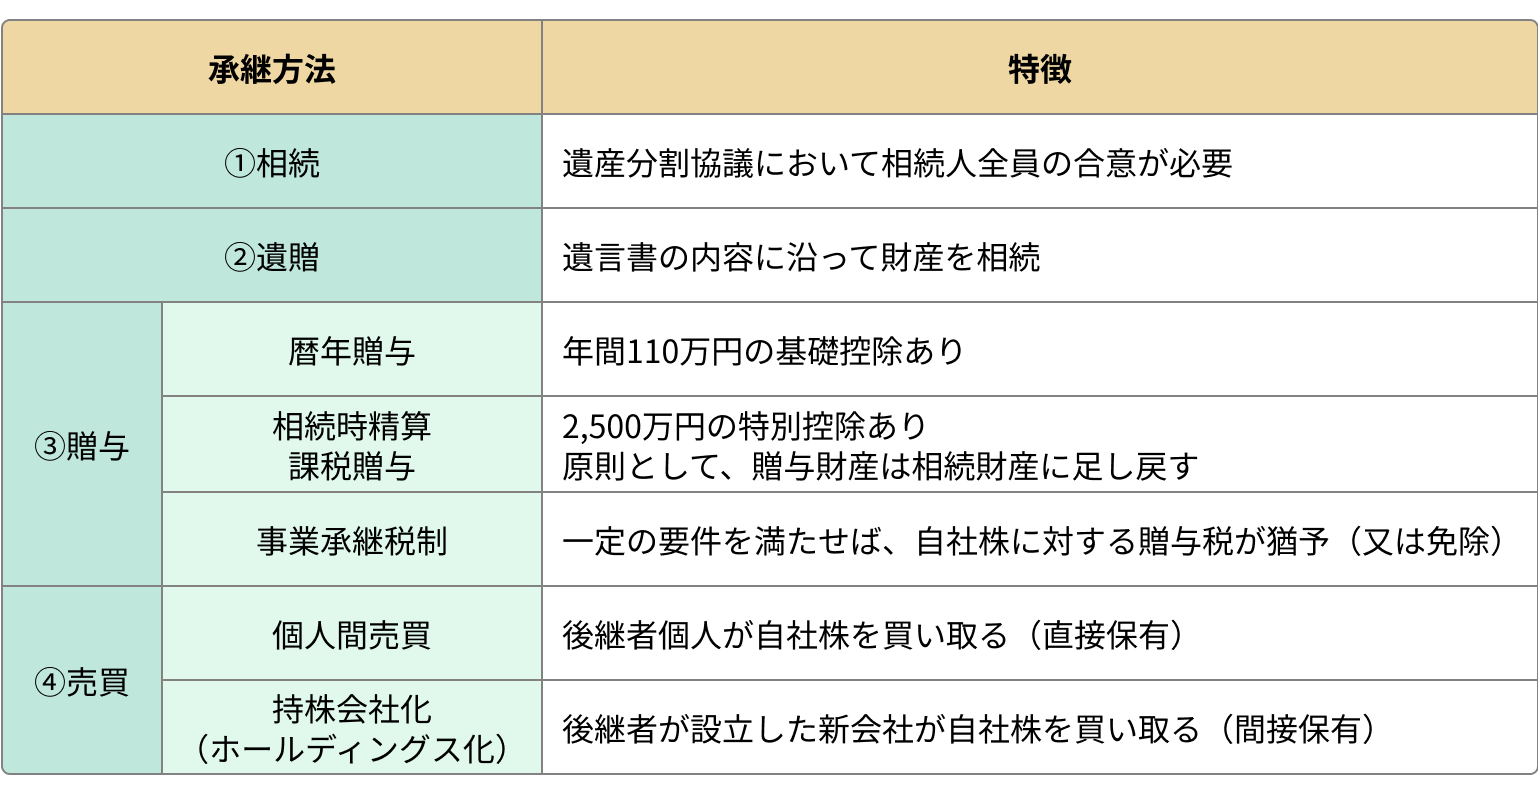
自社株の承継方法は、大きく分けると ①相続、➁遺贈、③贈与、④売買 の4つに分けられます。それぞれメリット・デメリットがありますので、特徴を掴んだ上で自社に合う方法を選択することが望ましいです。ここでは、自社株の承継方法について解説します。
【主な承継手法の種類と特徴】
1.遺贈
現経営者が遺言書を作成し、後継者に自社株を譲る旨を記載しておけば、現経営者の相続時、指定した後継者に自社株を譲ることができます。一方で、遺言書がない場合、相続人全員が遺産分割協議を行う必要があるため、相続人同士で揉めたときは、自社株が分散してしまい会社経営に支障を来す可能性があります。そのため、生前に自社株を承継しない場合には遺言書を作成することが望ましいでしょう。
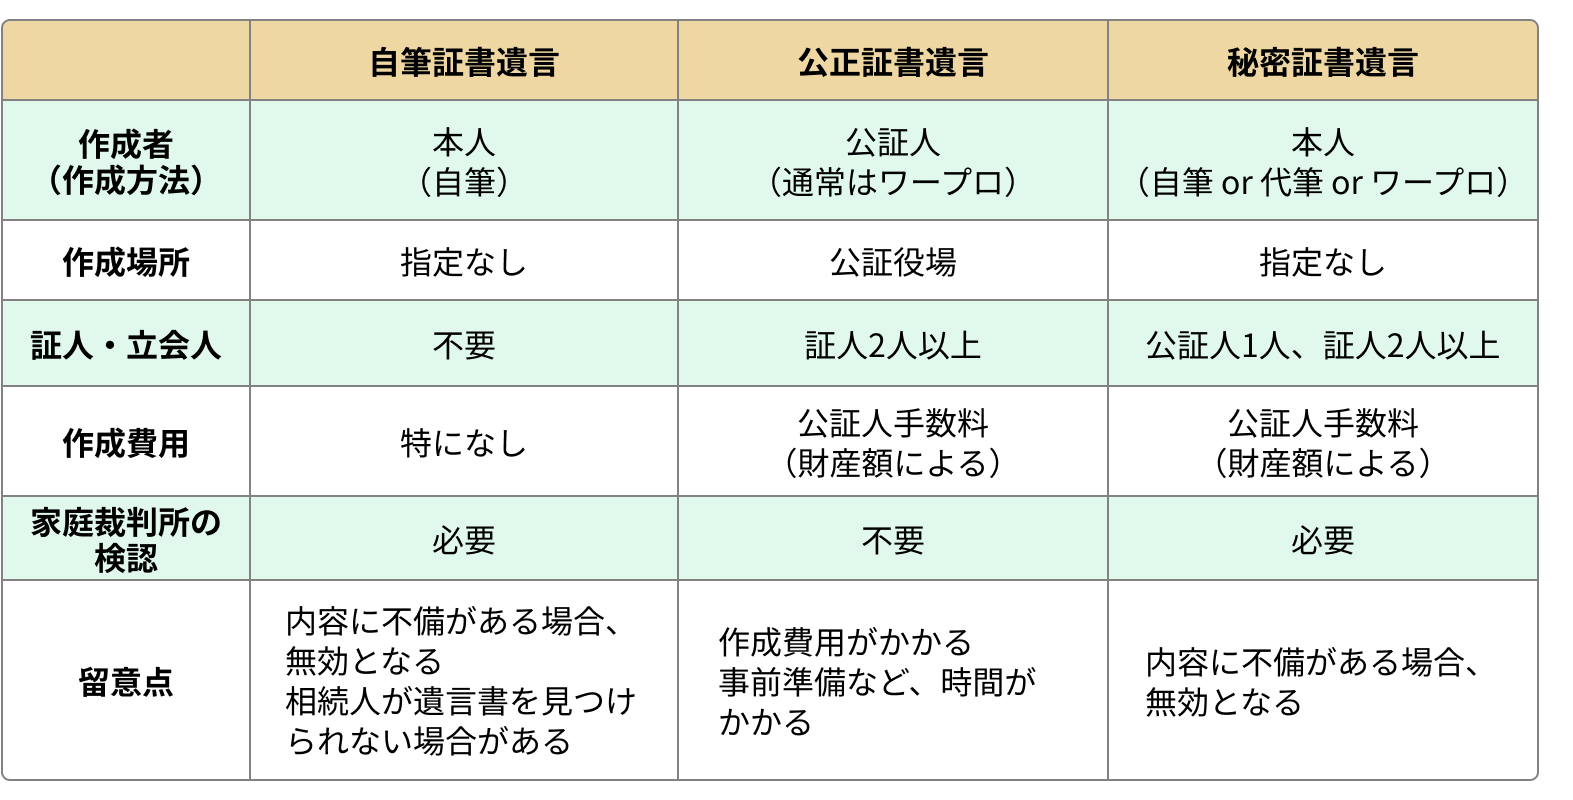
遺言には自筆証書遺言・公正証書遺言・秘密証書遺言という3つの作成方法があります。近年では自筆証書遺言の利便性が向上しましたが、内容に不備があると無効になってしまうため、公正証書遺言を作成することが望ましいです。
なお、遺言によって取得した自社株は相続税の課税対象になるので、後継者は相続税の納税資金を準備する必要があります。
【遺言の種類】
2.贈与
自分の財産を無償で譲る契約を締結し、その契約に基づいて財産を譲ることを「贈与」といい、財産を譲る側を「贈与者」、財産を譲り受ける側を「受贈者」といいます。
贈与の場合、現経営者は自社株を無償で譲り渡すことになりますので、後継者は株式買取資金を調達する必要がありません。そのため、現経営者の子どもなど、親族を後継者にする場合(=親族内承継)に用いられることが多いです。
贈与税の計算は、「暦年贈与」と「相続時精算課税贈与」の2種類がありますが、ここでは「暦年贈与」について解説します。
贈与税の計算方法 ~暦年贈与~
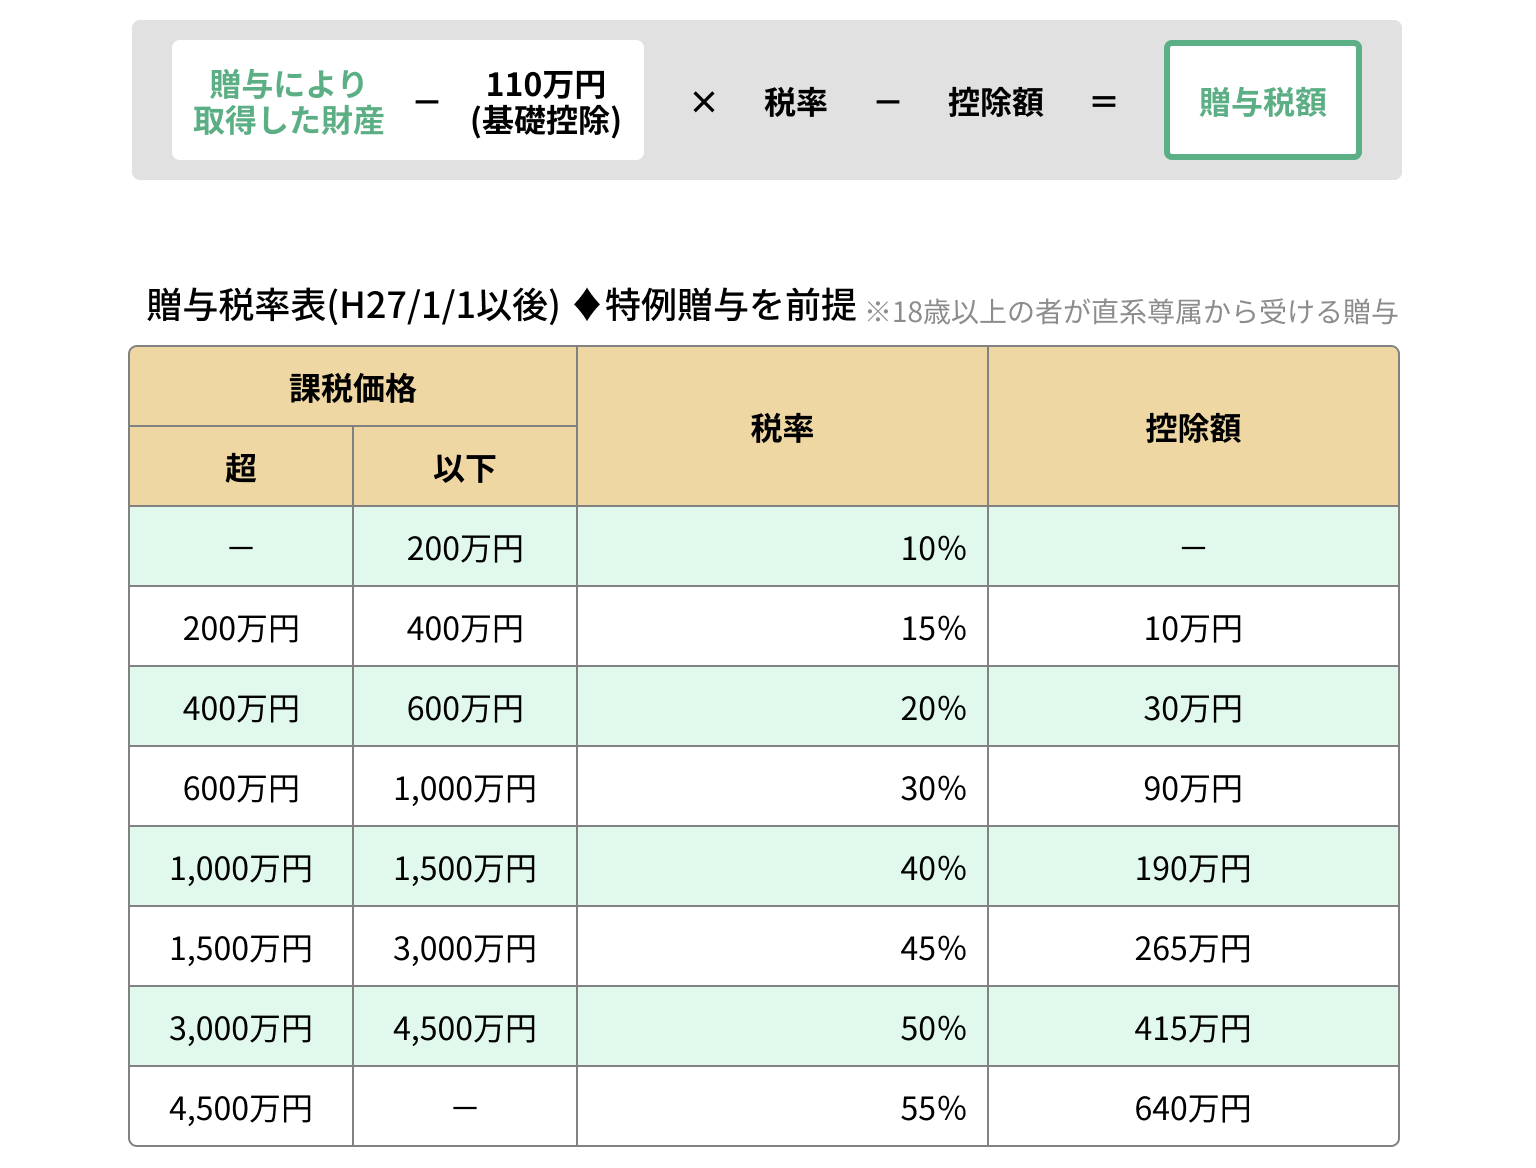
贈与税は受贈者1人あたり年間110万円の基礎控除があるので、毎年110万円以内の贈与であれば贈与税はかかりません。一方で、一度に多くの自社株を贈与した場合など、年間110万円を超えて贈与したときは、受贈者である後継者に贈与税が課されます。
【贈与税(暦年贈与)の計算式】
暦年贈与のデメリットは、全ての自社株の贈与を終えるまでに時間がかかることと毎年の自社株評価・贈与契約書の作成が必要になり専門家費用や事務負担が生じることです。株価が低額な場合には毎年110万円以内で少しずつ後継者に自社株を贈与するという方法は有効ですが、業績が好調で株価が値上がりしている場合などは、たとえ贈与税が発生したとしても、一度に自社株を贈与した方が望ましいケースもあります。
3.事業承継税制
制度の概要
【イメージ図】
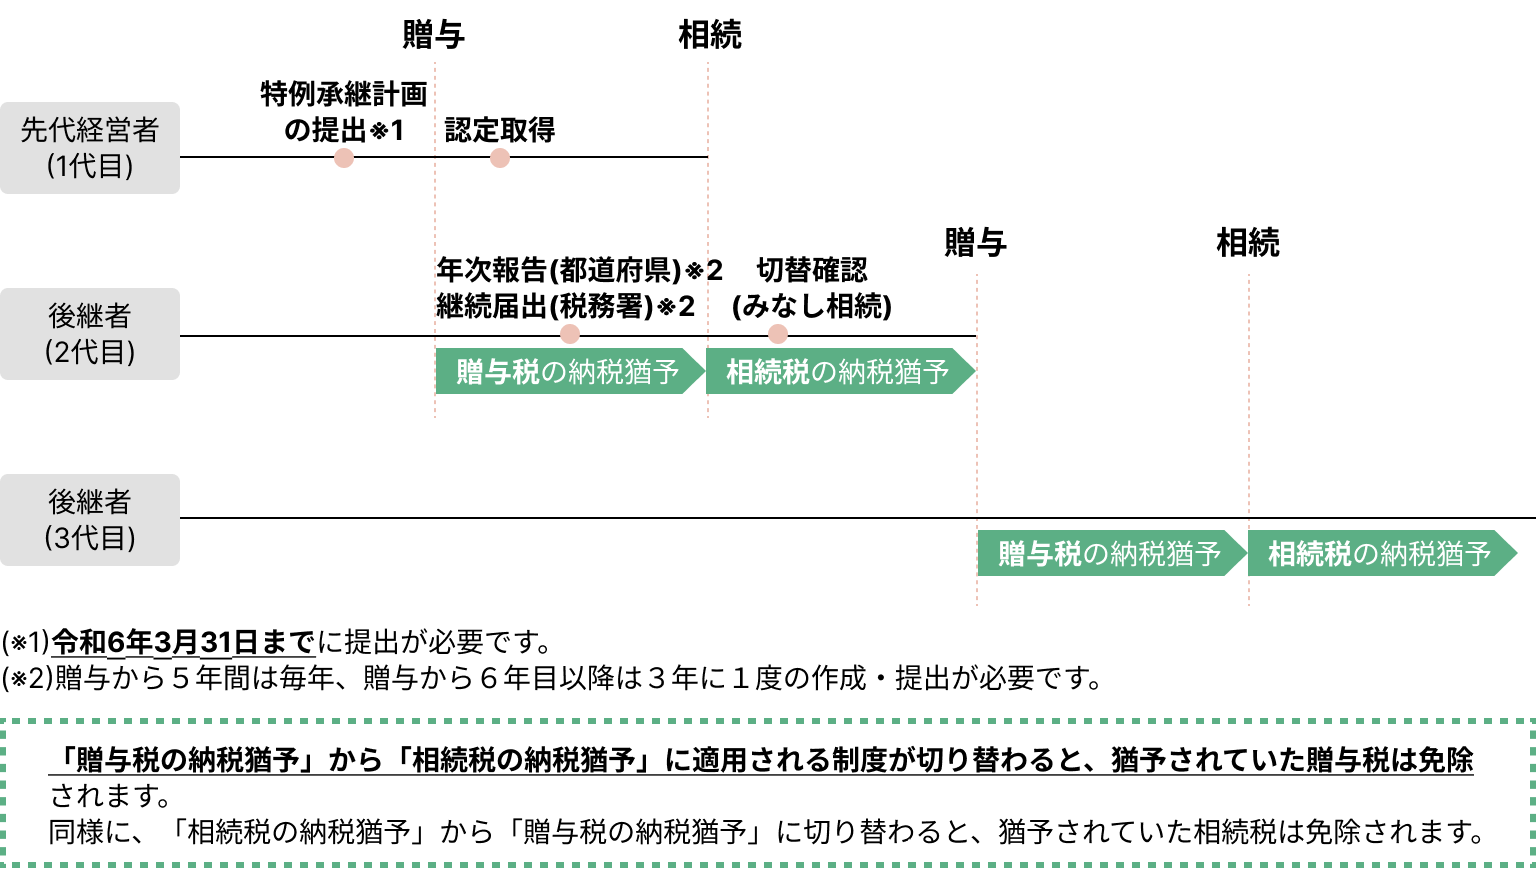
事業承継税制は、自社株の承継に伴って生じる贈与税や相続税の負担を軽減することで、事業承継の円滑化を図る目的で創設された税制です。
事業承継に伴って発生する贈与税や相続税は、事業を承継する後継者にとっては大きな負担になることが多いです。現金を受け取った場合は贈与税をその現金から納付することができますが、自社株を受け取った場合は贈与税を自社株で納付することはできません。
また、相続税は相続開始日の翌日から10ヶ月以内に申告・納税をしなければいけないのですが、現経営者が急に亡くなって、多額の相続税が課税され、後継者が相続税の納税資金の工面に追われるというケースもあります。贈与税や相続税の負担が大きいと、後継者が納税のために会社から借入をしなければならなくなり、会社経営にも影響を及ぼしてしまうこともあります。このような事態を避けるため、一定の要件を満たした場合には贈与税や相続税の納税を猶予(一定の場合には免除)する事業承継税制が創設されました。
手続の流れ
【手続の全体像】
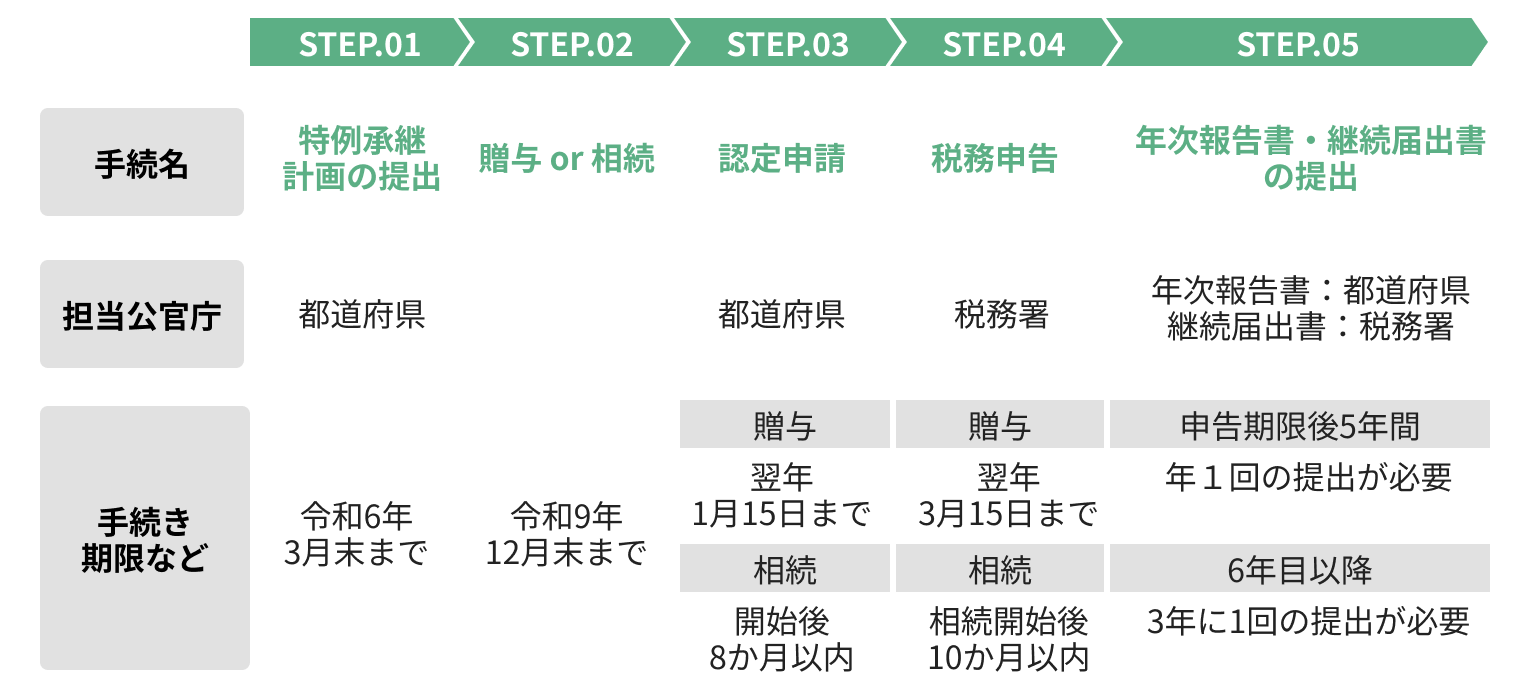
本税制の適用期限は令和9年12月31日までですが、制度利用の前提条件となる特例承継計画(後継者が自社株を取得した後の経営計画などを所定の様式に記載した計画書)の提出期限は令和6年3月31日となっているので注意が必要です。令和9年12月31日までに後継者への事業承継が想定される場合には、ひとまず特例承継計画だけ提出することも視野に入れて検討することをオススメします。なお、特例承継計画の提出後、適用期限までに自社株を承継しなくてもペナルティはありません。
4.遺留分に注意
遺言や生前贈与によって自社株を承継する場合、相続人の遺留分に注意しましょう。遺留分とは、一定の相続人(亡くなった被相続人の配偶者や子供など)が受け取ることのできる最低限の取り分のことです。遺留分を有する者(遺留分権利者)は自己の遺留分を侵害された場合、「遺留分侵害額請求」という手続きによって、侵害された遺留分に相当する金銭を支払うように相続人に請求することができます。
【遺留分侵害額の計算式】
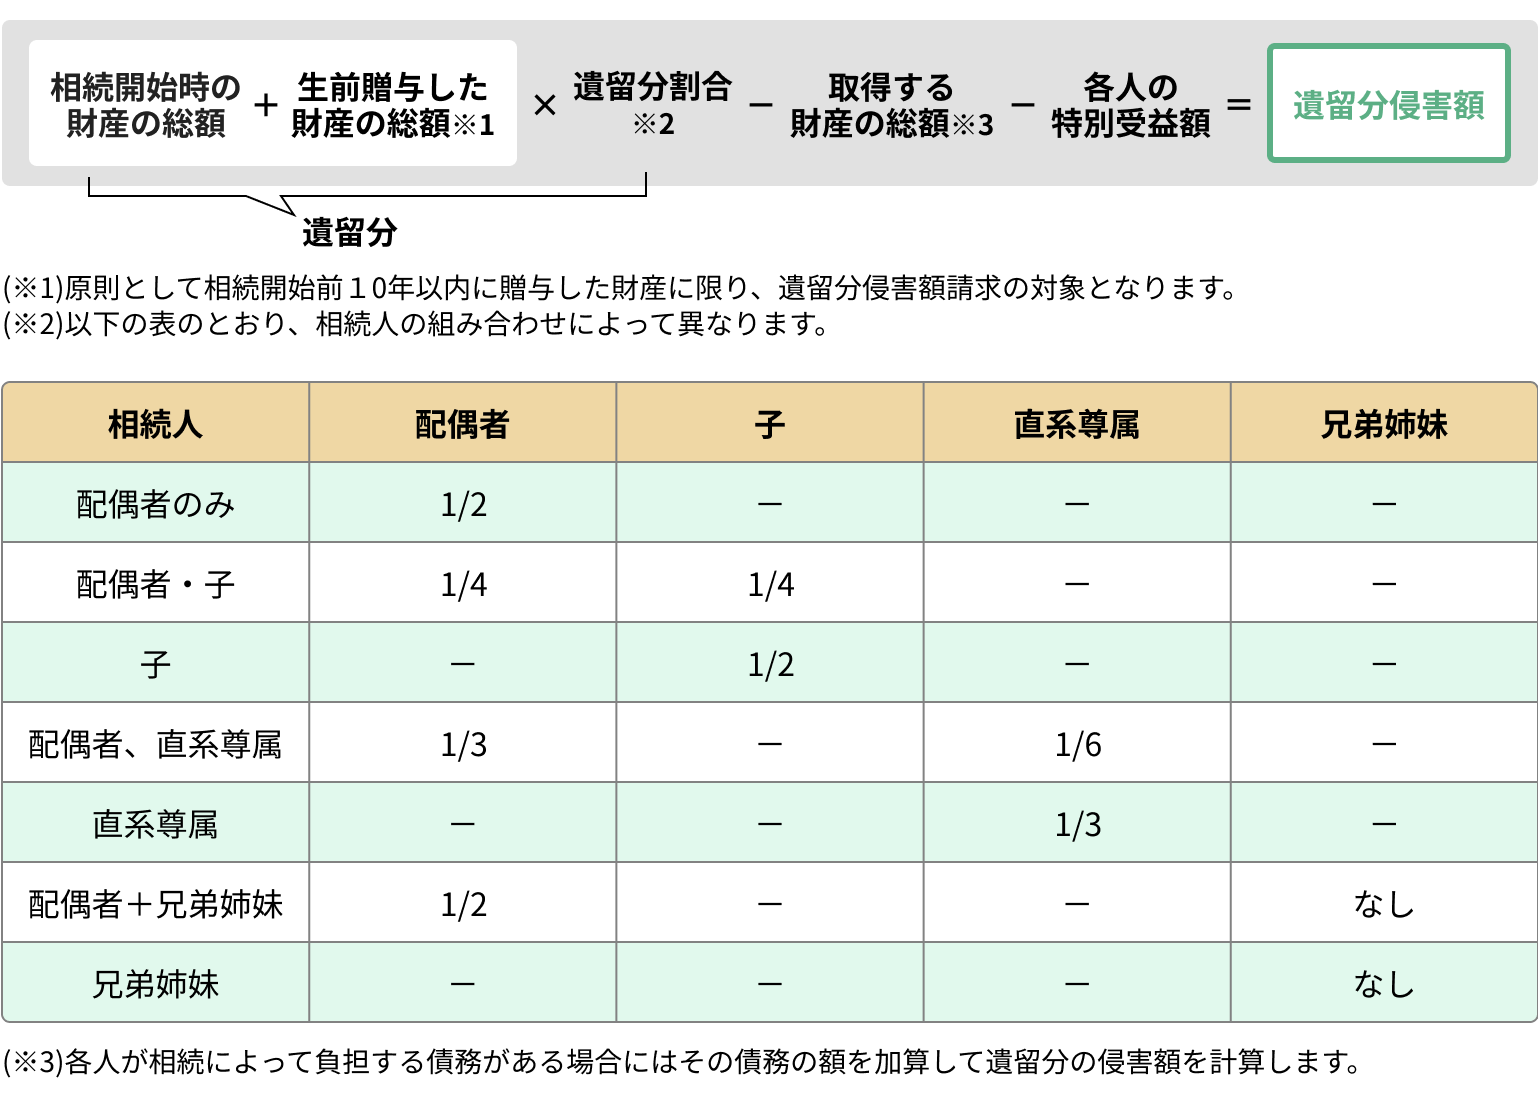
たとえば、現経営者の遺産は時価1,000万円分の自社株のみ、相続人は長男と次男の2人とします。もし現経営者が遺言によって長男に全ての遺産を相続させるとした場合、次男は遺産を相続できません。次男は現経営者の相続人ですから、遺留分権利者となり、侵害された遺留分(法定相続分1/2の半分である1/4が遺留分)に相当する金額として250万円を長男に請求することができます。
遺留分侵害額請求によって後継者に金銭的な負担がかかり、事業承継が円滑に進まないケースがあるので、遺言や贈与によって自社株を承継する場合には遺留分に注意しましょう。
5.売買 ~個人間売買~
現経営者が自社株を後継者に売却するという取引です。後継者は自社株を買い取るためにまとまった資金を調達し、現経営者から自社株を買い取った後は給与を原資として借入返済していくことが一般的です。なお、給与に対しては所得税課税が発生しますので、後継者の所得税などの負担も考慮した上で返済計画を策定することが重要です。
【スキーム図】現経営者が自社株を後継者に売却
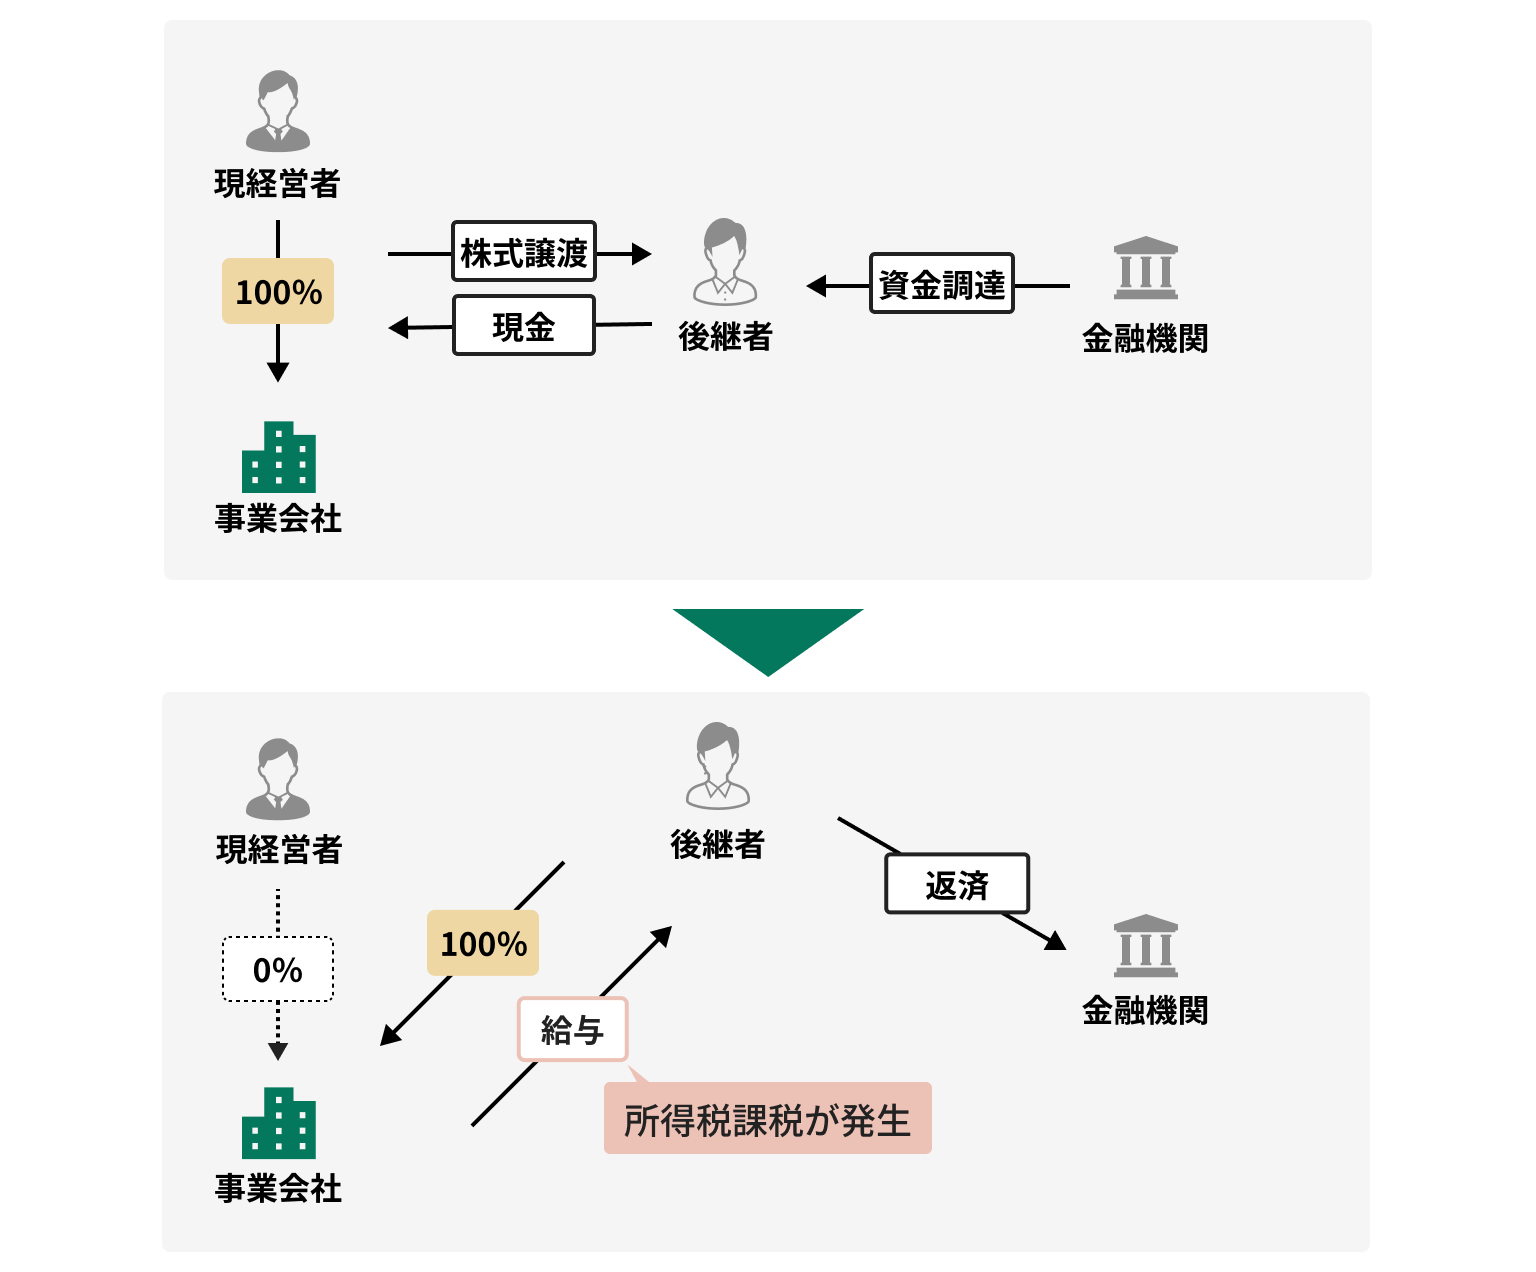
現経営者と後継者の間で自社株が適正価格で売買されている場合には、現経営者の相続時、自社株が遺留分の計算から除かれます。また、現経営者は株式譲渡代金が手元に入りますので、金融資産が増え、遺産分割がしやすくなるといった効果も期待できます。ただし、売主である現経営者には譲渡所得税(譲渡益×約20%)が課されますので留意が必要です。
6.売買 ~持株会社化(ホールディングス化)~
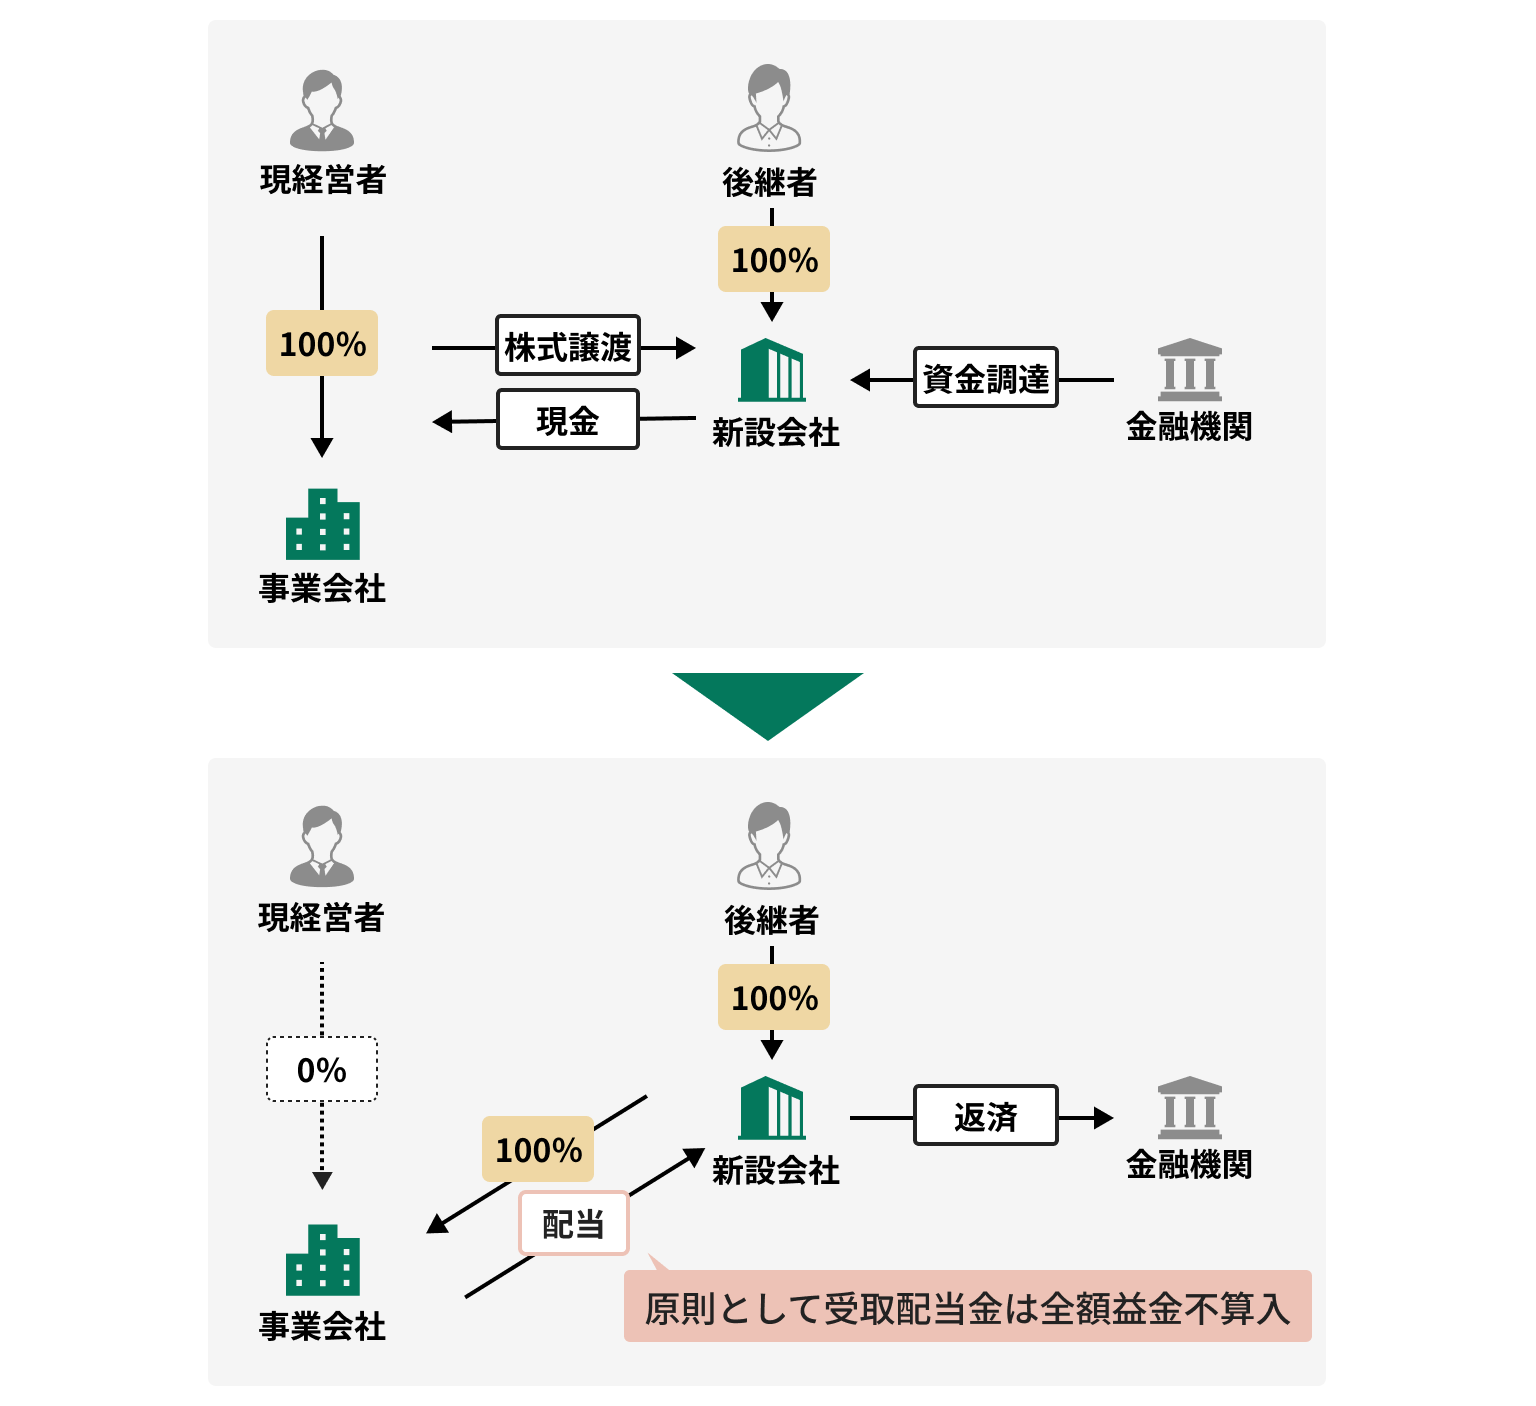
現経営者が自社株を後継者が設立した新設会社に売却するという取引です。実行後、新設会社が事業会社の株式を持つ体制が完成するため、「持株会社化」(=ホールディングス化)といわれています。実務上、事業承継の場面でよく活用される方法の一つです。
【スキーム図】現経営者が自社株を後継者が設立した会社に売却
メリット
【主なメリット】
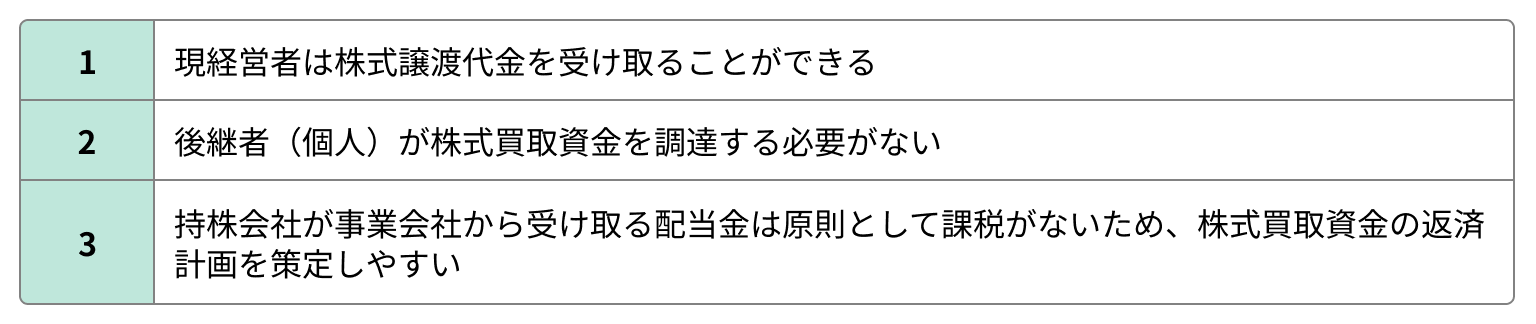
現経営者がまとまったお金を低税率で受け取ることができるタイミングは退職時と株式譲渡時です。株式譲渡をした場合、譲渡益に対して所得税(税率:約20%)がかかりますが、給与課税(最高税率:約55%)に比べればかなり低いです。
また、後継者は個人として借入をすることなく自社株を承継できるため心理的負担が軽減されたり、新会社は子会社(事業会社)からの配当金をもとに借入返済できたりするといった効果が見込めます。なお、持株会社化を実行してから一定期間経過後であれば、新設会社が受け取る配当金に対して法人税がかかりません。
デメリット
【主なデメリット】
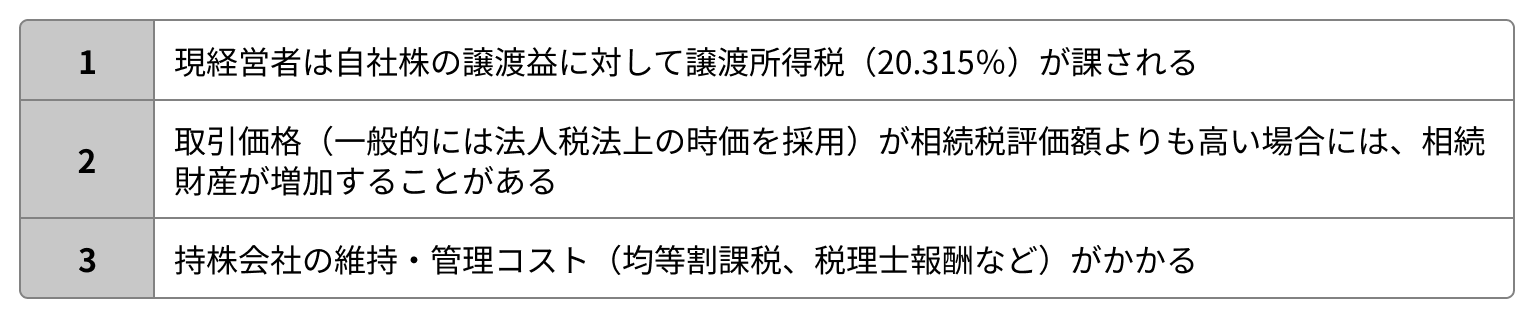
持株会社化の場合、相続や贈与に比べて、取引価格として採用すべき株価が高額になるケースが多いです。そのため、現経営者の相続財産が思いのほか増加してしまうことがあるので注意が必要です。また、持株会社のランニングコスト、決算・税務申告といった事務負担も発生します。