
予約のみ|平日 9:30〜17:00

自社株の評価方法について
更新日:2026/05/28
非上場株式は、上場株式のように取引市場が存在しないため、税務上の評価額を算出するためのルールが定められています。
目次
ここでは、非上場会社の評価方法について解説します。
1.非上場株式の評価方法
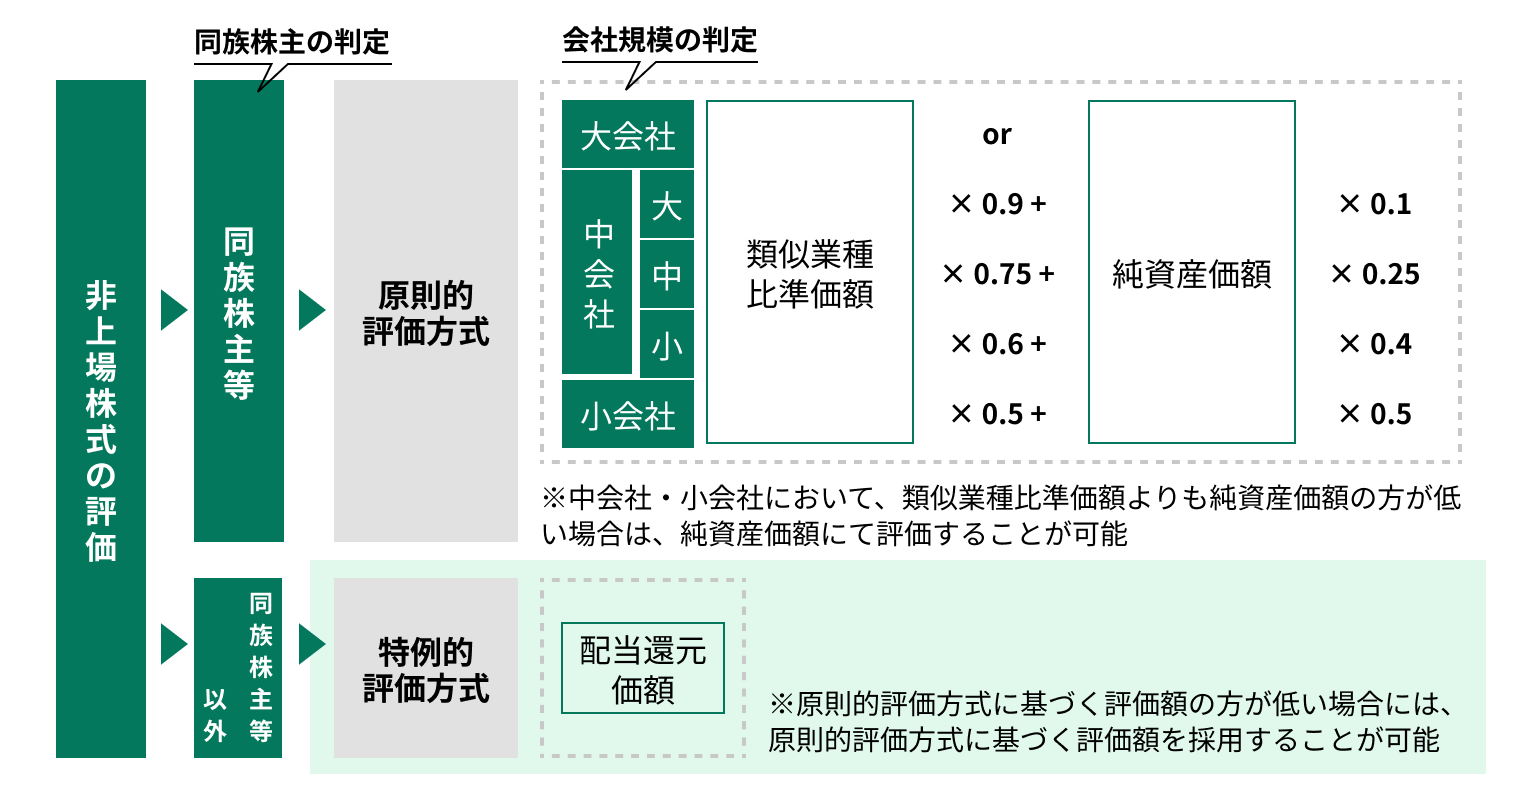
非上場株式の評価方法は、大きく分けると「原則的評価方式」と「特例的評価方式」の2つに分けられます。また、原則的評価方式は、さらに「類似業種比準方式」と「純資産価額方式」の2つに分けられます。
【非上場株式の評価方法の全体像】
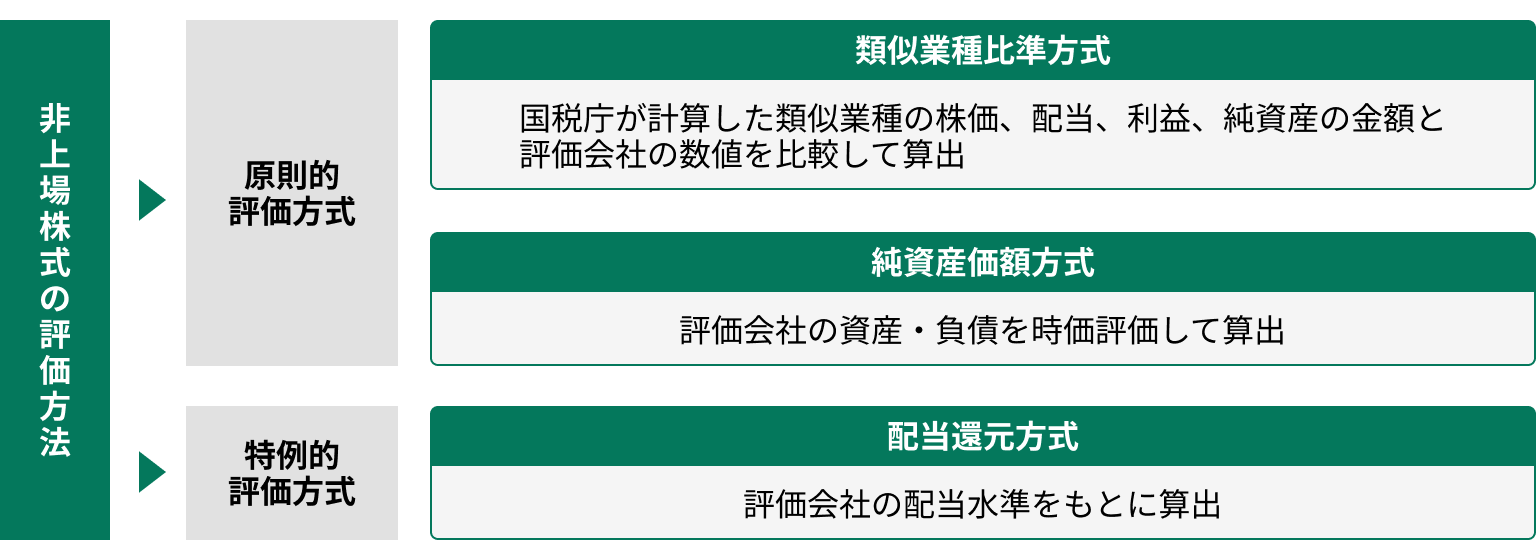
以下、それぞれの評価方法の内容を見ていきましょう。
2.原則的評価方式
原則的評価方式とは
【イメージ図】

会社の議決権について一定以上の割合を保有する株主とその同族関係者のことを「同族株主」といい、自社株を相続したり、贈与によって取得したりする場合には、原則的評価方式に基づいて自社株を評価する必要があります。
原則的評価方式では、類似業種比準方式に基づく「類似業種比準価額」と純資産価額方式に基づく「純資産価額」を算出し、評価会社の会社規模に応じて、どちらを採用するのか、もしくはどのような割合でミックスするのかを決定することになります。
3.類似業種比準方式
類似業種比準方式とは
非上場株式の基本的な評価方法である原則的評価方式のうち、類似する企業の株価に基づいて評価する方法です。
直前期と直前々期の利益が大きい場合には、自社株の評価額が高くなる傾向にあります。
計算方法
【計算式】
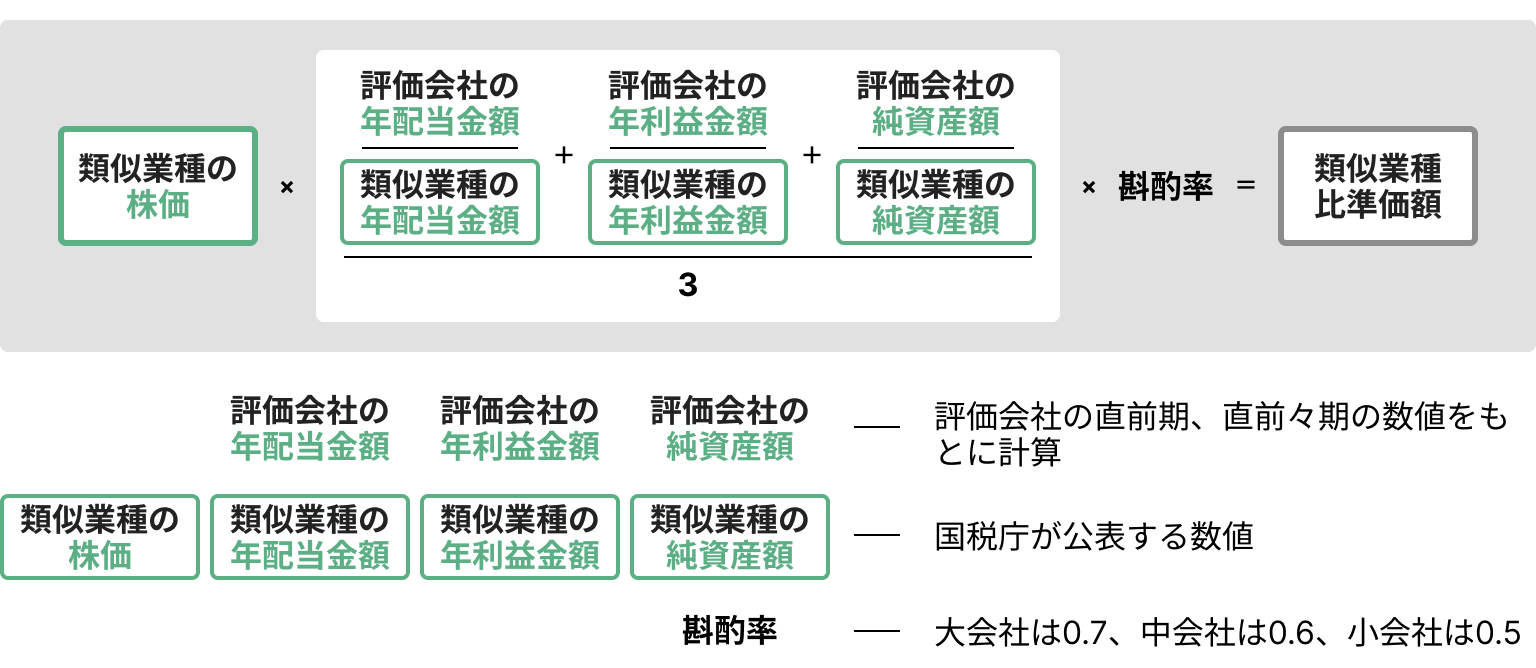
国税庁が公表する「類似業種比準価額計算上の業種目及び業種目別株価等」を参照し、評価会社が営む事業と類似する業種を特定した上で、記載されている「類似業種の株価」、「年配当金額」、「年利益金額」、「純資産額」を確認します。
なお、「類似業種の株価」は、以下の5つのうち最も低い株価を採用することができます。
1 課税時期の属する月の平均株価
2 課税時期の属する月の前月における平均株価
3 課税時期の属する月の前々月における平均株価
4 前年平均株価
5 課税時期の属する月以前2年間の平均株価
4.純資産価額方式
純資産価額方式とは
非上場株式の基本的な評価方法である原則的評価方式のうち、「仮に会社が解散したらどのくらいの価値があるのか」を基準に評価する方法です。
社歴が長く純資産額が大きい会社や含み益のある不動産や株式などを所有する会社の評価が高くなる傾向にあります。
計算方法
【計算式】
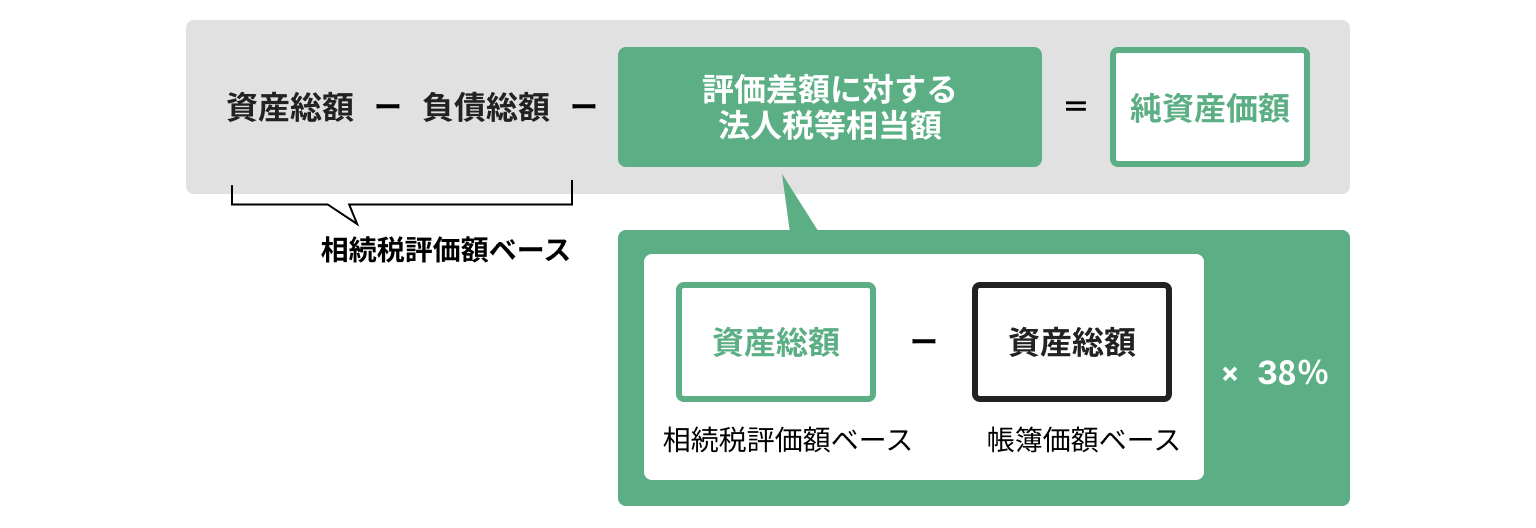
評価時点において「会社が解散した」と仮定した場合の会社の価値に着目して評価する方法であることが分かります。評価時点における資産・負債を相続税評価額に洗い替え、発生した評価額(=含み益)があれば38%を乗じて法人税等相当額を算出し、最終的に資産総額から負債総額、法人税等相当額を控除するという流れです。
(令和8年4月1日以後の相続、遺贈又は贈与により取得した株式より税率38%を適用、令和8年3月までは税率37%を適用しています)
【イメージ図】
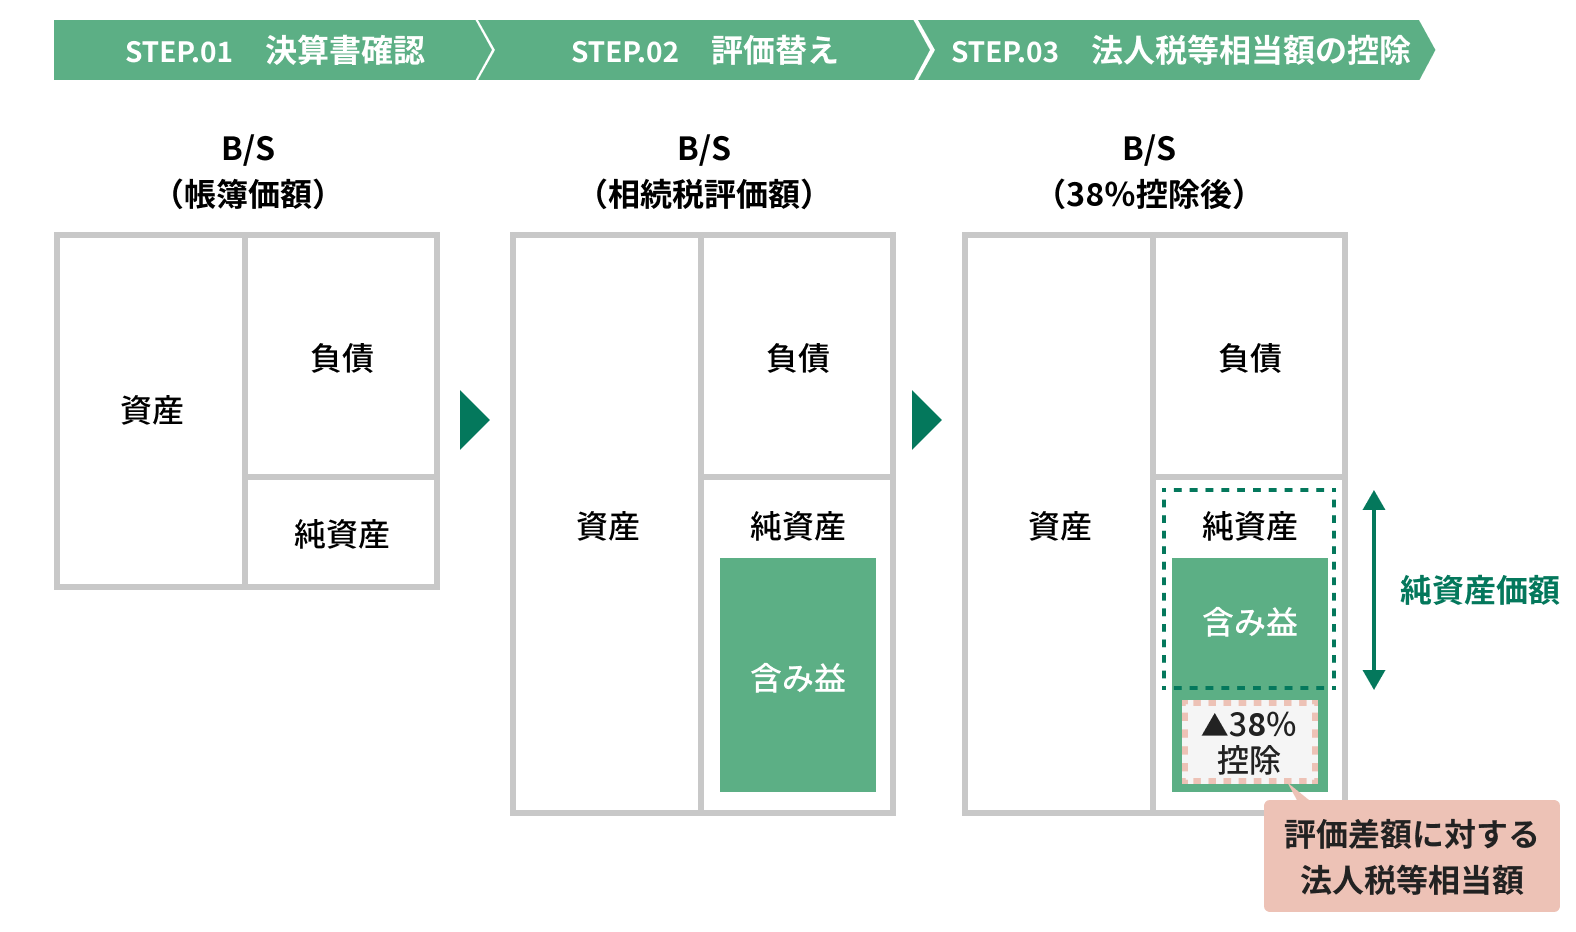
資産・負債の評価替え
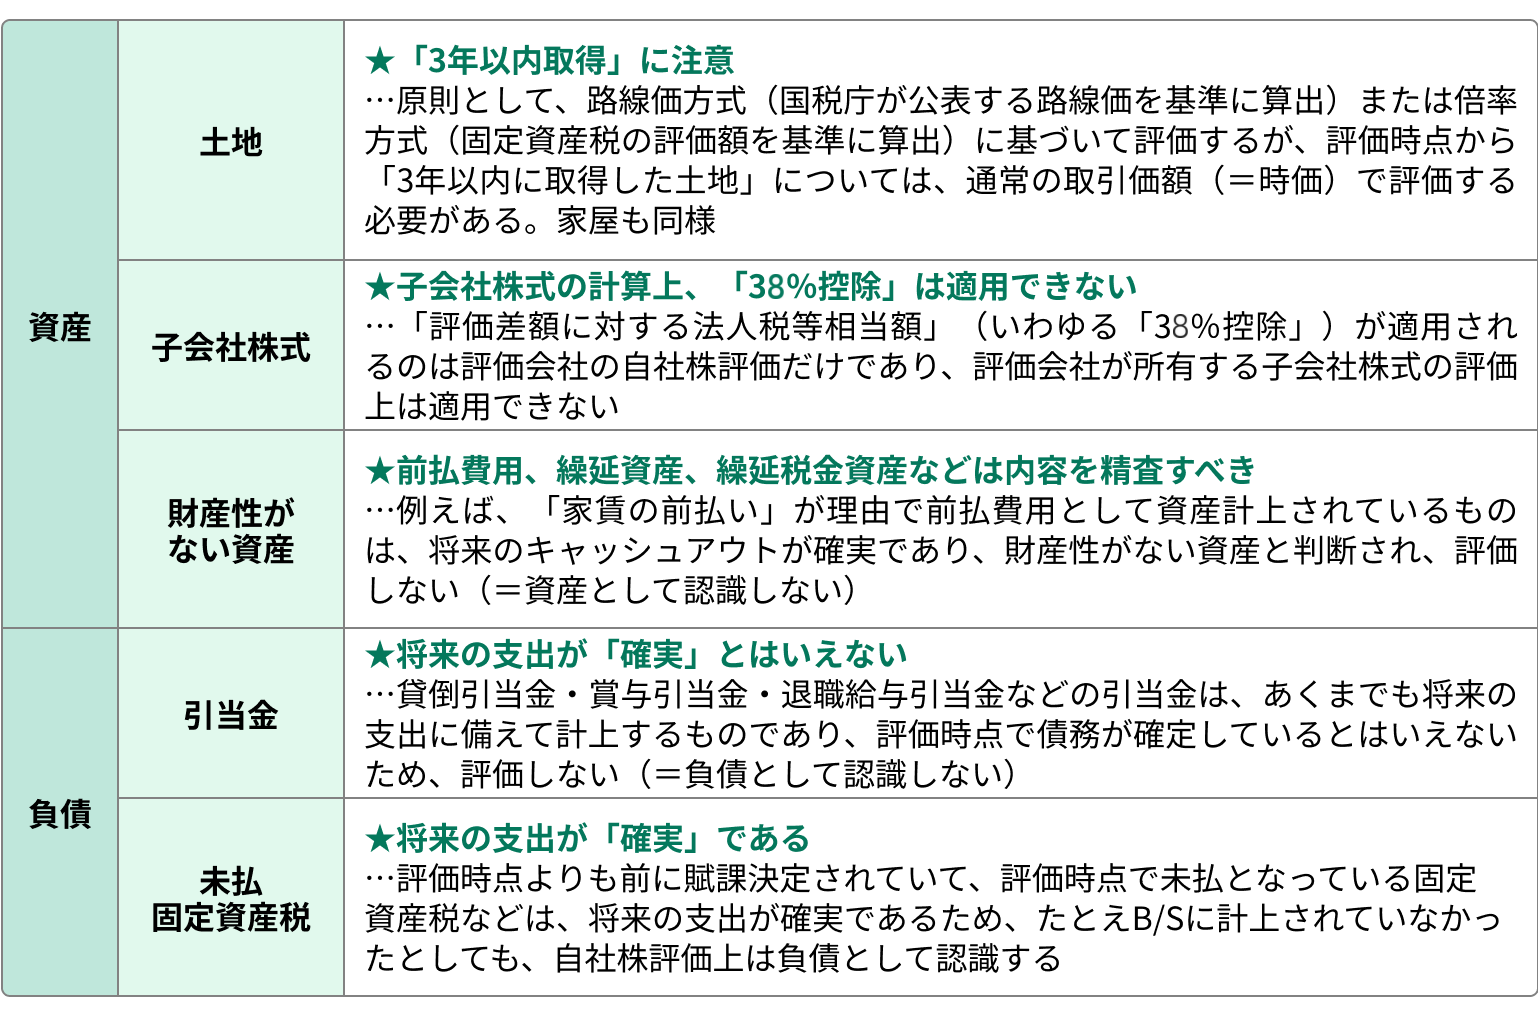
純資産価額の計算上、評価会社の資産・負債は、貸借対照表に計上されている帳簿価額ではなく、財産評価基本通達という税務上のルールに基づき、相続税評価額に洗い替える必要があります。実務でよく出てくる論点をいくつか紹介します。
5.特例的評価方式(配当還元方式)
特例的評価方式(配当還元方式)とは
経営に深く関わっている同族株主以外が自社株を相続したり、贈与によって取得したりする場合には、特例的評価方式として定められている「配当還元価額」に基づいて自社株を評価します。なお、配当還元価額よりも原則的評価方式による評価額のほうが低い場合には、原則的評価額を採用できますが、実務上、かなりレアなケースといえます。
【イメージ図】
計算方法
配当還元価額は、評価会社の配当金額だけに着目して自社株を評価する方法です。
【計算式】
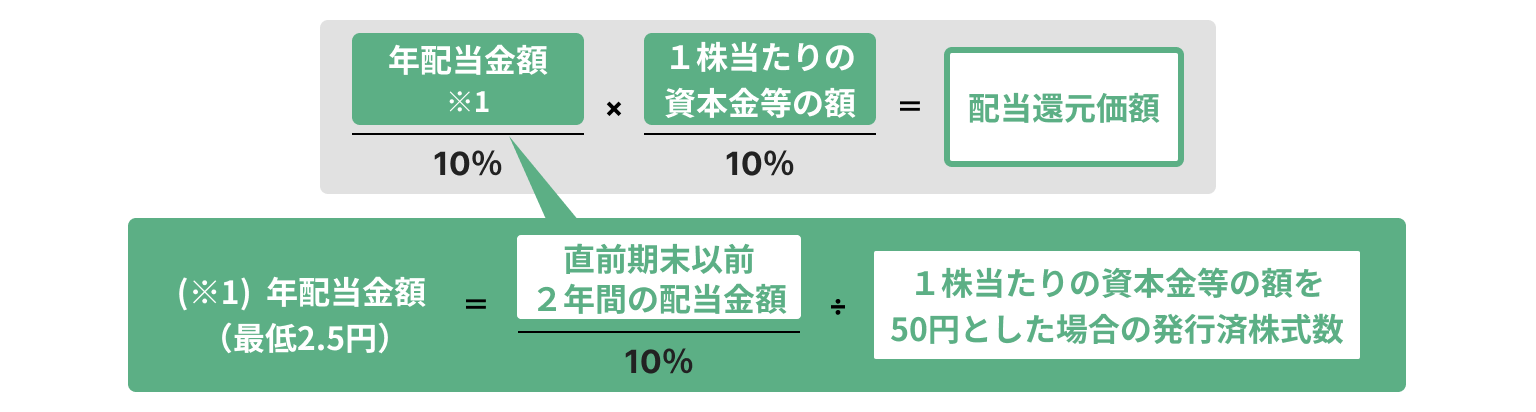
会社が配当をしていない場合や配当金額が小さい場合には、配当還元価額がゼロとなってしまいますので、(※1)に記載のとおり、1株当たりの年配当金額が2円50銭未満の場合は年配当金額が2円50銭であるものとして計算することになっています。