
予約のみ|平日 9:30〜17:00

金庫株取引について
更新日:2023/03/20
「金庫株」とは自己株式、「金庫株取引」とは自己株式の取得をいいます。
ここでは、金庫株取引と事業承継の関連性、メリット・デメリットについて解説します。
1.金庫株取引とは
株主が自社株を発行会社に対して売却する取引をいいます。

現経営者の手元から自社株はなくなるため、現経営者に相続が発生したとしても、この自己株式(金庫株)は遺産分割の対象にはなりません。そのため、事業承継の観点から、後継者にとっては有効な手法であると考えられます。
しかし、売主である現経営者に対する「みなし配当」がネックとなり、実務上は採用されるケースが多いとはいえません。
「みなし配当」とは
通常、個人が法人に対して自社株を売却した場合には、売却益に対して所得税・住民税(税率20.42%)が課税されます。
【計算式】
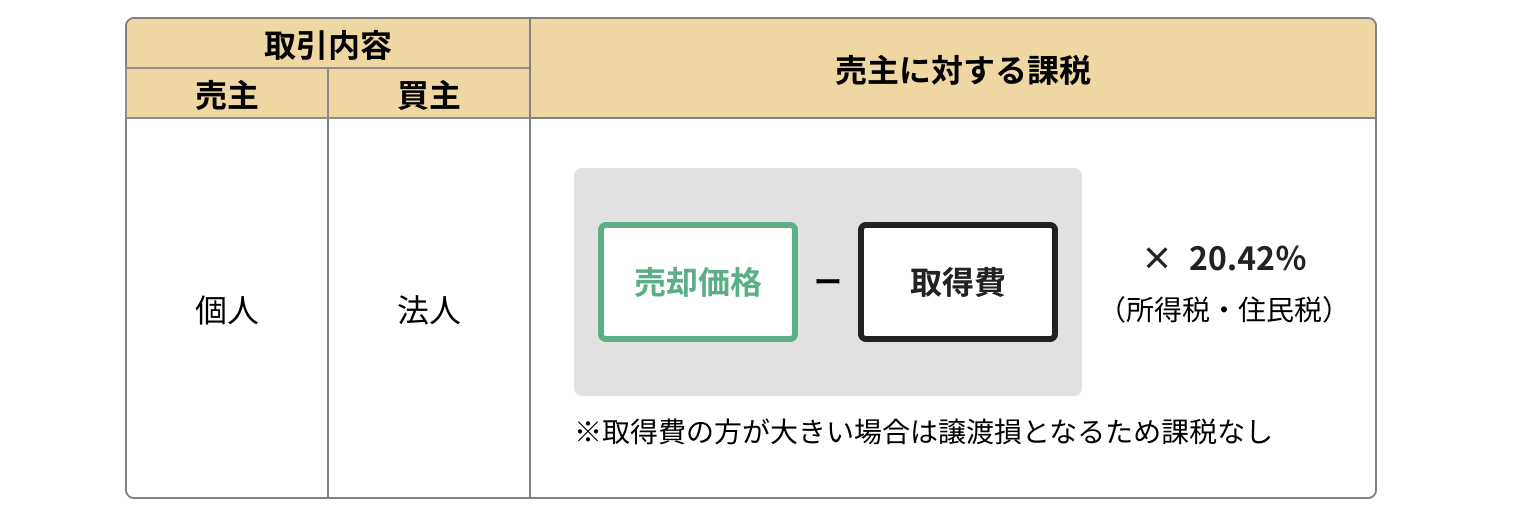
ただし、売主が自社株を発行会社に対して売却した場合には、売主が受け取った売却代金の一部が「実質的に配当である」という考え方に基づき、売主において「みなし配当」が発生します。具体例で確認してみましょう。
【具体例】
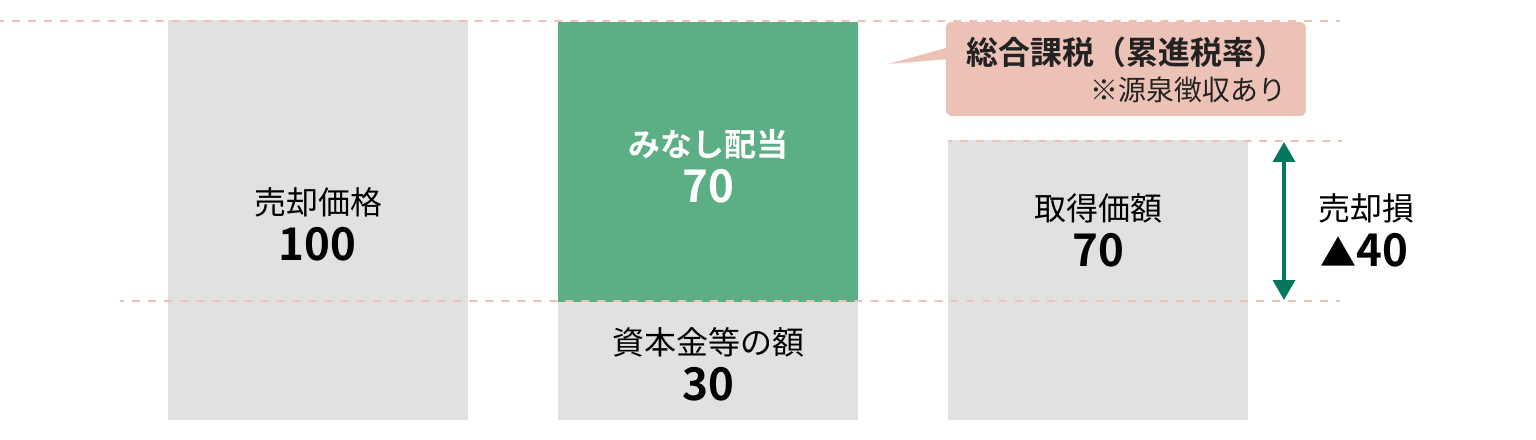
売主において発生したみなし配当(70)は売却損(▲40)と通算できず、配当所得として累進税率で所得税・住民税が課税されてしまうため、通常の売却益に対する分離課税(税率20.42%)よりも負担が大きくなってしまうケースが多いです。また、会社は個人に対して自社株の買取資金を支払う必要がありますので、会社の資金繰りについても注意が必要です。
株主は平等に扱う必要がある
株主は平等に扱う必要があるため、金庫株取引をするためには売主以外の株主に対し、金庫株取引を実行する事実や買取価格を通知する法的義務があります。また、金庫株取引を希望する株主が現れた場合、もともと予定していた売主と同じ条件で取引に応じる必要があります。
2.金庫株特例と取得費加算の特例
上記の通り、金庫株取引ではみなし配当が発生するため、税負担が大きくなるケースが多いです。しかし、現経営者に相続があった直後において、一定の要件を満たせばみなし配当が生じません。
「金庫株特例」とは
相続税の課税対象となった自社株を相続開始後3年10か月以内に発行会社に売却した場合には、その際に発生したみなし配当を自社株の売却益とみなして、分離課税(税率20.42%)の対象にしてくれるという特例です。
相続人である後継者にとって、自社株に対する相続税を納めることは大きな負担です。相続税の納税のために個人資産を処分したり、場合によっては会社から資金を融通してもらったりするケースもあります。そうなると、後継者のモチベーションは下がり、ひいては日本経済の衰退を加速させる一因にもなりかねません。金庫株特例は、このような状況を改善するための救済措置として設けられた税制優遇です。
【具体例】
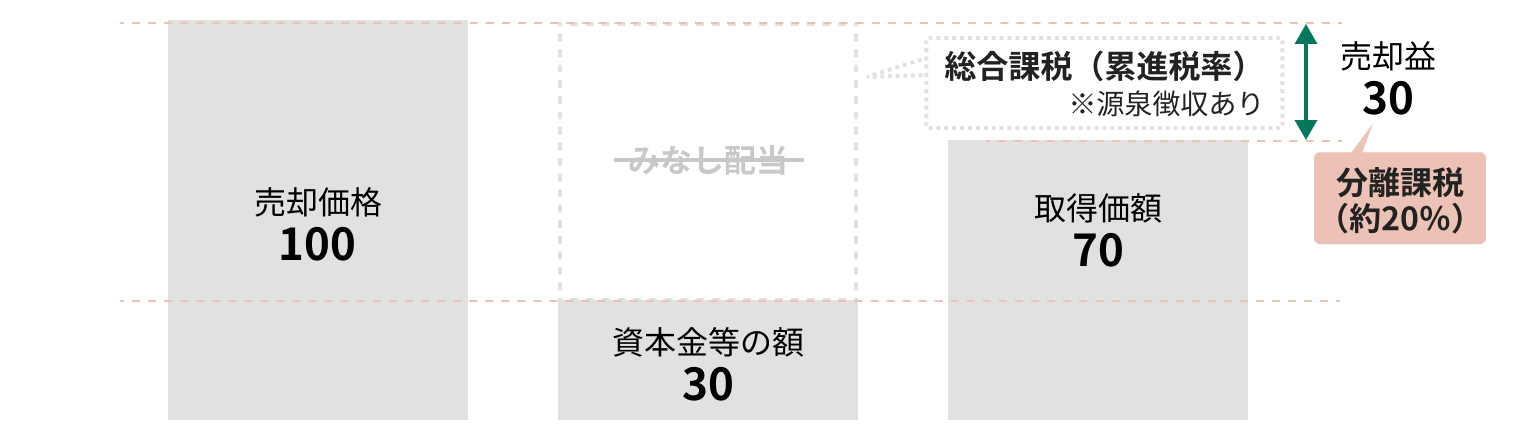
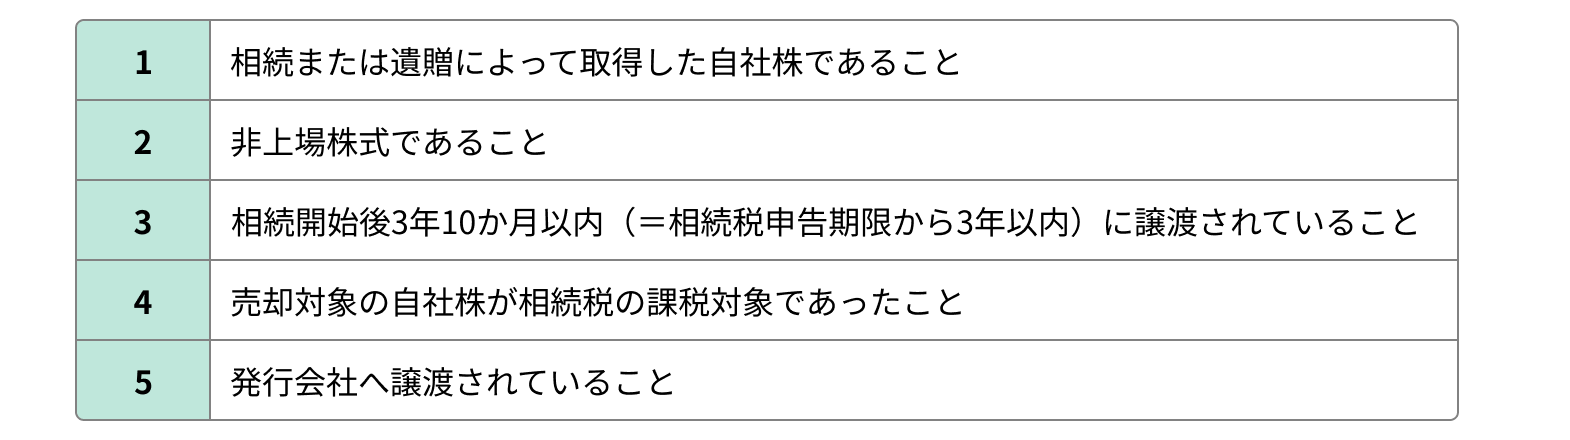
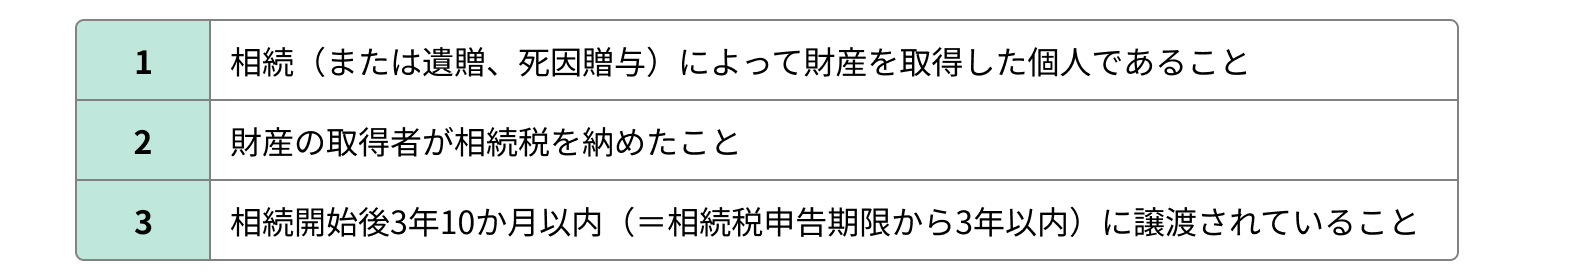
この規定の適用を受けるためには、以下の要件のすべてを満たす必要があります。現経営者の相続開始前に行われる金庫株取引おいては適用できず、売主に対してみなし配当が発生してしまいますので注意が必要です。
【適用条件】
「取得費加算の特例」との併用も可能
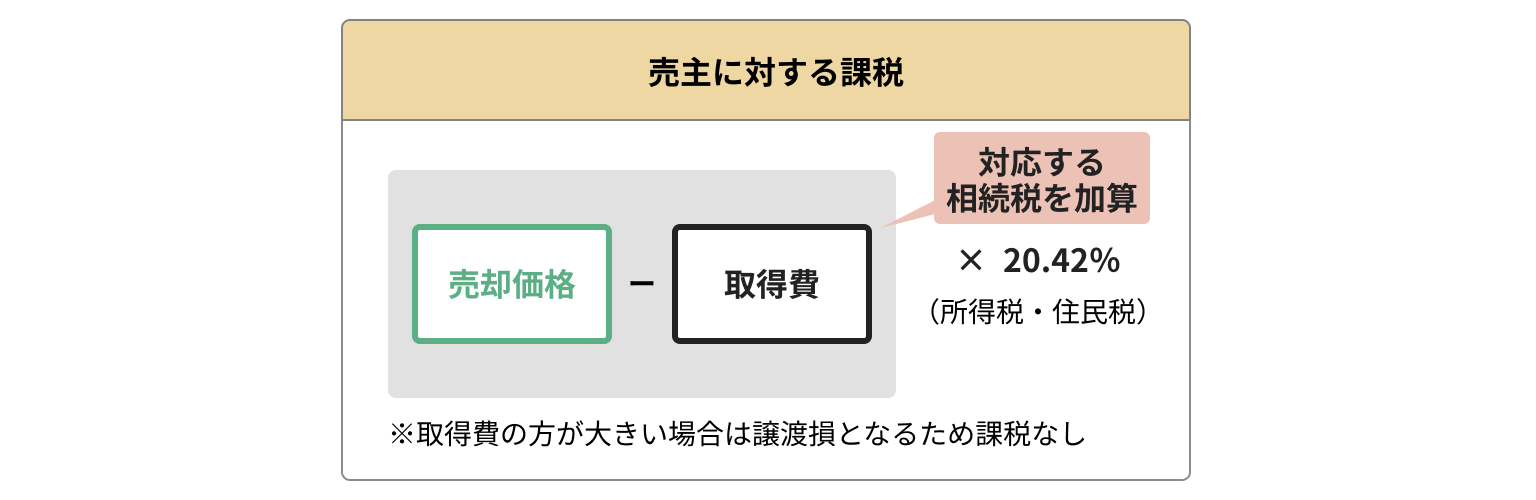
相続財産を売却した場合において、その売却した相続財産に対して課された相続税がある場合、売却益の計算上、相続税の一部を取得費に加算できるという税制優遇です。
【イメージ図】
この規定の適用を受けるためには、以下の要件のすべてを満たす必要があります。
【適用条件】
3.相続人等に対する売渡請求制度
株主に相続が発生し、自社株が経営に関与しない者の手に渡ってしまうことは、非上場会社にとって経営リスクになりかねません。そのため、株主に相続が発生した後、会社から相続人に対し、「相続人等に対する売渡請求」という手続きをすれば、相続人が取得した自社株を会社が強制的に買い取れるという制度です。
この制度を利用するためには、以下の全ての要件を満たす必要があります。
【適用要件】
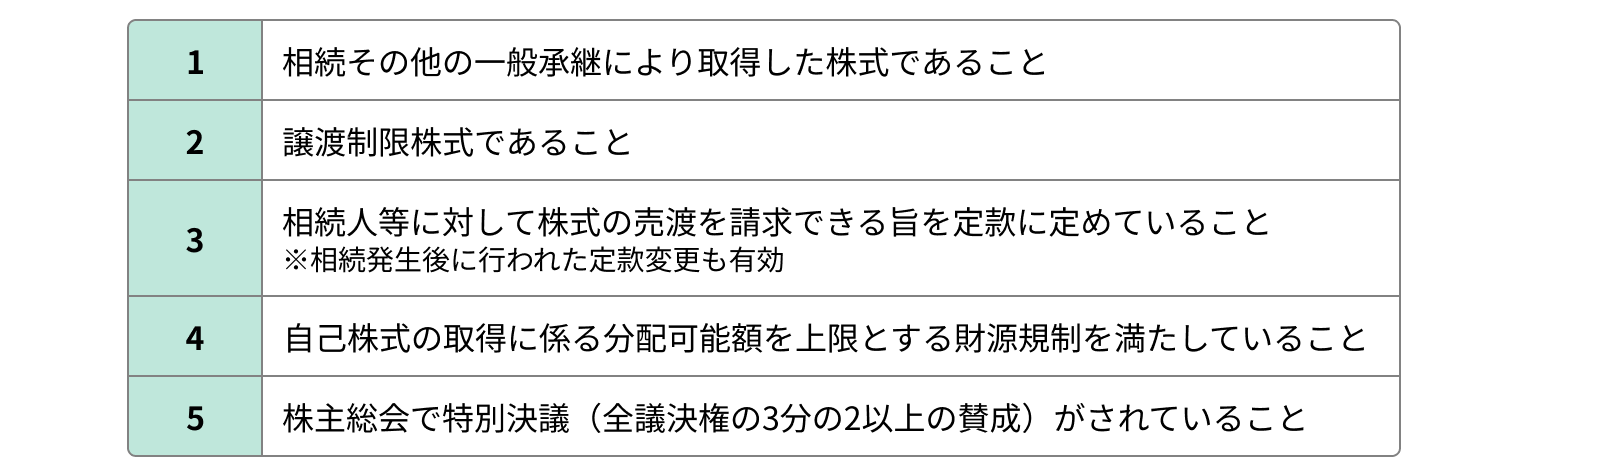
以上のように厳しい条件がありますので、事前準備が必要です。相続後において、相続人間で自社株をめぐってトラブルが予想される場合には、あらかじめ現経営者が株式の譲渡制限の設定や定款変更などを済ませ、売渡請求権を行使できる状態にしておくことが望ましいと考えられます。