予約のみ|平日 9:30〜17:00

事業承継税制について
更新日:2024/08/09
事業承継税制は、後継者に引き継がれた自社株や個人事業用資産について、一定の要件を満たせば相続税や贈与税の全額が猶予される制度です。中小企業における経営の承継の円滑化に関する法律(経営承継円滑化法)において、法人版(非上場会社向け)と個人版(個人事業主向け)の事業承継税制が用意されています。
目次
ここでは、法人版の事業承継税制を中心に解説します。
1.制度の概要
全体像
まずは事業承継税制の全体像を確認します。一定の要件を満たした上で後継者が事業を続けていく限りにおいては、自社株に対する贈与税、相続税は生じません。ただし、あらかじめ特例承継計画を提出したり、事業承継税制の認定を取得したりといった様々な事前準備に加え、贈与・相続後においても年次報告などの事後的な手続きも求められます。もし事後的な手続きを失念してしまうと、事業承継税制が打ち切られてしまい、猶予されていた贈与税や相続税を納付しなければいけなくなりますので、十分注意が必要です。
【制度の全体像】
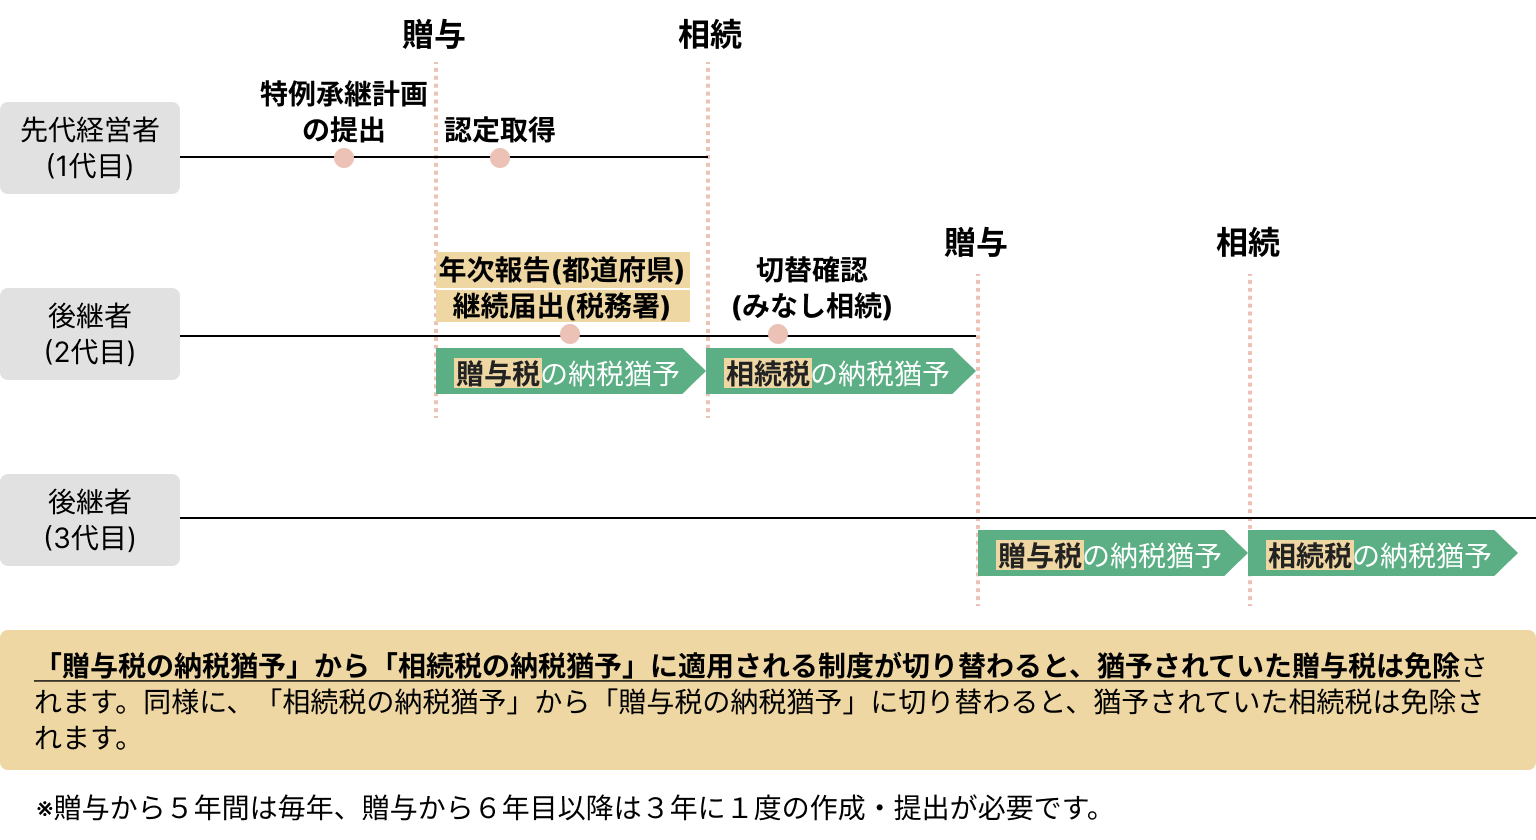
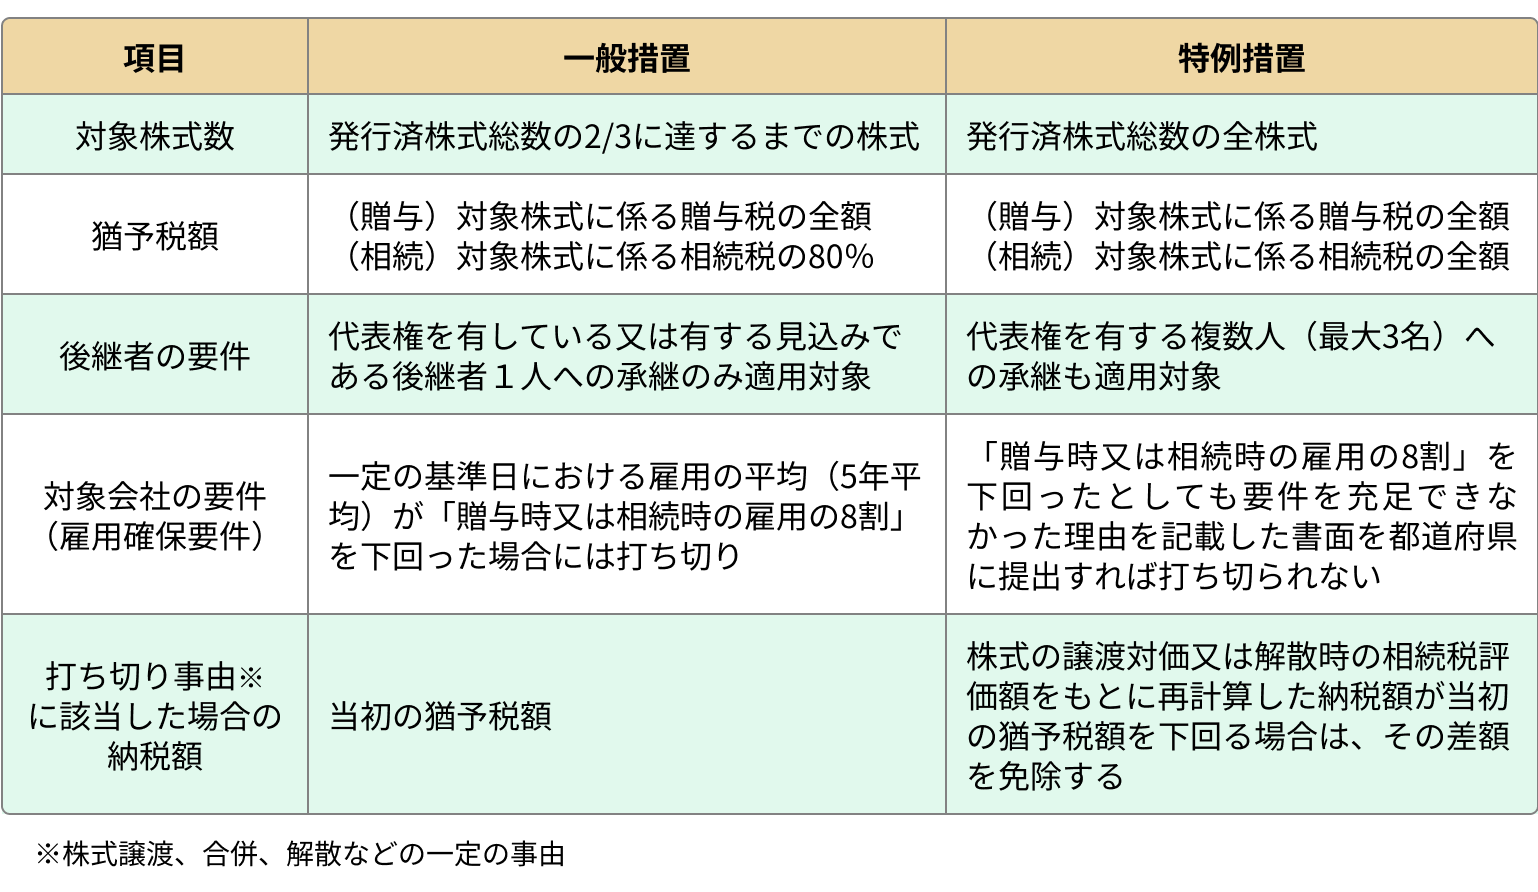
事業承継税制には、平成21年に創設された「一般措置」と平成30年度税制改正で創設された「特例措置」の2つがありますが、いずれも制度の概要は基本的に同じです。
特例措置は、平成30年1月1日から令和9年12月末までの10年間に行われた自社株の贈与又は相続に関して利用できる時限立法です。従来からある一般措置よりも贈与税、相続税の猶予額が大幅に拡大したこと、満たし続けなければいけない要件が緩和されたことによって、昨今の実務においては特例措置を選ぶケースが大半を占めています。特に「雇用確保要件」の緩和は影響が大きかったものと推測されます。
【一般措置と特例措置の比較】
2.主な適用要件 ~特例措置を前提~
事業承継税制の適用を受けるためには、先代経営者(=贈与者又は被相続人)、後継者(=贈与者又は相続人、受遺者)、対象会社ごとに要件が定められています。
【主な適用要件】
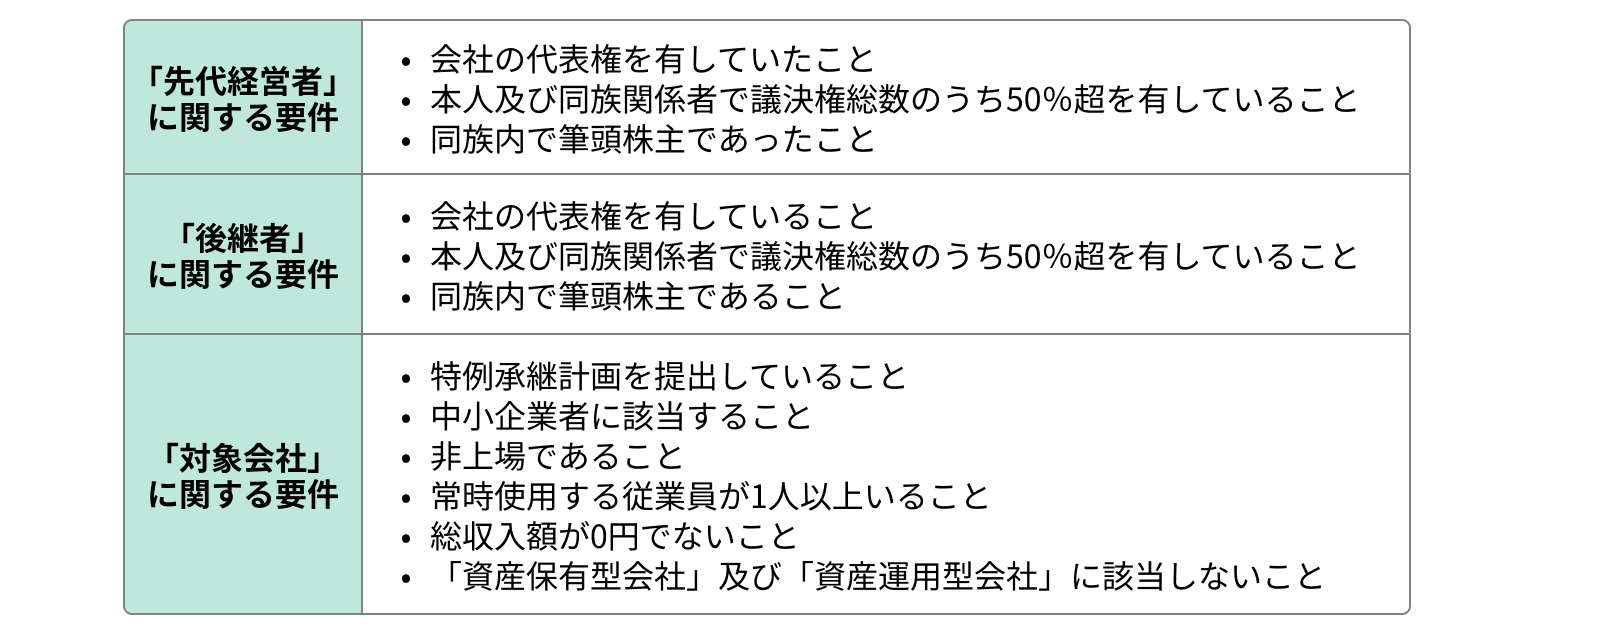
特に対象会社が満たすべき要件は複雑ですので、以下で補足します。
特例承継計画を提出していること
平成30年4月1日から令和8年3月31日までの間に、会社が想定している事業承継イメージを記載した「特例承継計画」という書類を都道府県に提出する必要があります。特例承継計画には、自社株を譲り受ける者や自社株の承継時期のほか、後継者が自社株を譲り受けた後の5年間、どのように事業を継続させ、どのように発展させていくかといった経営計画を記載する必要があります。なお、売上予想や利益計画など、具体的な数値の記載は必須ではありません。
中小企業者に該当すること
経営承継円滑化法において定められている要件であり、業種によって中小企業者かどうかの判断基準が異なりますので、慎重に確認する必要があります。例えば、小売業では資本金5,000万円以下又は従業員数50人以下でないと「中小企業者」に該当しませんが、ゴム製品製造業では資本金3億円以下または従業員数900人以下であれば「中小企業者」に該当します。
非上場であること
事業承継税制の制度趣旨は中小企業者の円滑な事業承継を後押しすることであるため、上場会社は適用を受けられません。なお、有限会社や合同会社も事業承継税制の適用対象となります。
常時使用する従業員が1人以上いること
社会保険に加入している従業員(アルバイトを除く)か、社会保険に加入できないが2か月以上雇用されている75歳以上の従業員が1人以上いる必要があります。
総収入額が0円でないこと
事業から生じる売上高が計上されている必要があります。事業の実態が存在しない会社、いわゆるペーパーカンパニーを経営承継円滑化法による保護から除外する趣旨だと考えられています。
「資産保有型会社」及び「資産運用型会社」に該当しないこと
賃貸不動産を持っているだけで従業員がいない会社などは、一般に事業を行っている会社と比べて事業の実態が乏しいと考えられており、事業承継税制の適用対象外となります。
【具体的な判定基準】
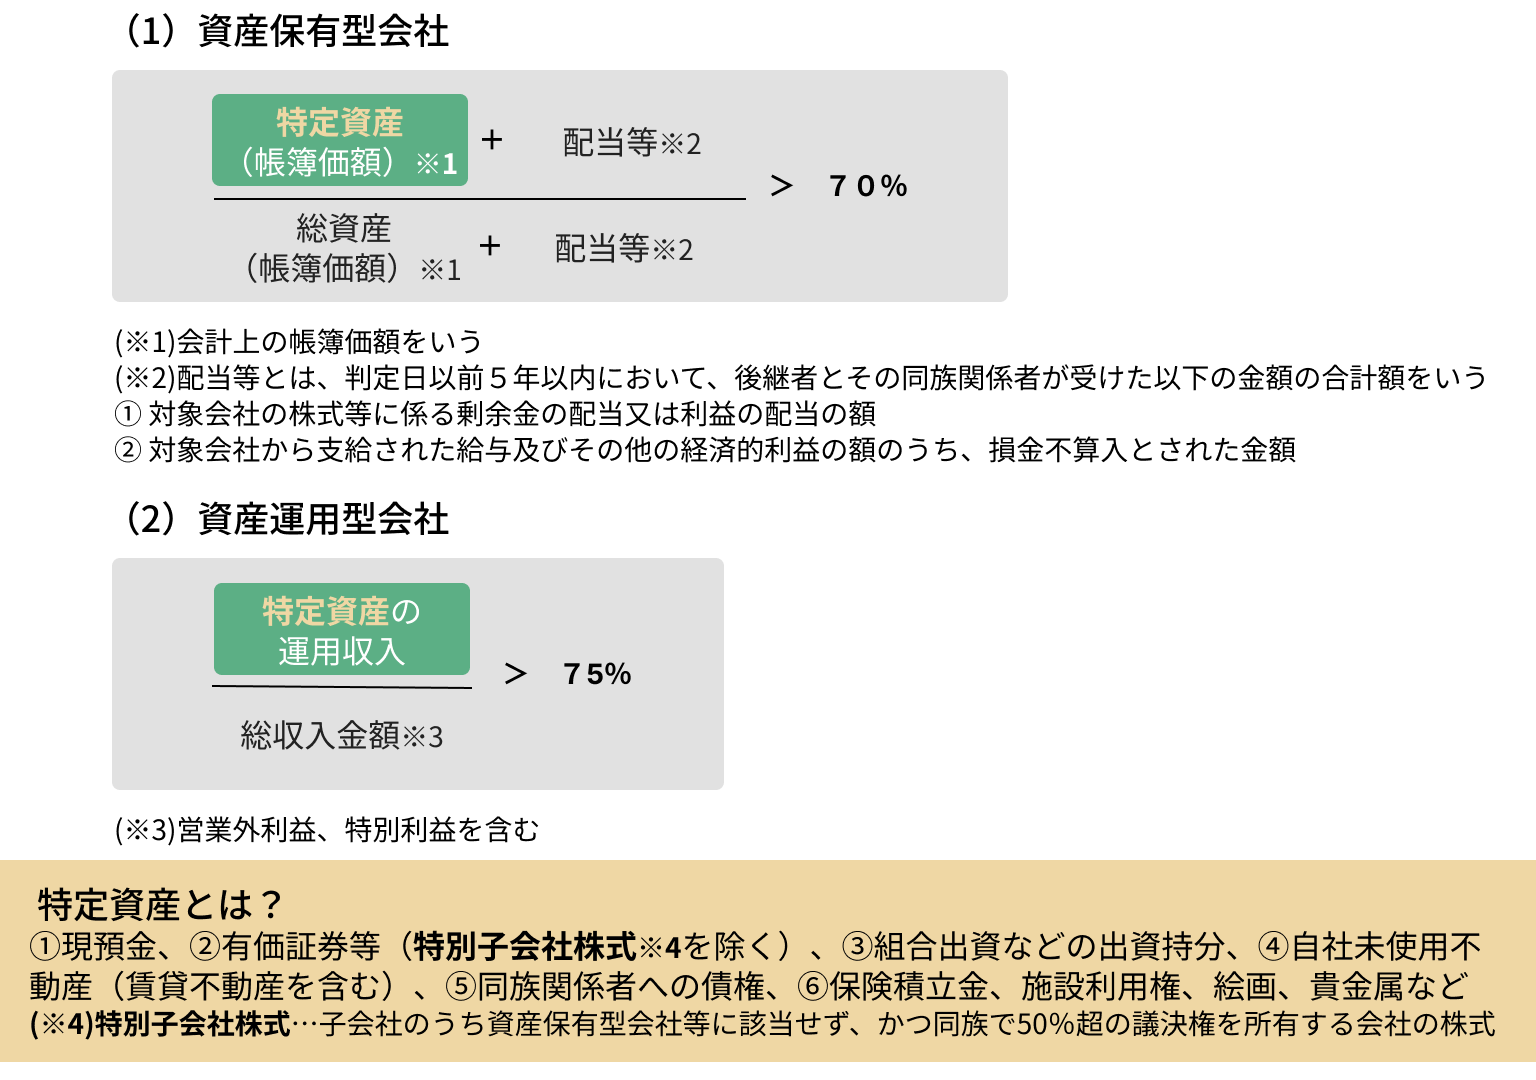
なお、資産保有型会社又は資産運用型会社に該当していたとしても、以下の「事業実態要件」を全て満たす場合には、事業承継税制の適用を受けることができます。
【事業実態要件】 ※全て充足する必要があります
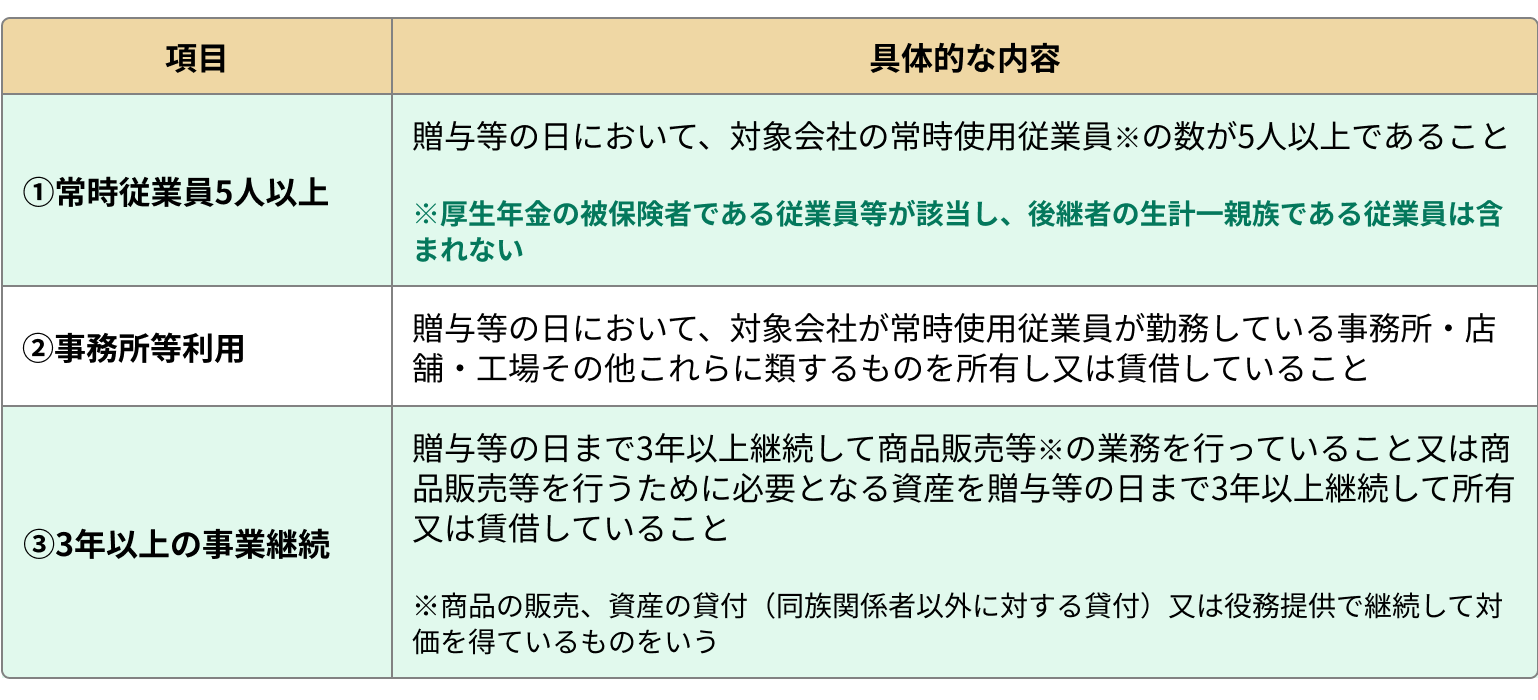
3.手続の流れ ~特例措置を前提~
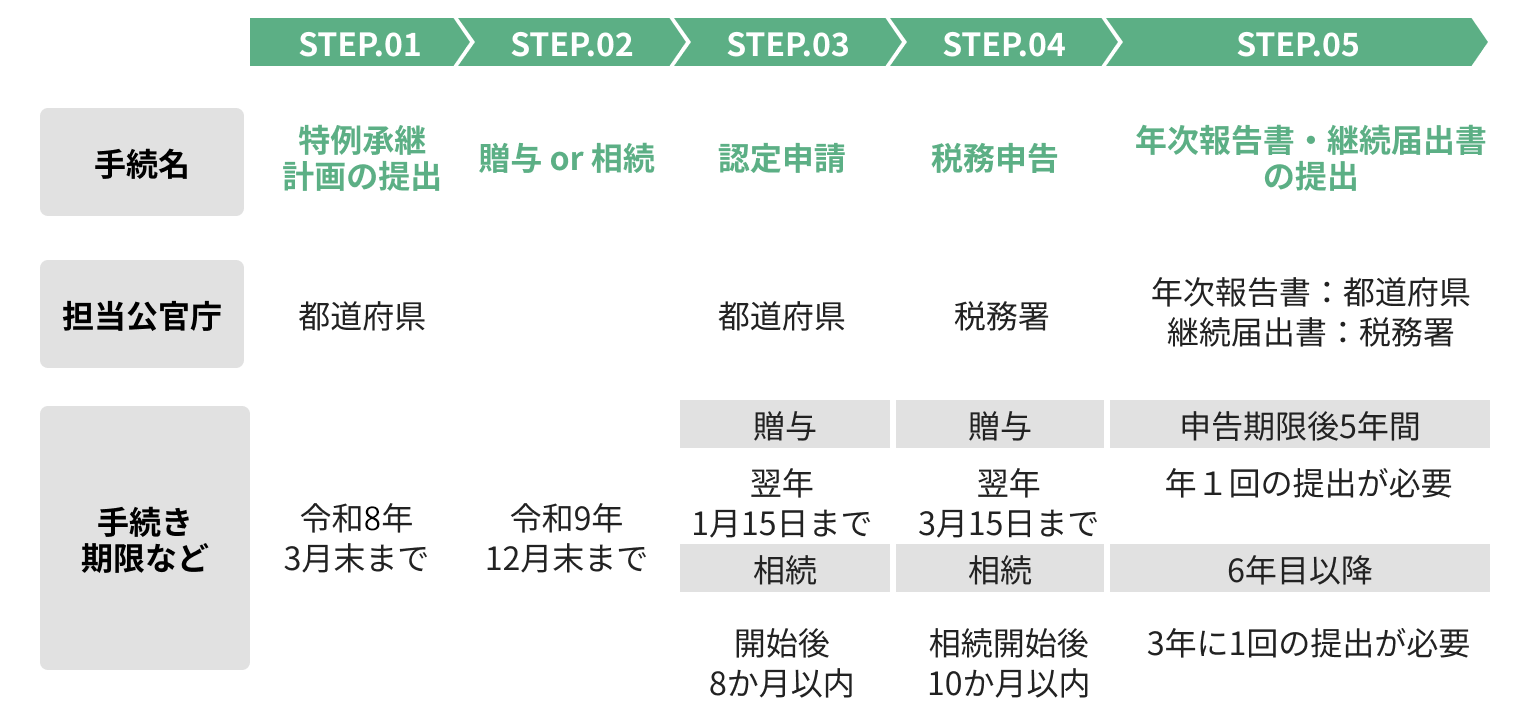
まずは手続の全体像を確認します。大きく分けると5つの手続があります。
【手続の全体像】
(STEP.1)特例承継計画の提出
基本的には対象会社自身で作成しますが、地元の認定経営⾰新等⽀援機関(商⼯会、商⼯会議所、⾦融機関、税理⼠など)に助言を求めれば、作成をバックアップしてくれます。なお、令和8年3月31日までに提出する必要があります。
(STEP.2)贈与or相続
事業承継税制の特例措置は、令和9年12月末までの贈与、相続が対象です。なお、令和10年以降に相続発生したとしても、令和9年12月末までに事業承継税制を適用して自社株を贈与していれば、事業承継税制の適用を受けられます。
(STEP.3)認定申請
都道府県庁に、特例承継計画を添付して「認定申請」を行います。贈与の場合は贈与が行われた年の10⽉15⽇からその翌年1⽉15⽇までの間、相続の場合は相続開始の⽇の翌⽇から8か⽉以内に申請する必要があります。
(STEP.4)税務申告
無事に認定が下りたら、その認定書の写しを添付した上で贈与税申告又は相続税申告をします。多くの添付書類が求められるなど、通常の税務申告よりも煩雑ですのでご注意ください。
(STEP.5)年次報告書・継続届出書の提出
贈与又は相続のあと5年間は、毎年1回、都道府県庁へ「年次報告書」を提出するとともに、税務署へ「継続届出書」を提出する必要があります。
5年経過後は、雇用状況についての「実績報告」を行う必要があります。また、従業員の雇⽤を5年間で平均8割以上キープすることが特例措置の適用要件ですので、8割を下回った場合にはその理由を文書で説明する義務があります。具体的には、雇用減少の理由について認定支援機関が所見を記載するとともに、経営改善のための指導及び助言(会社が申告した雇用減少の理由が経営悪化等による場合に限ります)を行う必要があります。
なお、6年目以降も3年に1度のペースで税務署へ「継続届出書」を提出しなければなりません。なお、6年目以降も3年に1度のペースで税務署へ「継続届出書」を提出しなければなりません。
4.(参考)個人版事業承継税制
平成31年1月1日から令和10年12月31日までの間に行われた贈与又は相続については、個人版事業承継税制という制度が設けられています。
個人事業主は自社株を発行するわけではないので、個人版事業承継税制では、贈与又は相続の対象となった一定の事業用資産に対して生じる贈与税又は相続税を猶予するといった内容になっています。
一定の事業用資産とは、「特定事業用資産」といい、贈与又は相続の前年分の青色申告書(貸借対照表)に計上されている「400平米以下の宅地等」、「床面積800平米以下の建物」、「営業用の自動車・軽自動車」、「乳牛・果樹等の生物、特許権」などの有形・無形の資産です。