予約のみ|平日 9:30〜17:00

自社株を売却した場合の税金について
更新日:2023/03/19
自社株を売却した場合において、売却益が生じたときは、売主が個人であれば所得税と住民税、法人であれば法人税が課されます。また、税務上の時価よりも低い価格で取引すると、思わぬ課税が生じてしまうことがあります。自社株を売却するときは、あらかじめ課税関係を把握しておくことが重要です。
目次
ここでは、自社株を売却した場合の税金について解説します。
1.個人から個人に売却
売却益が生じた場合
個人から個人へ自社株を売却した場合、売却益に対して所得税と住民税が課税されます。つまり、売却によって生じた利益が課税対象になるのであって、売却価格の全額が課税対象になるわけではありません。
個人から個人に自社株を売却した場合の基本的な計算式は以下の通りです。
【計算式】
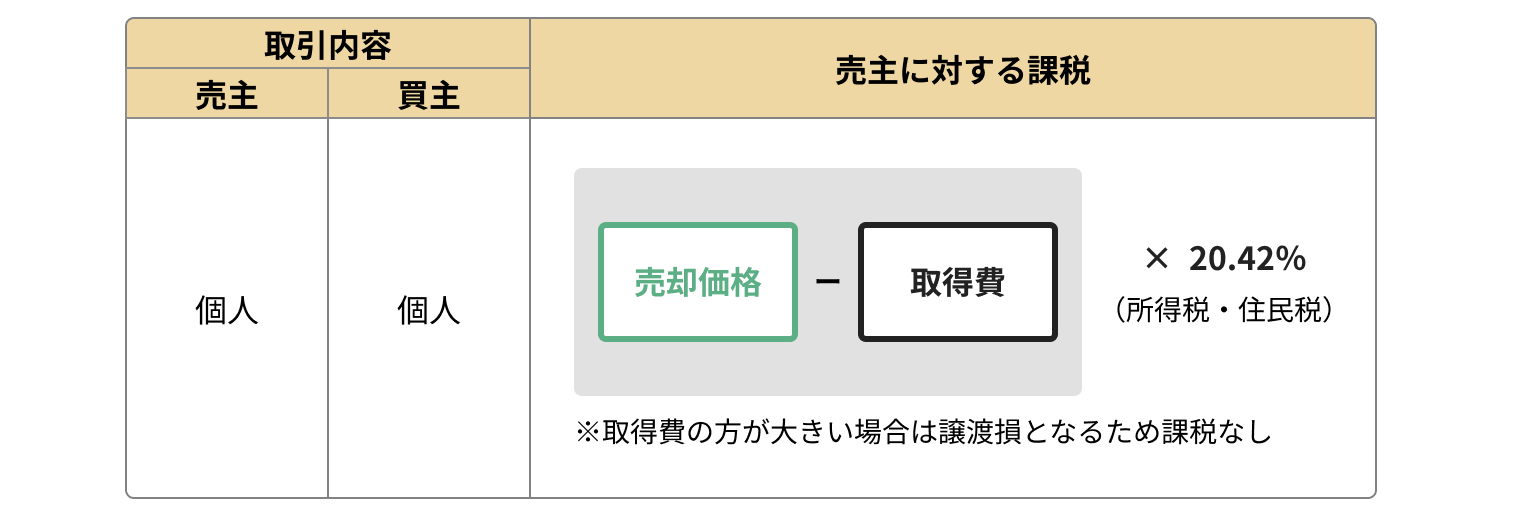
上記の通り、売却価格から取得費を差し引いた売却益に対して所得税・住民税が課税されます。
なお、取得費とは、売却した自社株を取得した際にかかった費用のことです。例えば、売却した自社株を50万円で購入した場合、取得費は50万円になります。
なお、所得税・住民税は、自社株を売却した売主に対して課されます。自社株を取得した買主に課税は生じません。
売却損が生じた場合
売却価格が取得費よりも小さい場合には譲渡損となりますので、売主に対する所得税・住民税の課税は生じません。もちろん買主に対する課税も生じません。
譲渡損が発生した場合、他の一般株式などの譲渡益から控除することができます。例えば、自社株の売却によって150万円の譲渡損が生じたとしましょう。他の一般株式等の売却によって200万円の売却益がある場合、200万円の売却益から150万円の譲渡損を差し引けるので、残り50万円が課税対象になります。
なお、譲渡損を差し引けるのは、他の一般株式等の譲渡益の範囲内に限られます。譲渡益から差し引いた後に譲渡損が残ったとしても、他の事業所得や不動産所得から差し引くことはできません。
時価よりも低い価格で売却したら「贈与」が発生する
個人から個人へ、時価よりも低い価格で自社株を売却した場合、自社株を購入した買主個人に対して贈与税が課税されます。
贈与には、自分の財産を無償で相手に譲る行為のほかに、経済的な利益を無償で供与する行為も含まれます。したがって、売主が時価よりも低い価格で自社株を売却すると、売主から買主に対し、時価と実際の取引価格の差額については贈与したと認識する必要があります。
例えば、時価100の自社株を80で売却した場合、買主である個人に対し、時価と購入価格の差額である20について贈与税が課税されます。
【イメージ図】
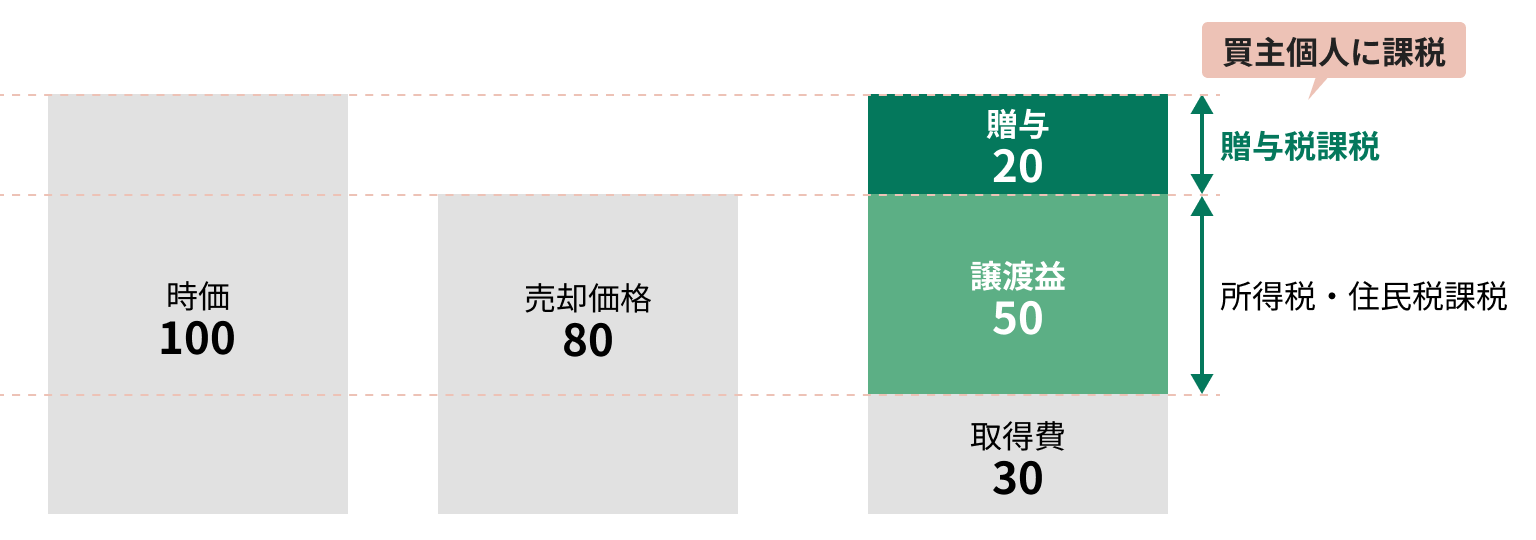
贈与税は財産を無償で取得した場合に課される税金なので、有償で自社株を購入した場合は贈与税の課税対象にならないのが原則です。しかし、時価よりも低い価格で購入した場合、差額については経済的な利益を無償で供与されたと考えることになります。
2.個人から法人に売却
売却益が生じた場合
個人から法人に自社株を売却した場合の基本的な計算式は以下の通りです。
【計算式】
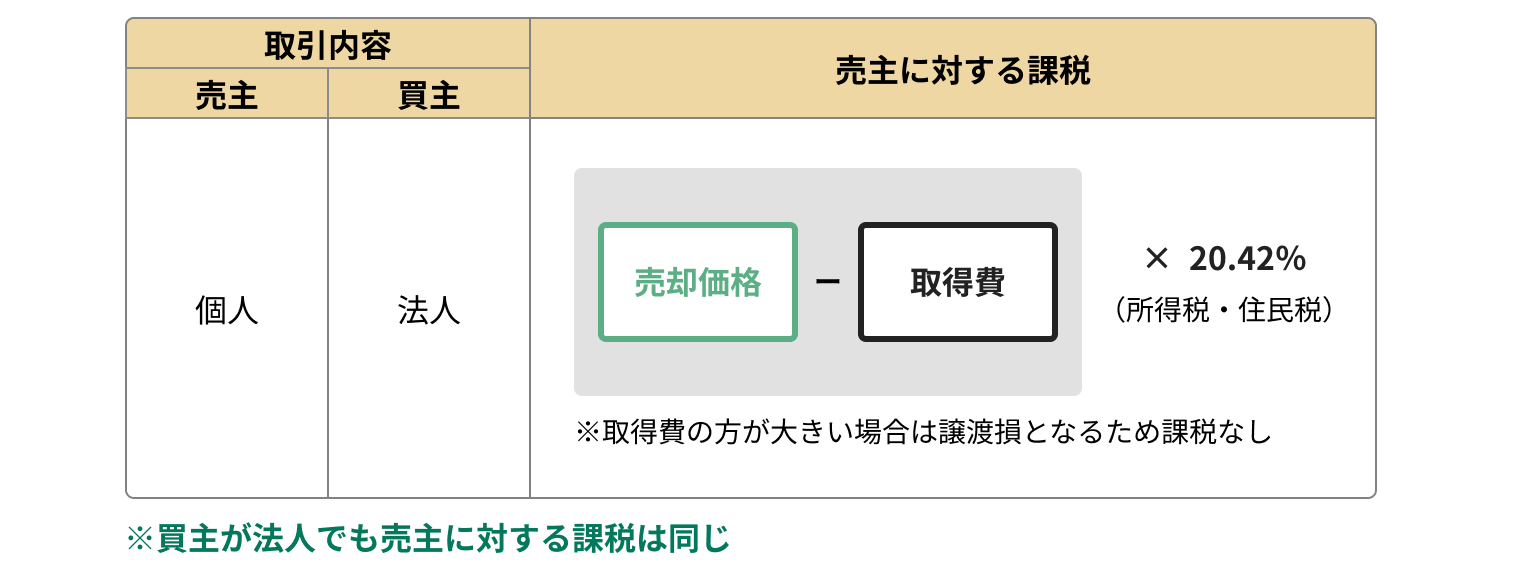
買主が個人だろうと法人だろうと、売主に対する課税は同じです。なお、買主である法人に対する課税もありません。
売却損が生じた場合
「1.個人から個人に売却」(譲渡損が生じた場合)と同じ取り扱いになります。
時価よりも低い価格で売却したら「寄付」が発生する
個人から法人へ、時価よりも低い価格で自社株を売却した場合は、自社株を購入した買主に対して法人税が課税される場合があります。
上記「1.個人から個人に売却」と同様に、売主が買主に対し、時価と実際の取引価格の差額については経済的な利益の供与があったと考えます。買主が個人であれば贈与が認識され、贈与税が課税されますが、買主が法人である場合には売主から「寄付」があったと認識され、法人税が課税されます。
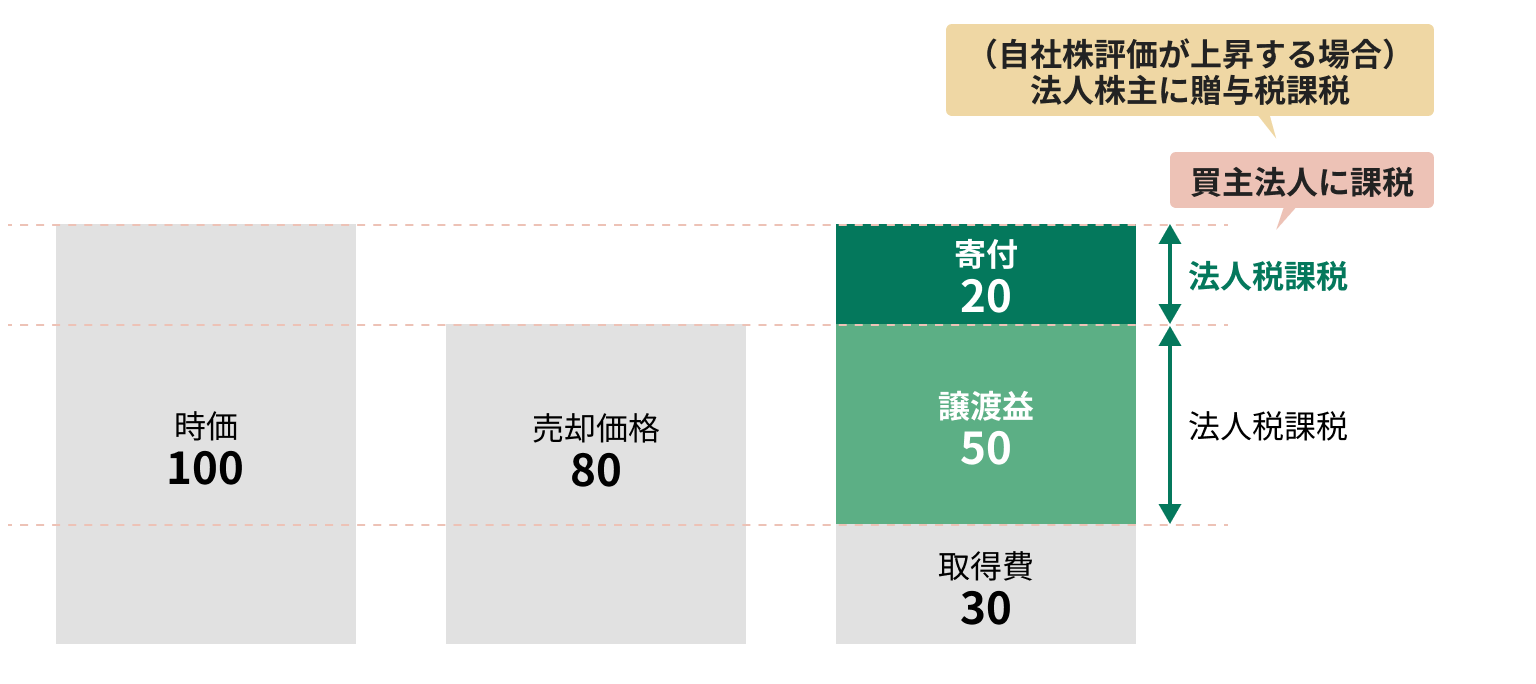
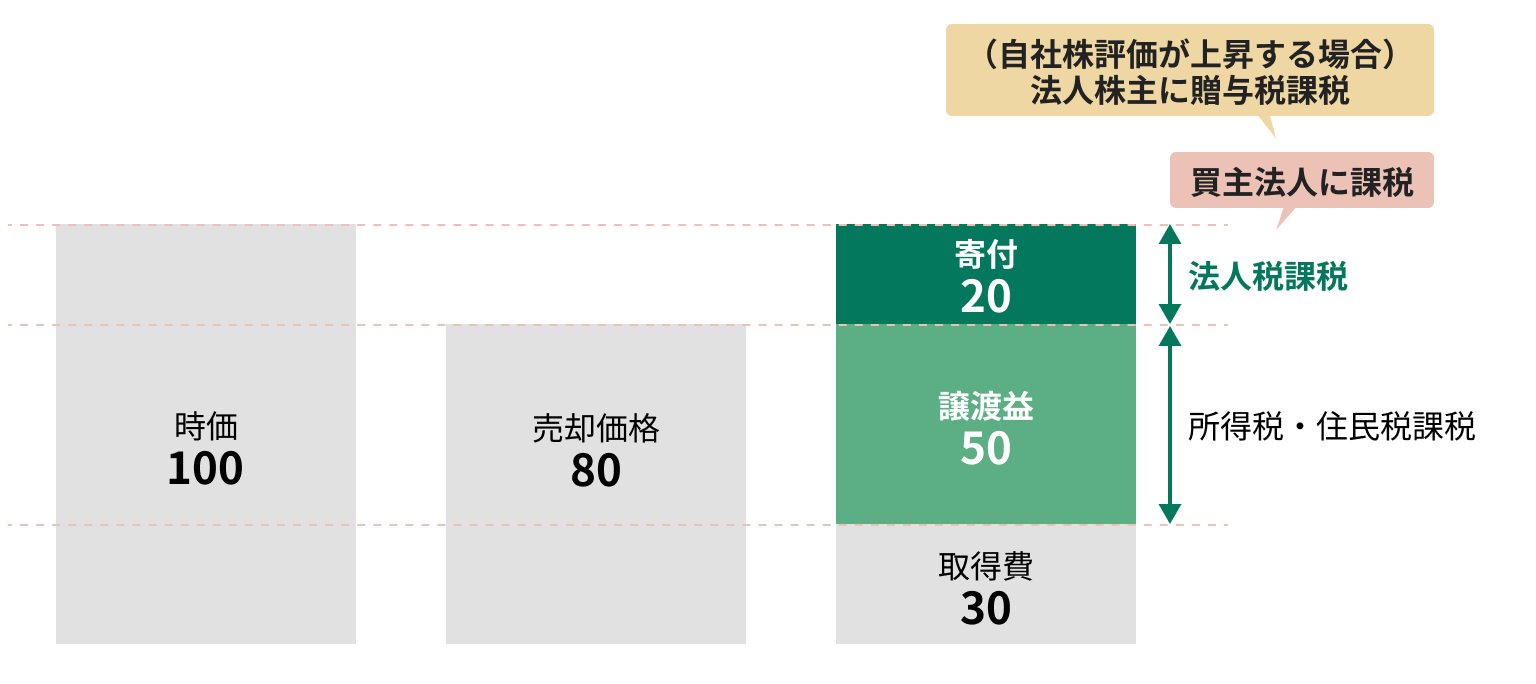
例えば、時価100の自社株を80で売却した場合、買主である法人に対し、時価と購入価格の差額である20について法人税が課税されます。
さらに、このケースでは買主である法人の株主に対する「みなし贈与」についても注意が必要です。
買主である法人が寄付を受け入れたことによって、買主である法人の自社株の評価額が上昇することがあります。この場合、買主である法人の株主は「売主から経済的な利益の供与を受けた」と認識され、売主から贈与があったとみなされて、贈与税が課税されます。
【イメージ図】
時価の1/2未満の価格で売却したら「みなし譲渡」に注意
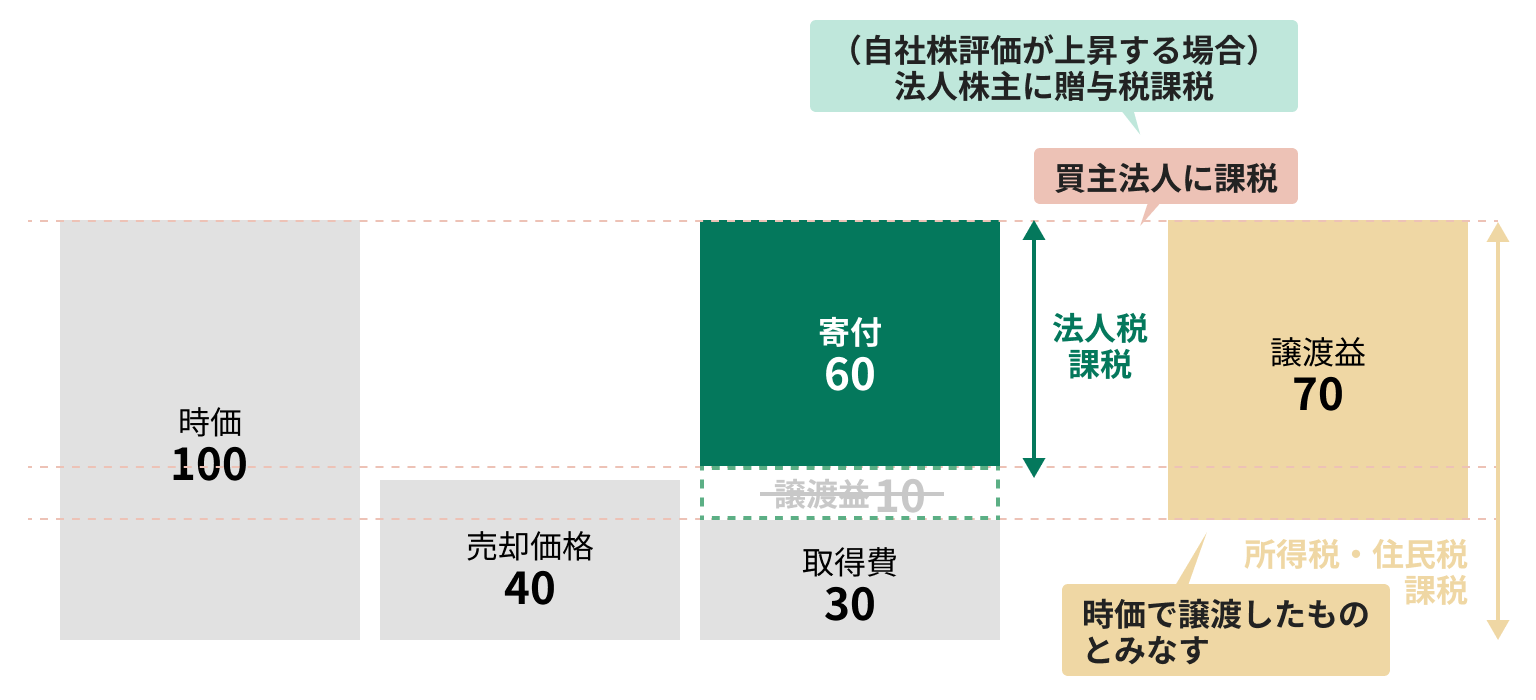
個人が法人に対し、自社株を時価の1/2未満の価格で売却した場合、以下の取り扱いが想定されます。
1 売主(個人)
所得税法の「みなし譲渡」という規定に基づき、時価で売却したものとみなされます。
例えば、個人が法人に対し、30で取得した自社株(時価100)を40で売却した場合、本来個人で認識される売却益は10ですが、実際の取引価格が時価の1/2未満であるため、時価100で売却したものとみなされ、譲渡益は70となります。
2 買主(法人)
時価と実際の取引価格の差額は「寄付で受け入れた」と認識され、法人税が課税されます。
時価100の自社株を40で取得した場合、差額60は経済的な利益の供与を受けたと認識され、法人税が課税されます。
3 買主(法人)の株主個人
買主である法人が寄付を受け入れることによって、法人の自社株の評価額が上昇した場合、相続税法の「みなし贈与」という規定に基づき、売主から贈与があったとみなされ、贈与税が課税されます。
【イメージ図】
3.法人から法人に売却
売却益が生じた場合
法人から法人に自社株を売却した場合の基本的な計算式は以下の通りです。
【計算式】
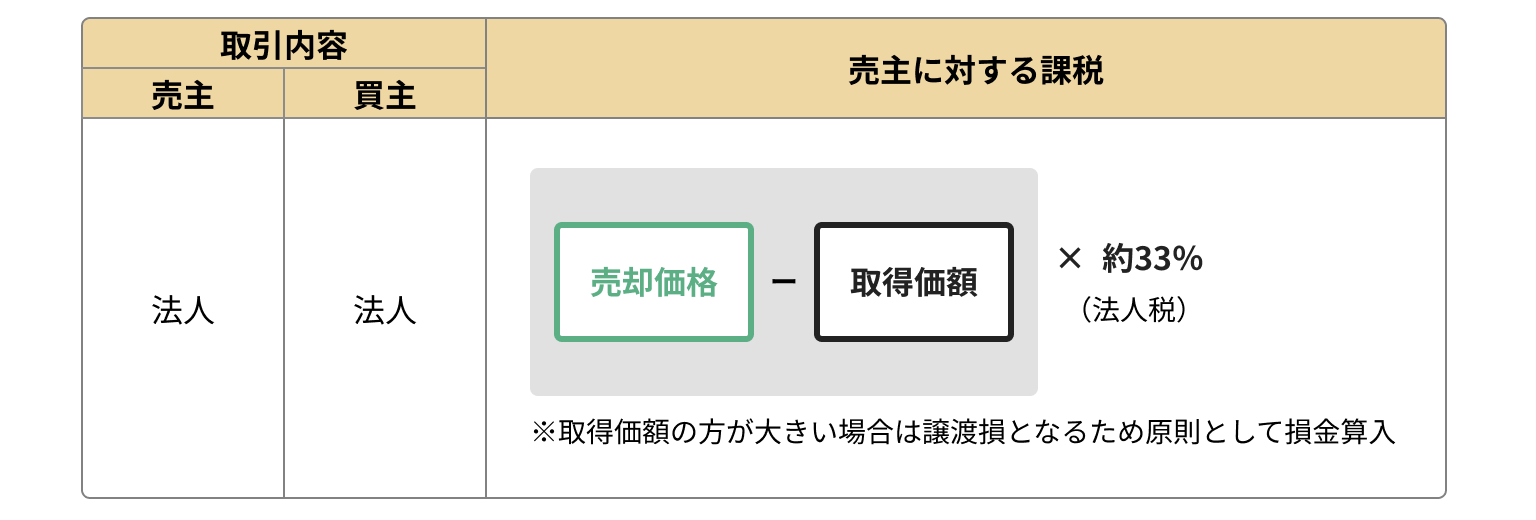
売主は法人であるため、売却益に対しては法人税が課税されます。なお、法人の場合は個人と異なり、この売却益を事業から生じた損失と相殺することが可能です。
売却損が生じた場合
法人において生じた売却損は、法人税の課税所得計算上、損金算入できます。つまり、この売却損を事業から生じた利益と相殺することが可能です。
ただし、法人がグループ会社に自社株を売却したことによって生じた譲渡損については、例外的に損金算入できない場合がありますので注意が必要です。
時価よりも低い価格で売却したら「寄付」が発生する
法人から法人へ、時価よりも低い価格で株式を売却した場合は、株式を購入した買主に対して法人税が課税されます。上記「1.個人から個人に売却」、「2.個人から法人に売却」と基本的な考え方は同じです。
【計算式】