
予約のみ|平日 9:30〜17:00

相続時精算課税制度について
更新日:2024/01/25
贈与税の計算方法は、暦年課税と相続時精算課税の2つがあります。原則的な方法は暦年課税ですが、一定の要件を満たした場合には相続時精算課税を選択することができます。
目次
【贈与税の計算方法】
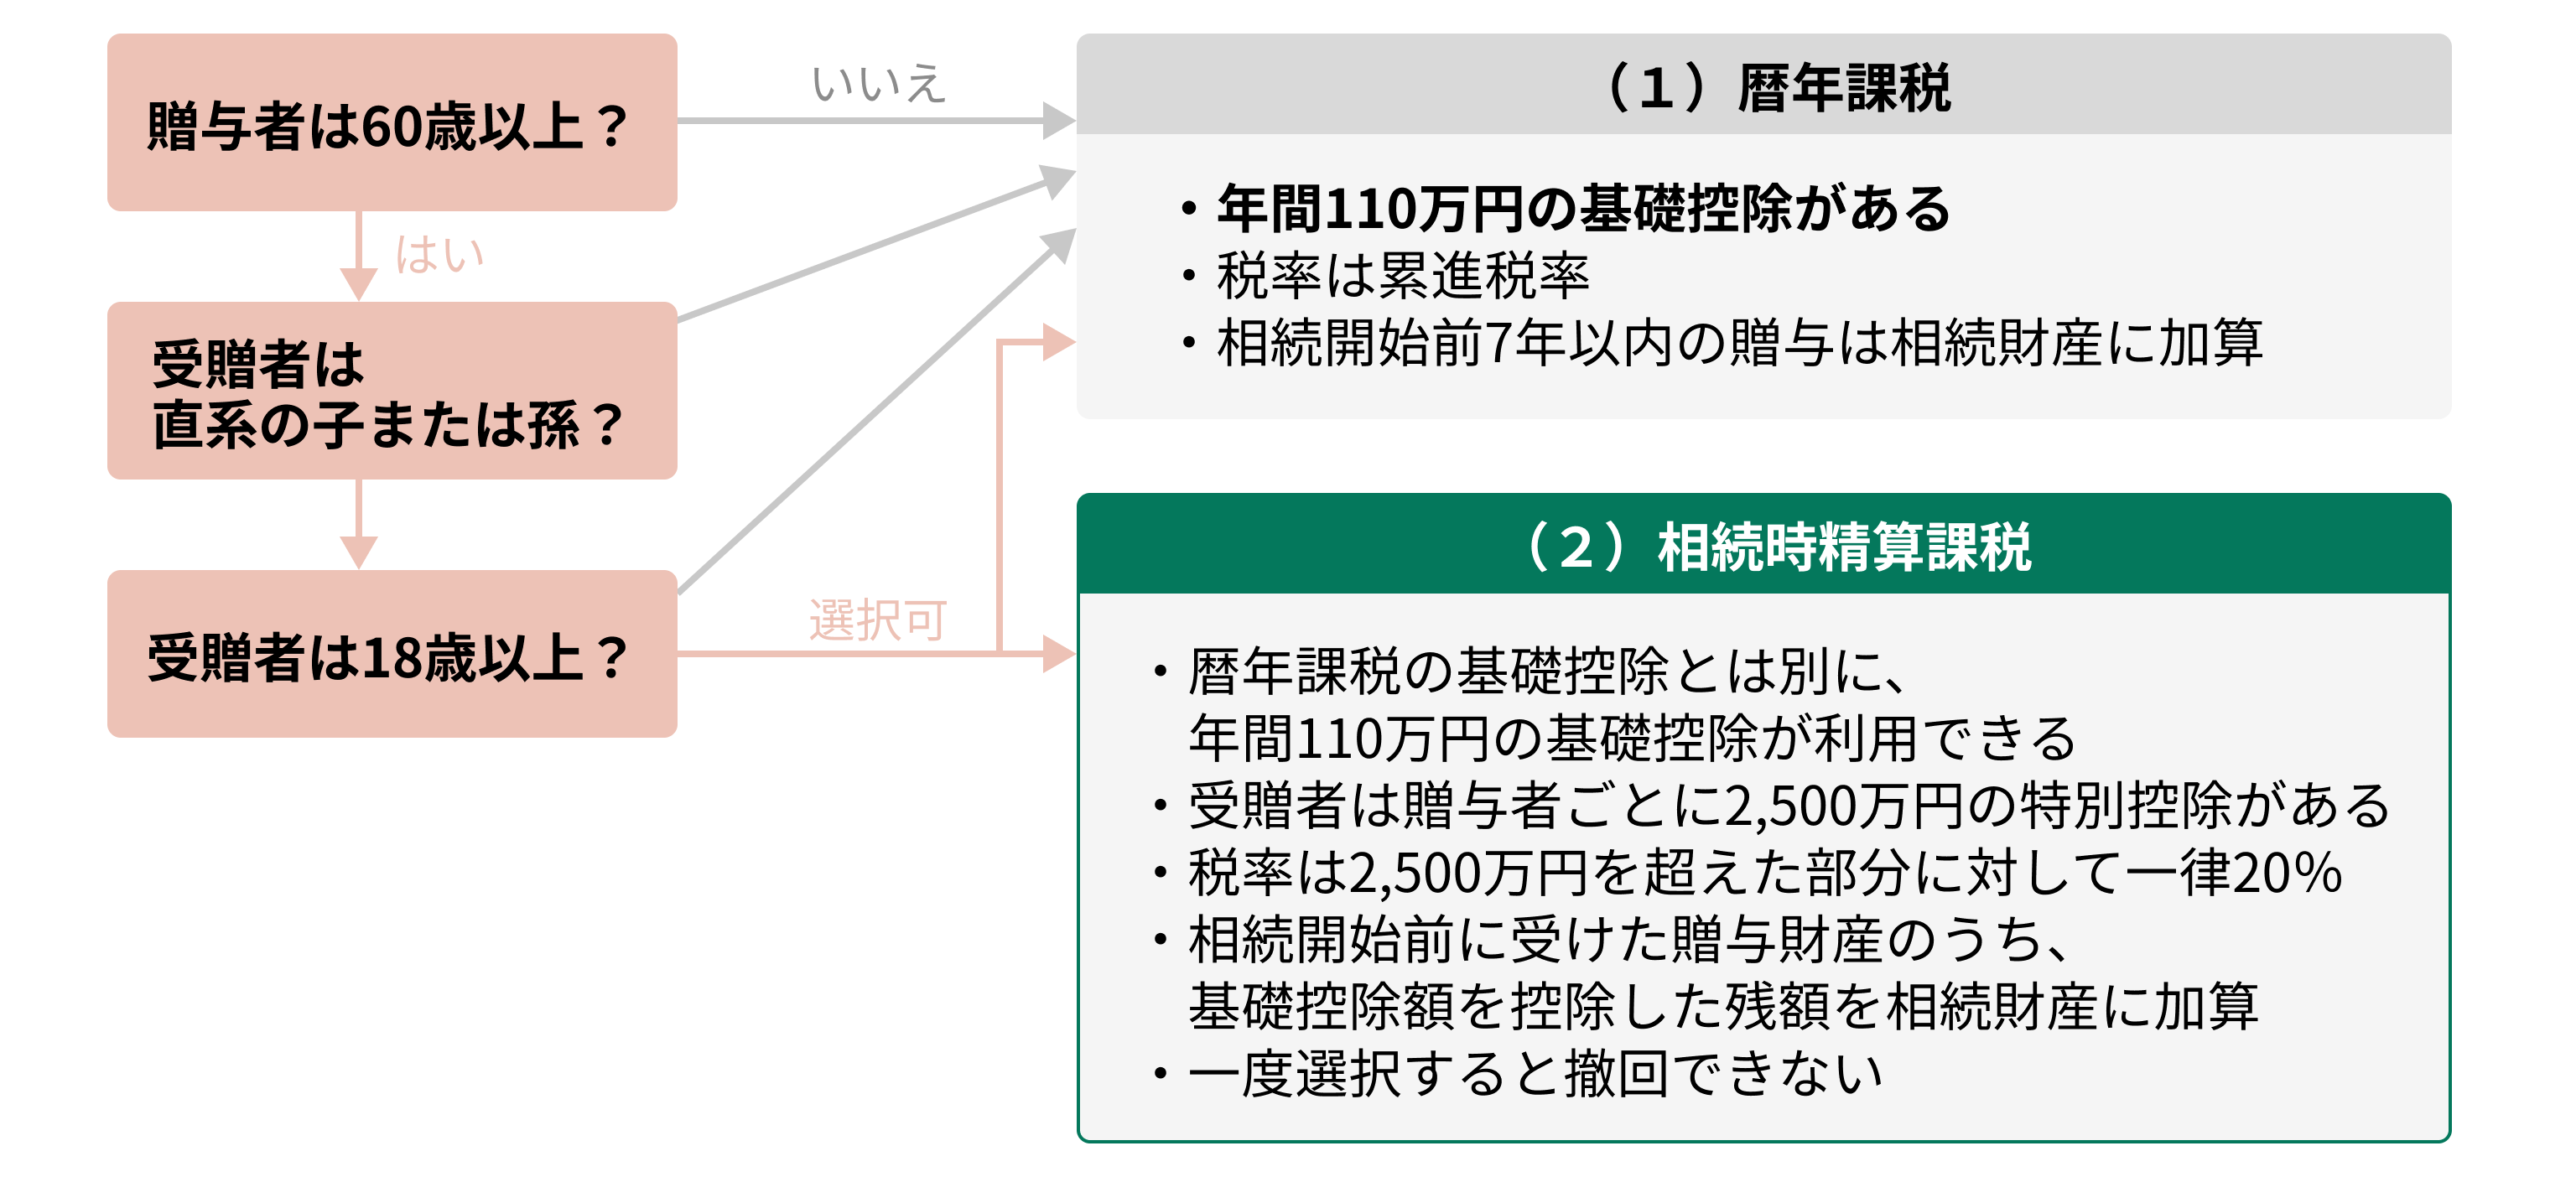
ここでは、相続時精算課税制度について解説します。
1.相続時精算課税制度とは
2,500万円までの贈与に対して贈与税を課税しない代わりに、贈与者の相続時に課税を精算するといった制度です。
計算方法
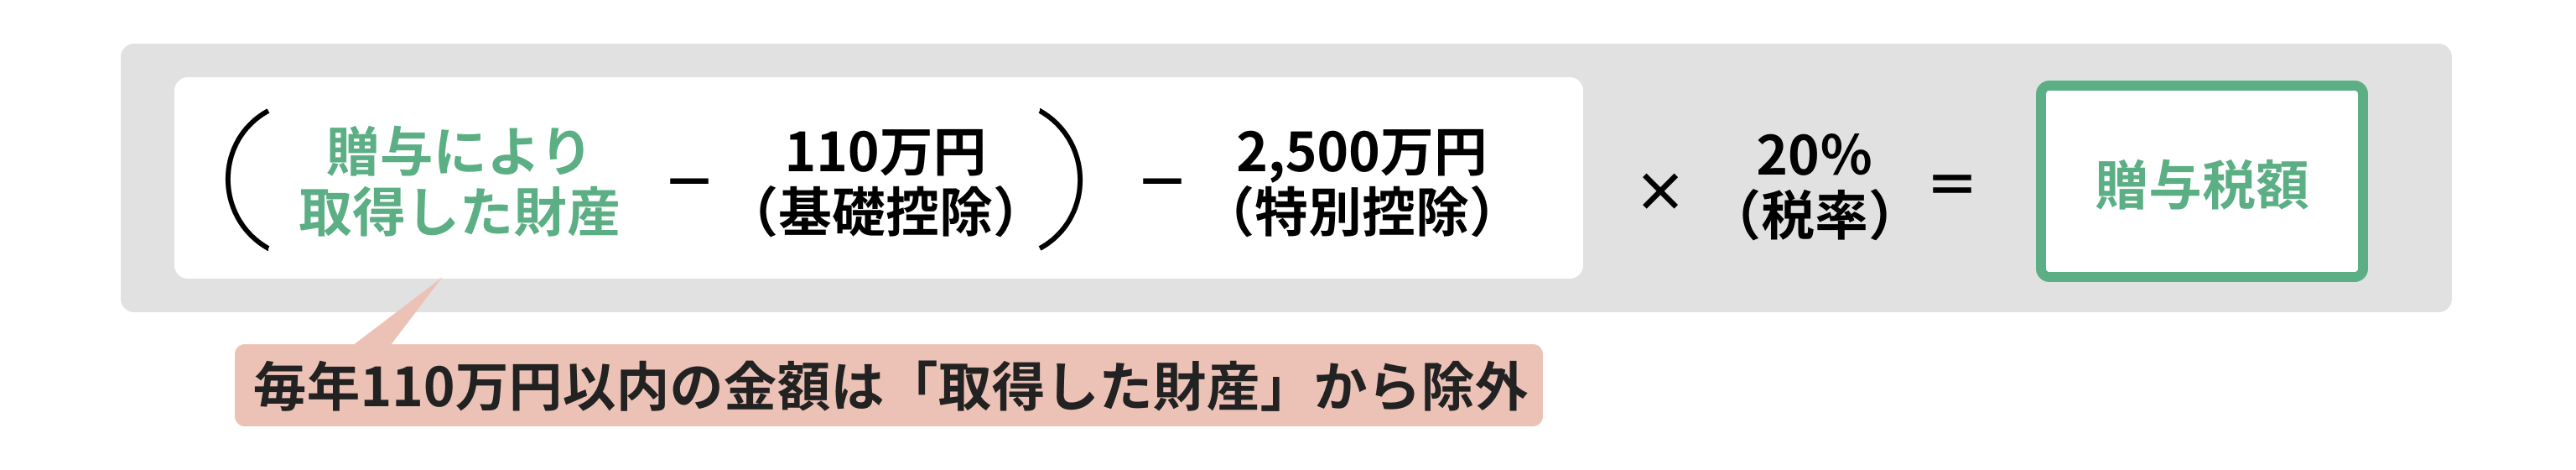
【贈与税(相続時精算課税)の計算式】
基礎控除の新設
令和6年1月1日以降に行った相続時精算課税贈与については新たに基礎控除が創設されました。これまでと比較してとても使いやすくなり、精算課税による贈与財産から毎年110万円を控除することができます。これは、暦年贈与の基礎控除(110万円)とは別枠で控除することができます。
例えば、父が子に対して200万円の現金を贈与した場合、子は受け取った200万円の現金に対して贈与税(9万円)がかかりますが、相続時精算課税制度を選択すると贈与税がかかりません。ただし、この現金200万円に対する課税が免除されたわけではありません。父の相続発生時において、この現金200万のうち基礎控除110万円を差し引いた90万円は相続財産として認識され、相続税の課税対象となります。つまり、この現金200万円に対する税金負担を軽減できるということではなく、贈与時にかかるはずの贈与税負担を先送りにして、将来の相続時に相続税としてまとめて納付するといったイメージです。
なお、仮に同じ年に父と母から精算課税贈与を受けたとしても、基礎控除が220万円に増えるわけではない点は注意が必要です(贈与を受ける一人あたりの年間の基礎控除は110万円という意味です)。
特別控除(2,500万円)は複数年にわたって利用できる
1年目に1,000万円、2年目に500万円、3年目に800万円の贈与をした場合、毎年110万円ずつを控除した合計1,970万円の贈与となりますので、2,500万円の範囲内となり、3年間にわたって行われた全ての贈与に対して贈与税がかかりません。ただし、贈与ごとに財産の評価、年間の贈与額が110万円を超える場合には、特別控除範囲内で納税がなかったとしても税務申告が必要となりますので注意が必要です。
特別控除を超えた部分に対して税率20%
贈与した金額が2,500万円を超えると、その超えた部分に対して一律20%の税率で贈与税がかかります。
例えば、ある年に2,000万円を贈与し、翌年に1,000万円を贈与した場合、基礎控除額を除いた贈与の合計額が2,780万円となり、特別控除の枠を280万円超えてしまいます。その超えた280万円に対して20%の税率で贈与税が発生しますので、56万円を納付する必要があります。
なお、納付した贈与税は相続時に発生する相続税から控除されます。つまり、贈与者に相続が発生し、相続税が300万円と算出された場合、贈与時に納付した贈与税56万円は相続税から控除されますので、相続時に納付する相続税は244万円となります。
2.メリット
年間110万円の基礎控除が利用できる
相続時精算課税制度を選択した場合においても、暦年課税と同様に毎年110万円の基礎控除が利用できます。また暦年課税は、相続開始前7年以内の贈与は基礎控除範囲内の額であっても相続財産に加算されるのに対し、相続時精算課税は令和6年1月1日以降、基礎控除額の範囲内で贈与した財産については、時期にかかわらず相続財産には加算されません。
値上がりする財産の評価額を固定できる
贈与者に相続が発生した場合、相続時精算贈与制度を適用して贈与した財産は相続財産に加算されますが、相続時点の評価額ではなく、贈与時点の評価額で加算されます。したがって、値上がりが期待できる財産を贈与する場合には、相続時精算課税制度を利用する価値があるといえます。
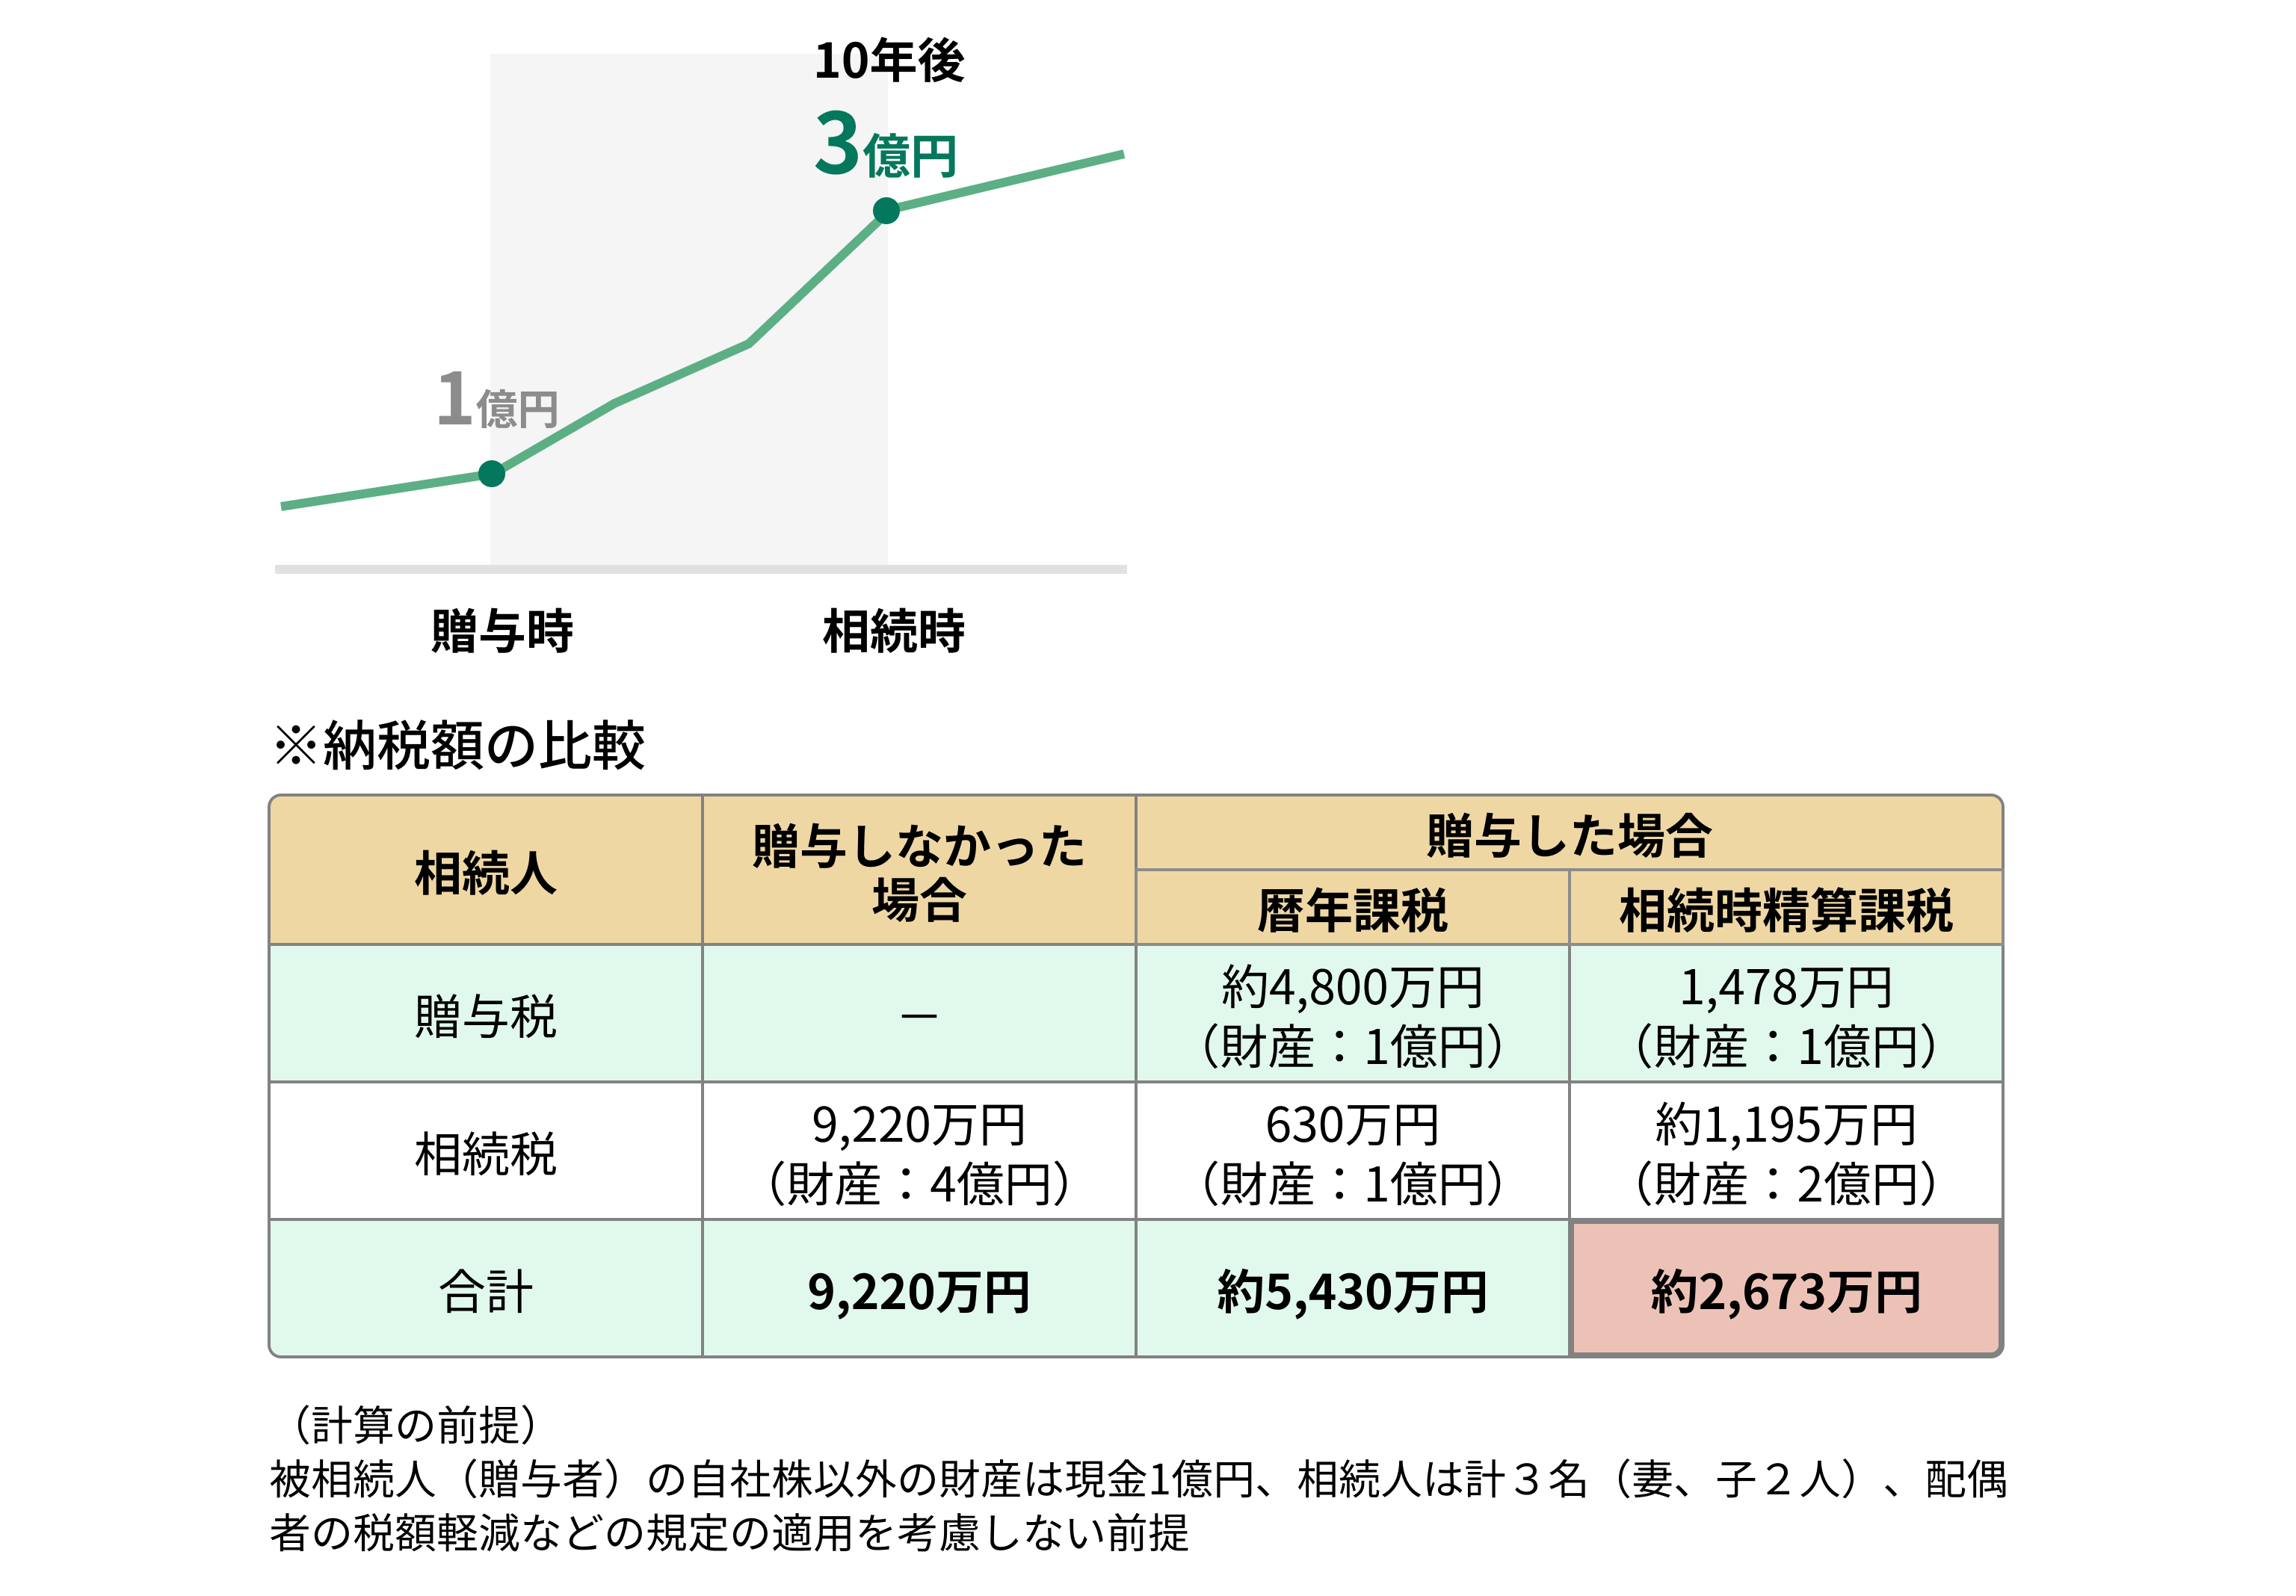
例えば、相続時精算課税制度を選択して自社株を贈与し、その時の評価額は1億円、その後値上がりし、相続時の評価額は3億円になっていたとしましょう。贈与時よりも株価が大幅に上昇していますが、相続財産として加算される金額は贈与時の評価額である1億円となります(厳密には基礎控除額を差し引いた金額)。
【イメージ図】
高収益資産を早期に移転しやすい
家賃収入が発生する賃貸不動産や配当金が発生する上場株式などを保有していると、家賃や配当金を受け取るたびに財産が増加してしまいます。このような収益性のある財産を贈与すれば、相続財産の増加を抑制するといった効果が期待できますが、高収益資産は税務上の評価額が高い傾向にあり、贈与税負担がネックとなって見送られるケースが多いです。相続時精算課税制度を選択して贈与すれば、贈与税の負担を軽減した上で子や孫へ早期に財産を移転することができ、その後の家賃収入や配当金を子や孫が受け取ることができます。
3.デメリット
値下がりしても贈与時の評価額で相続税がかかる
相続時精算課税制度は、値上がりする財産の贈与においてはメリットがある一方で、値下がりする財産についてはデメリットとなります。
例えば、相続時精算課税制度を選択して自社株を贈与し、その時の評価額が3億円、その後値下がりし、相続時の評価額は1億円になっていたとしましょう。贈与時よりも大幅に株価が下落していますが、相続財産として加算される金額は贈与時の評価額である3億円となります。
ただし、贈与により取得した土地又は建物が災害によって一定の被害を受けた場合には、その災害による被災価額を控除した残額が加算する金額となります。
一度選択すると撤回できない
相続時精算課税制度は一度選択すると、選択を取消して暦年課税に戻ることができません。贈与する年数や贈与を受ける人数などによってケースバイケースですが、節税の観点から暦年贈与の方が有利なケースが生じてきます。こうした有利不利の判定を間違えたり、選択後に状況が変わった場合であっても、選択を撤回することができないため慎重な判断が必要です。
なお、精算課税も暦年課税も同じ110万円の基礎控除が利用できますが、選択するかどうかは贈与者毎に選ぶことができます。例えば、父からは精算課税・母からは暦年贈与という様に、贈与者毎に制度を使い分けることができます。
相続時に一定の税制優遇措置を受けられない
相続時精算課税制度を選択した場合、小規模宅地等の特例(被相続人の自宅敷地などを相続する場合に、一定の要件を満たせば評価額が最大8割減額される相続税の優遇措置)や物納制度(相続税を不動産などの現物で納付する制度)を適用することはできないので注意が必要です。