
予約のみ|平日 9:30〜17:00

自社株評価の特徴について
更新日:2023/03/22
現経営者が事業承継を考える上で、最初に着手しなければいけないことは後継者の決定です。その次は、経営者としての地位の承継(=人的承継)と自社株の承継(=物的承継)をバランスよく進めていく必要があります。
目次
ここでは、自社株評価の特徴について解説します。
1.非上場株式の評価方法
2.原則的評価方式の特徴と留意点
原則的評価方式では、類似業種比準方式に基づく「類似業種比準価額」と純資産価額方式に基づく「純資産価額」を算出し、評価会社の会社規模に応じて、どちらを採用するのか、もしくはどのような割合でミックスするのかを決定することになります。
それぞれの計算方法、特徴と留意点は以下のとおりです。
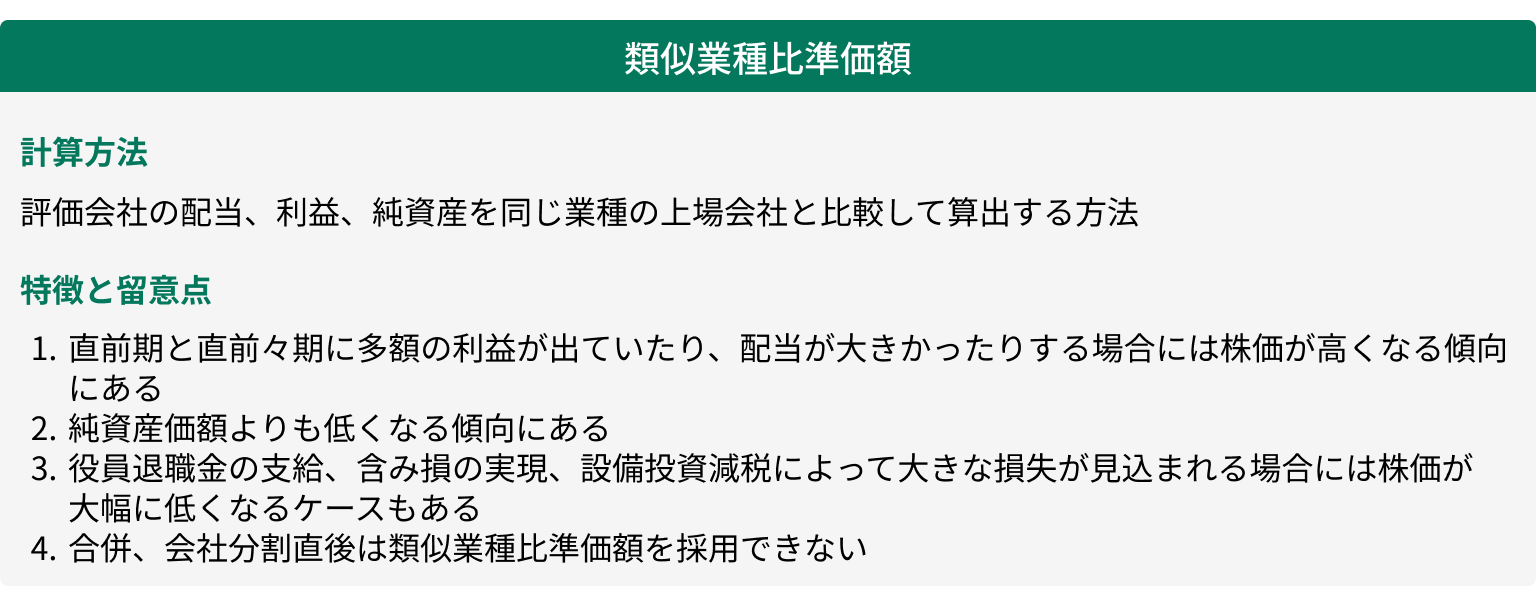
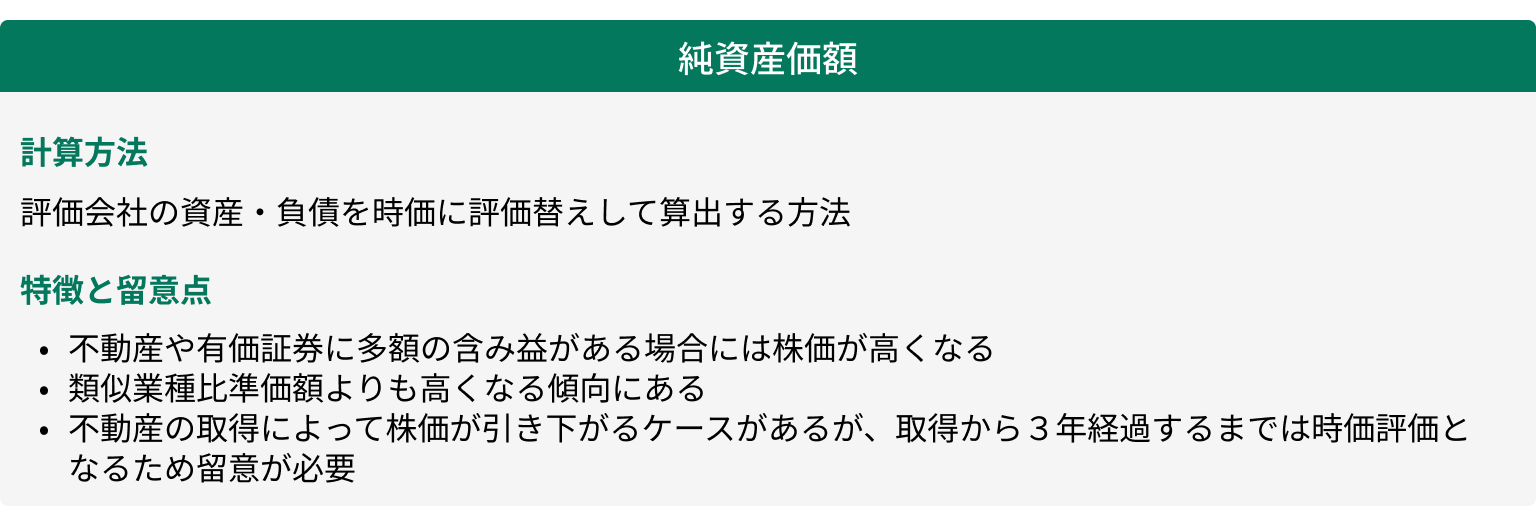
3.自社株の評価額に影響がある主な取引
役員退職金を支給する
役員に多額の退職金を支給すると、利益額、純資産額が減少し、とりわけ類似業種比準価額に大きな影響を及ぼします。ただし、役員退職金の支給後においても経営に関与している場合には、「実質的に退職していない」と税務当局から指摘を受け、役員賞与として認定されてしまうこともありますので注意が必要です。
配当をやめる
類似業種比準価額の計算上、配当は計算要素の一つとなっていますので、毎期多額の配当を実施している会社が配当をやめると、類似業種比準価額に大きな影響があります。
損金性の高い経営者保険に加入する
法人契約の生命保険(いわゆる経営者保険)は、毎月の保険料のうち一定額を損金として計上することができ、そのぶん利益額が減少します。ただし、解約時には解約返戻金の一部が益金として計上されますので注意が必要です。
不動産を購入する
会社が所有する土地は路線価方式や倍率評価方式に基づいて評価され、家屋は固定資産税評価額を基準に評価されます。一般的に、路線価は時価の8割程度、固定資産税評価額は時価の7割程度といわれており、帳簿価額よりも低い金額で評価されるケースが多いです。ただし、昨今は不動産の評価をめぐって納税者と税務当局で見解の相違が生じる事例が相次いでいますので、不動産の評価にあたっては慎重な判断が必要です。
(参考)自社株の評価引き下げを目的とした組織再編行為について
自社株の評価上、会社の利益や純資産は計算要素の一つです。そのため、会社分割によって会社の高収益事業を子会社として切り離したり、黒字会社が赤字会社を吸収合併したりすると、自社株の評価が引き下がる傾向にあります。このような効果を期待して行われる組織再編行為は租税回避にあたると考えられます。
4.自社株の評価額は低いほうが良い?
親族内承継を検討する上では、自社株の評価は低いに越したことはありません。ただし、第三者承継、特にM&Aの場面では自社株の評価が高ければ高いほどメリットがあるでしょう。したがって、「自社株の評価額は低いほうが良い?」という問いに対しては、現経営者を含めた株主が自社株の「出口戦略」をどのように考えているかによって回答が変わってきます。まずは現状の自社株の評価がいくらなのか、どのような事業承継の手法があるのかを網羅的に把握し、後継者の意向も聞きながら事業承継を進めていくことが望ましいです。