
予約のみ|平日 9:30〜17:00

自社株の集約について
更新日:2023/03/23
世の中には、「自社株が分散してしまっていて会社の意思決定が円滑に進まない」といった悩みを抱えている会社が多く存在します。
目次
ここでは、自社株の集約について解説します。
1.株主の権利
中小企業では「大株主=代表取締役」というケースが多いですが、株主の立場と取締役の立場は分離して考えることができるため、自社株を持ったまま経営に関与しないこともできますし、自社株を持たずに代表取締役に就任することもできます。
自社株には1株につき1議決権が付与されており、株主が有する議決権の割合によって、会社の意思決定に対する影響力が変わってきます。
【株主の権利】

会社の意思決定を単独で掌握するためには、株主総会の「普通決議」が可能となる「50%超(2分の1超)」の議決権割合をキープすることが望ましいでしょう。役員の選任や役員報酬の決定、配当など、会社にとって重要な事項に関して単独で決議することができるためです。
さらに支配力を高めたい場合は、単独で株主総会の「特別決議」が可能となる「66.7%超(3分の2超)」の議決権割合をキープしましょう。定款変更や組織再編行為(重要な事業譲渡、合併など)など、会社にとって極めて重要な事項に関して決議することができるようになります。
事業承継の観点から見た「株主の権利」
代表取締役の地位の承継(=人的承継)と自社株の承継(=物的承継)の2つが完了してはじめて、「事業承継が完了した」といえます。特に「現経営者が大株主かつ代表取締役」である場合には、バランスよく進めていかないとスムーズにいきません。後継者には、「株主の権利」を考慮した上で、なるべく「50%超(2分の1超)」の議決権割合を持たせてあげることが望ましいでしょう。
2.自社株の分散リスク
「1.株主の権利」で確認したとおり、現経営者が「50%超(2分の超)」や「66.7%超(3分の2超)」の議決権割合を保有している限りにおいては、基本的に単独で会社の意思決定をすることが可能です。ただし、たとえ議決権割合が小さい少数株主であったとしても、会社の意思決定に影響を及ぼしてしまう場合があります。
スピーディーに意思決定できない場合がある
例えば、60%の議決権を現経営者が持っていて、1%の議決権を持った株主が40人いる会社をイメージしてみてください。現経営者は50%超の議決権を有していますので「普通決議」はできますが、66.7%超までは達していないので単独で「特別決議」はできません。そのため、定款変更や組織再編行為などを行う場合には少数株主のうち最低7人の同意を得る必要があります。
事務負担の増加
たった1株しか保有していなかったとしても、株主には違いありませんので、株主総会の開催にあたって招集通知をする必要があります。また、株主名簿の閲覧請求や株式の買取請求なども可能となりますので、少数株主から会社に対して「株主名簿を見せてほしい」と問い合わせがあった場合、対応せざるを得ません。
株主代表訴訟のリスク
経営陣の経営判断によって会社が損失を被った場合、株主は会社に代わって経営陣に対して責任を追及する「株主代表訴訟」を提起することができます。これは1株しか持っていない少数株主でも提起できます。
3.自社株が分散している主な原因
後継者以外の相続人が自社株を相続した
事業承継の観点から、後継者以外の相続人が自社株を相続することは望ましくありませんが、被相続人の財産に占める自社株の割合が高かったり、後継者の自社株に対する相続税負担が大きかったりする場合には、遺産分割協議において、後継者以外の相続人が相続するという結論になることがあります。
創業時に出資を受けた
平成2年に法律が改正されるまで、株式会社を設立するためには7名以上の発起人(=株主)が必要でした。そのため、社歴が長い会社では自社株が分散してしまっていることが多いです。
なお、現在は発起人が1名以上いれば株式会社を設立することが可能です。
取引先に自社株を引き受けてもらった経験がある
社会的信用度の向上、業務提携先との関係強化などを目的として、取引先に自社株を引き受けてもらうことがあります。また、金融機関からの資金調達が難航した場合など、取引先に金銭出資をしてもらい、代わりに自社株を交付するということもあります。
また、相続人のなかに後継者がいない場合、経営者は「会社を継ぐわけでもないのに自社株を相続させて相続税を負担させるのは忍びない」と考え、相続税の負担軽減を目的として信頼できる取引先や知人に自社株を生前に引き受けてもらうといったケースもあるようです。
4.自社株の集約方法
自社株の集約方法はいくつか用意されており、様々な状況を考慮して慎重に選択する必要がありますが、大きく分けると「集約対象である株主と相対での交渉が可能かどうか」によって選択肢が変わります。
【自社株の主な集約手法】
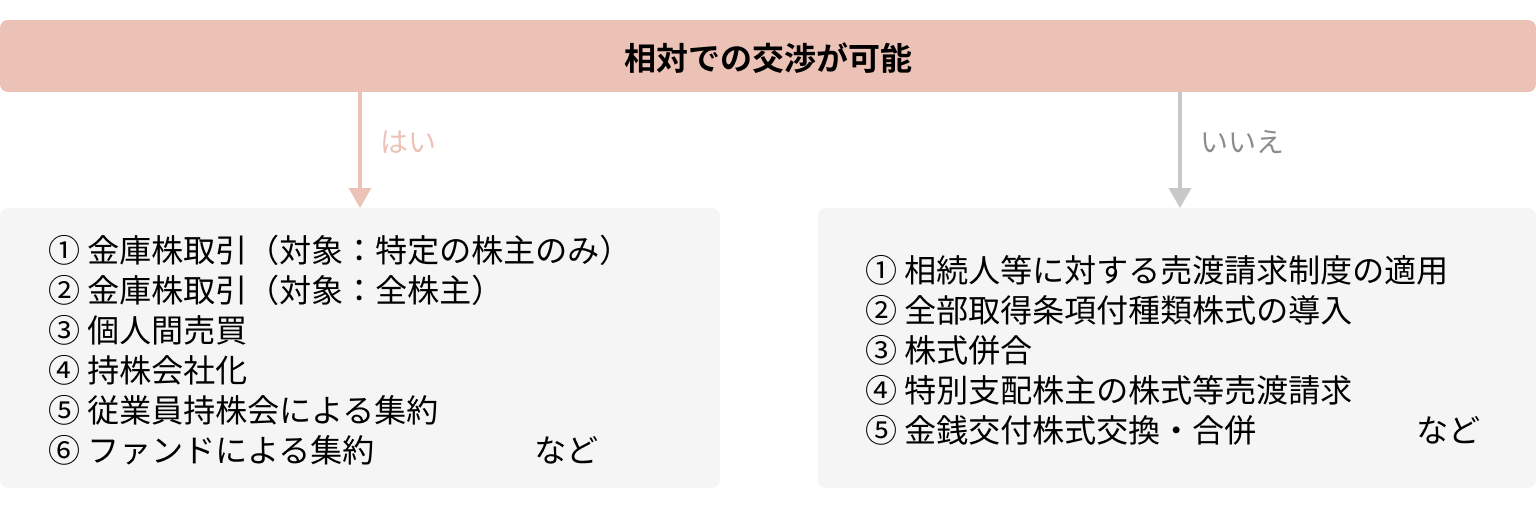
相対での交渉が可能な場合
① 金庫株取引(対象:特定の株主のみ)
➁ 金庫株取引(対象:全株主)
集約対象である株主が多く、個別の対応が煩雑な場合、全株主に対して金庫株取引の実施を案内するといった手法があります。実務上、「ミニ公開買付」、「自己株TOB」などと呼ばれることもあります。
なお、特定の株主のみを対象とする金庫株取引を実施するためには特別決議(3分の2超の同意)が必要ですが、全株主を対象とする金庫株取引の場合は普通決議(2分の1超の同意)で実施できます。
③ 個人間売買
④ 持株会社化
⑤ 従業員持株会による集約
従業員の協力を得て「従業員持株会」を設立し、その持株会が分散した自社株を買い集めることもあります。また、従業員は勤務先の株主になるため、仕事に対する責任感の向上、さらには自社株の値上がりを期待してモチベーションがアップするといった効果も期待できます。
⑥ ファンドによる集約
上記の手法を選択できない場合、ファンドに自社株を集約してもらうという方法もあります。ファンドが自社株を取得した後、経営に関与するかどうか、毎期どれくらいのリターン(=配当金)を求めるかを正確に確認しておきましょう。なお、数年後には当社あるいは経営陣がファンドから自社株を買い取ることを求められる場合は、その時の買取価格についても事前に交渉しておくことが望ましいでしょう。
相対での交渉が困難な場合
連絡が取れなかったり、買取交渉に応じてもらえなかったりする場合、分散した自社株を会社が強制的に買い取ったり、自社株から議決権を取り上げたりするといった強制力のある集約方法を利用することがあります。ただし、定款変更の特別決議や全株主の同意が求められる場合があるなど、その手続は容易ではありませんし、株主との関係悪化につながることもありますので選択する場合には慎重に進める必要があるでしょう。
なお、「① 相続人等に対する売渡請求制度の適用」については、