
予約のみ|平日 9:30〜17:00
事業承継を検討している経営者の方にとって、「自社株がいくらになるのか」は早めに把握しておきたいポイントです。
しかし、非上場株式には市場価格がないため、一定のルールに沿って株価を評価する必要があります。その代表的な方法のひとつが「類似業種比準価額」です。
本記事では、大手税理士法人で年間20〜30件の事業承継に携わってきた税理士の監修のもと、類似業種比準価額の仕組みや計算式、具体的な計算方法を5つのステップでわかりやすく解説します。純資産価額方式との違いや、評価額を左右するポイントについても紹介します。
自社株評価の仕組みを理解するために、まずは類似業種比準価額の基本から押さえていきましょう。
株価・相続税を試算する(無料・5分)
類似業種比準価額とは?非上場株式(自社株)の評価方法のひとつ
類似業種比準価額とは、事業内容が似ている上場企業の株価などをもとに国税庁が公表している数値を使って、自社株の価値を評価する方法です。
上場企業の株式には、証券取引所で取引される市場価格があります。一方、非上場企業の株式には市場価格がありません。
そこで、事業内容が類似する上場企業(類似業種)の株価を基準にして、自社の1株当たり配当金額・利益金額・純資産価額の3つを比べ、自社株の評価額を算定するのです。
なお、類似業種比準価額による評価方法は、国税庁の「財産評価基本通達」で定められており、非上場株式を相続・贈与する際の評価などに用いられます。
類似業種比準価額が使われる場面|相続税・贈与税の計算
類似業種比準価額が使われるのは、主に非上場株式を相続・贈与する際の税額を計算する場面です。
例えば、先代経営者が保有する自社株を相続や贈与によって後継者へ引き継ぐ場合、まず自社株の評価額を算定する必要があります。
非上場株式には上場株式のような市場価格がないため、国税庁が定める評価方法に沿って株価を算定します。その際に用いられる代表的な方法のひとつが、類似業種比準価額です。
なお、実際に類似業種比準価額を用いるかどうかは、株式を取得する人の立場や会社規模などによって決まります。
なぜ事業承継で株価を早く知るべきか|承継の「ファーストピン」
私たちは、自社株価の把握を事業承継における「ファーストピン」だと考えています。
ボウリングで先頭のピンを倒すと後ろのピンも連鎖して倒れるように、自社株の評価額がわかると、その後に検討すべき課題が見えやすくなるからです。
例えば、株価を把握すれば、相続や贈与によって承継した場合の税負担を試算できます。そこから、以下のような課題を具体的に検討できるようになります。
- いつ株式を承継するのか
- どのような方法で承継するのか
- 税負担を抑えるためにどのような対策を行うのか
- 後継者の納税資金をどう確保するのか
反対に、自社株がいくらなのかわからないままでは、税負担の見込みが立たず、承継方法やタイミングについても具体的な判断ができません。
実際に当社が事業承継を支援する際も、まず株価を試算して現状を見える化するところから始めます。「自社株が今いくらなのか」を知ることが、具体的な事業承継を考える第一歩です。
類似業種比準価額の計算式と3つの比準要素
類似業種比準価額は、類似業種の株価を基準に、自社の「配当・利益・純資産」を比較して算定します。
計算のポイントは、次の3つです。
項目 | 概要 |
|---|---|
計算式 | 類似業種の株価をもとに3つの比準要素で調整する |
3つの比準要素 | 配当・利益・純資産を類似業種と比較する |
斟酌率 | 会社規模に応じて0.7・0.6・0.5をかける |
それぞれ詳しく見ていきましょう。
類似業種比準価額の計算式
類似業種比準価額は、次の計算式で求めます。
- 類似業種比準価額 = A ×(ⓑ/B + ⓒ/C + ⓓ/D)÷ 3 × 斟酌率
それぞれの記号が示すものは、以下のとおりです。
- A:類似業種の株価
- B・C・D:類似業種の1株当たりの配当金額・利益金額・純資産価額
- ⓑ・ⓒ・ⓓ:自社の1株当たりの配当金額・利益金額・純資産価額
簡単にいえば、似た業種の上場企業の株価を基準に、自社の配当・利益・純資産がどの程度の水準にあるかを反映して株価を算定する仕組みです。最後に会社規模に応じた斟酌率をかけて評価額を求めます。
比較する3つの要素|配当・利益・純資産
類似業種比準価額では、自社と類似業種について、次の3つの要素を比較します。
- 配当金額:直前期末以前2年間の配当金額の平均金額
- 利益金額:法人税の課税所得金額をもとに一定の調整をした金額
- 純資産価額:資本金等の額と税務上の利益積立金額を合算した金額
いずれも1株当たりの金額に換算して比較し、自社の数値が類似業種より大きいほど、基本的に評価額も高くなります。
以前は「配当1・利益3・純資産1」の割合で利益が重視されていましたが、平成29年度の税制改正で「配当1・利益1・純資産1」に見直されました。現在は3つの要素を均等に反映して評価します。
会社規模によって異なる「斟酌率」
計算式の最後にかける斟酌率は、会社規模によって以下のように異なります。
会社規模 | 斟酌率 |
|---|---|
大会社 | 0.7 |
中会社 | 0.6 |
小会社 | 0.5 |
会社規模は、従業員数や総資産価額、取引金額などをもとに、大会社・中会社・小会社に区分されます。例えば、従業員数が70人以上の会社は原則として大会社です。
どの規模に該当するかによって、斟酌率だけでなく、類似業種比準方式と純資産価額方式をどのように使うかも変わります。詳しくは「類似業種比準価額と純資産価額方式の違い・使い分け」でも解説します。
類似業種比準価額の計算方法5ステップ
ここからは、類似業種比準価額を実際に求める手順を5つのステップで見ていきます。
- 自社の業種目を判定する
- 類似業種の株価・比準要素を調べる
- 自社の比準要素を算出する
- 算式に当てはめて計算する
- 取引相場のない株式(出資)の評価明細書に記載する
ひとつずつ確認しましょう。
ステップ1|自社の業種目を判定する
まず、自社が類似業種比準価額のどの業種目に該当するかを判定します。
具体的には、総務省の「日本標準産業分類」で自社の事業内容を確認したうえで、国税庁の「日本標準産業分類の分類項目と類似業種比準価額計算上の業種目との対比表」を使い、対応する業種目を特定します。
ここで押さえておきたいのが、複数の業種目から選択できる場合があることです。例えば、小分類に該当する場合でも、その小分類が属する中分類を使って計算できるケースがあります。
選ぶ業種目によって類似業種の株価などが変わるため、業種目の判定は評価額を左右する重要な工程です。
なお、日本標準産業分類は定期的に改定されています。評価時点によって適用される分類が異なる場合があるため、国税庁の最新資料を確認しましょう。
ステップ2|類似業種の株価・比準要素を国税庁の資料で調べる
業種目が決まったら、その業種に対応する類似業種の数値を調べます。
必要なのは、以下の4つです。
- 類似業種の株価(A)
- 1株当たりの配当金額(B)
- 1株当たりの利益金額(C)
- 1株当たりの純資産価額(D)
これらは、国税庁が公表する「類似業種比準価額計算上の業種目及び業種目別株価等」で確認できます。
類似業種の株価(A)は、原則として、課税時期の属する月・前月・前々月の各月の株価のうち最も低いものを使用します。ただし、納税義務者の選択により、前年平均株価または課税時期の属する月以前2年間の平均株価を使用することもできます。
ステップ3|自社の比準要素(配当・利益・純資産)を算出する
次に、自社の1株当たりの配当金額(ⓑ)・利益金額(ⓒ)・純資産価額(ⓓ)を算出します。
ここで注意したいのが、計算に使う株式数です。類似業種と条件をそろえて比較するため、計算上は1株当たりの資本金等の額を50円に換算します。そのため、実際の発行済株式数とは異なる株式数を使って計算する場合があります。
また、各要素は決められたルールに沿って算定します。例えば、配当金額は直前期末以前2年間の配当金額の平均を使用し、特別配当や記念配当は除外します。
単純に決算書に記載された数値をそのまま使うわけではない点に注意しましょう。
ステップ4|計算式に当てはめて評価額を求める
必要な数値がそろったら、類似業種比準価額の計算式に当てはめます。
例えば、自社の配当・利益・純資産が類似業種とすべて同じだった場合、それぞれの比準割合は1となります。大会社であれば、類似業種の株価に斟酌率0.7をかけた金額が、50円換算した1株当たりの評価額となります。
実際には、配当・利益・純資産それぞれについて自社と類似業種の比率を求め、その合計を3で割ったうえで斟酌率をかけます。
最後に、50円換算で算出された金額を、自社の1株当たりの資本金等の額に応じて調整し、実際の1株当たりの評価額を求めます。
ステップ5|「取引相場のない株式(出資)の評価明細書」に記載する
最後に、算出した内容を国税庁の「取引相場のない株式(出資)の評価明細書」に記載します。
類似業種比準価額の計算では、「類似業種比準価額等の計算明細書」を使用します。1株当たりの資本金等の額や比準要素などを、決められた様式に沿って記入します。
ここまで見てきたように、類似業種比準価額の計算には、業種目の判定や国税庁資料の確認、自社の比準要素の算出など複数の工程があります。
特に業種目や使用する数値の選択によって評価額が変わることもあるため、実際の相続・贈与に用いる株価を算定する際は、事業承継や相続税に詳しい税理士へ相談するのが安心です。
類似業種比準価額と純資産価額方式の違い・使い分け
非上場株式の代表的な評価方法には、類似業種比準方式のほかに「純資産価額方式」があります。
一般的な会社の場合、どの方式を使うかは会社規模によって異なります。以下では、それぞれの違いと使い分けを見ていきましょう。
類似業種比準方式と純資産価額方式の違い
類似業種比準方式と純資産価額方式では、株価を評価する考え方が大きく異なります。
項目 | 類似業種比準方式 | 純資産価額方式 |
|---|---|---|
評価の基準 | 類似する上場企業の株価 | 会社が保有する資産・負債 |
主に見るもの | 配当・利益・純資産 | 相続税評価額による純資産 |
評価額の傾向 | 比較的低くなりやすい | 比較的高くなりやすい |
類似業種比準方式は、似た業種の上場企業と自社の配当・利益・純資産を比較して評価します。
一方、純資産価額方式は、会社が保有する資産と負債を相続税評価額に置き換え、仮に会社を清算した場合に株主へどの程度の財産が残るかという考え方で評価する方法です。
一般的には、類似業種比準方式のほうが純資産価額方式より評価額が低くなる傾向があります。ただし、会社の業績や資産状況によって結果は異なります。
会社規模によって評価方式が変わる
一般の評価会社では、会社規模によって類似業種比準方式と純資産価額方式の使い方が異なります。
会社規模 | 原則的な評価方式 |
|---|---|
大会社 | 類似業種比準方式 |
中会社 | 類似業種比準方式と純資産価額方式の併用 |
小会社 | 純資産価額方式(併用方式も可) |
会社規模が大きいほど上場企業に近い性質を持つと考えられ、類似業種比準方式の割合が高くなります。中会社はさらに規模に応じて区分され、類似業種比準方式と純資産価額方式を組み合わせる割合が変わります。
自社株価を早めに把握するメリット|税負担が3,200万円変わった事例も
自社株の評価額は一定ではなく、会社の業績や純資産などによって変動します。そのため、事業承継を考え始めた段階で株価を把握しておくことが重要です。
ここでは、早めに自社株価を把握するメリットと、実際に承継時期によって税負担が大きく変わった事例を紹介します。
株価を早めに把握すれば承継のタイミングを検討できる
自社株価を早めに把握するメリットは、株価の変動を踏まえて、承継のタイミングや方法を検討できることです。
非上場株式の評価額は、会社の利益や純資産などによって変動します。そのため、現在の株価だけでなく、今後どのように変化する可能性があるかを把握しておけば、株価が低いタイミングで贈与するなどの対策を検討できます。
また、株価が分かれば、承継にかかる相続税・贈与税の目安も見えてきます。必要な納税資金を準備したり、事業承継税制の活用を検討したりと、早い段階から具体的な対策を進めやすくなるでしょう。
反対に、株価を把握しないまま承継を先延ばしにすると、気づかないうちに評価額が上昇し、想定以上の税負担が生じることもあります。
承継を先延ばしにして相続税が約3,200万円増えた事例
承継のタイミングによって相続税が約3,200万円増えたケースをご紹介します。
あるオーナー会長は、自社株をほぼ100%保有したまま事業承継を先延ばしにしていました。その後、役員退職金の支給や赤字決算などが重なり、株式の評価方法に影響する会社の状況が変化しました。
その結果、自社株の評価額は約5,600万円から約1億6,300万円まで上昇し、相続税も約3,200万円増加しました。
このケースでは、早い段階から株価を把握し、その後の変動も確認しながら承継時期を検討していれば、より税負担を抑えられるタイミングを選べた可能性があります。
自社株は、一度評価して終わりではありません。事業承継を検討している場合は、現在の株価を把握したうえで、業績や決算の変化によって株価がどう動くのかを継続的に確認することが大切です。
類似業種比準価額は自分で計算できる?無料・5分で試算する方法
類似業種比準価額は自分で計算することもできますが、正確に算定するには税務の専門知識が必要です。
一方、「まずは自社株がいくらなのか知りたい」という段階であれば、無料の試算ツールを使って概算を確認する方法もあります。
類似業種比準価額を自分で計算するのが難しい理由
類似業種比準価額を自分で正確に計算するのが難しい理由は、主に以下の3つです。
- 日本標準産業分類や国税庁の対比表から、自社の業種目を正しく判定する必要がある
- 類似業種の株価や比準要素を、国税庁の資料から正しく選択する必要がある
- 1株当たりの配当・利益・純資産の算定や50円換算など、専門的な計算が必要になる
計算式そのものは決まっていますが、どの数値を使うかを判断するには専門知識が求められます。
そのため、相続税・贈与税の申告に使う正確な株価は専門家に算定してもらうのが基本です。ただし、事業承継を検討するために、まずおおよその株価を知りたい場合は、試算ツールを活用する方法があります。
「かんたん株価試算」なら無料・5分で試算できる
当社では、自社株の概算を無料・5分で確認できる「かんたん株価試算」を提供しています。
会社概要や決算・申告内容などを画面の案内に沿って入力すると、以下のような情報を確認できます。
- 現在の自社株価と計算根拠
- 相続税額の目安
試算には、最新の決算書1期分と法人税申告書2期分をご用意ください。2期連続赤字の場合は、法人税申告書3期分が必要です。
「かんたん株価試算」は、これまでに試算件数10,000件を突破しています。東京商工会議所へのOEM提供や第一生命保険への導入実績もあり、事業承継を検討する多くの経営者に利用されています。
まずは現在の株価を把握し、具体的な事業承継を考えるきっかけとしてご活用ください。
株価・相続税を試算する(無料・5分)
正確な株価算定や具体的な承継対策は専門家へ
「かんたん株価試算」で確認できる株価や相続税額は、あくまで概算です。実際の相続税・贈与税の申告に使用する株価の算定や、具体的な事業承継対策については、専門家への相談をおすすめします。
当社では、大手税理士法人で事業承継に携わってきた専門家による初回30分無料のオンライン相談もご用意しています。
「試算結果をどう見ればよいのか」「いつ承継するのがよいのか」「自社ではどのような対策が考えられるのか」など、試算結果をもとに具体的な方向性をご相談いただけます。
まとめ|類似業種比準価額を理解し、まず自社株を試算してみよう
類似業種比準価額は、事業内容が似ている上場企業の株価を基準に、自社の配当・利益・純資産を比較して非上場株式を評価する方法です。
計算には、業種目の判定や国税庁資料の確認、自社の比準要素の算出など複数の工程があります。また、会社規模によっては純資産価額方式と併用するため、正確な株価を算定するには専門的な知識が必要です。
そして、事業承継で重要なのは、株価は常に一定ではないという点です。会社の業績や純資産などによって評価額は変動するため、承継を考え始めたら早めに現在の株価を把握し、今後の変化を見ながら承継時期や方法を検討することが大切です。
自社株価の把握は、事業承継を具体的に進めるための第一歩です。まずは無料・5分の「かんたん株価試算」で現在の株価や相続税額の目安を確認してみてください。
より正確な株価算定や具体的な承継対策については、初回30分無料のオンライン相談でご相談いただけます。
なお、本記事は一般的な情報提供を目的としています。個別の株価評価や税務判断については、税理士などの専門家へご相談ください。
株価・相続税を試算する(無料・5分)
著者
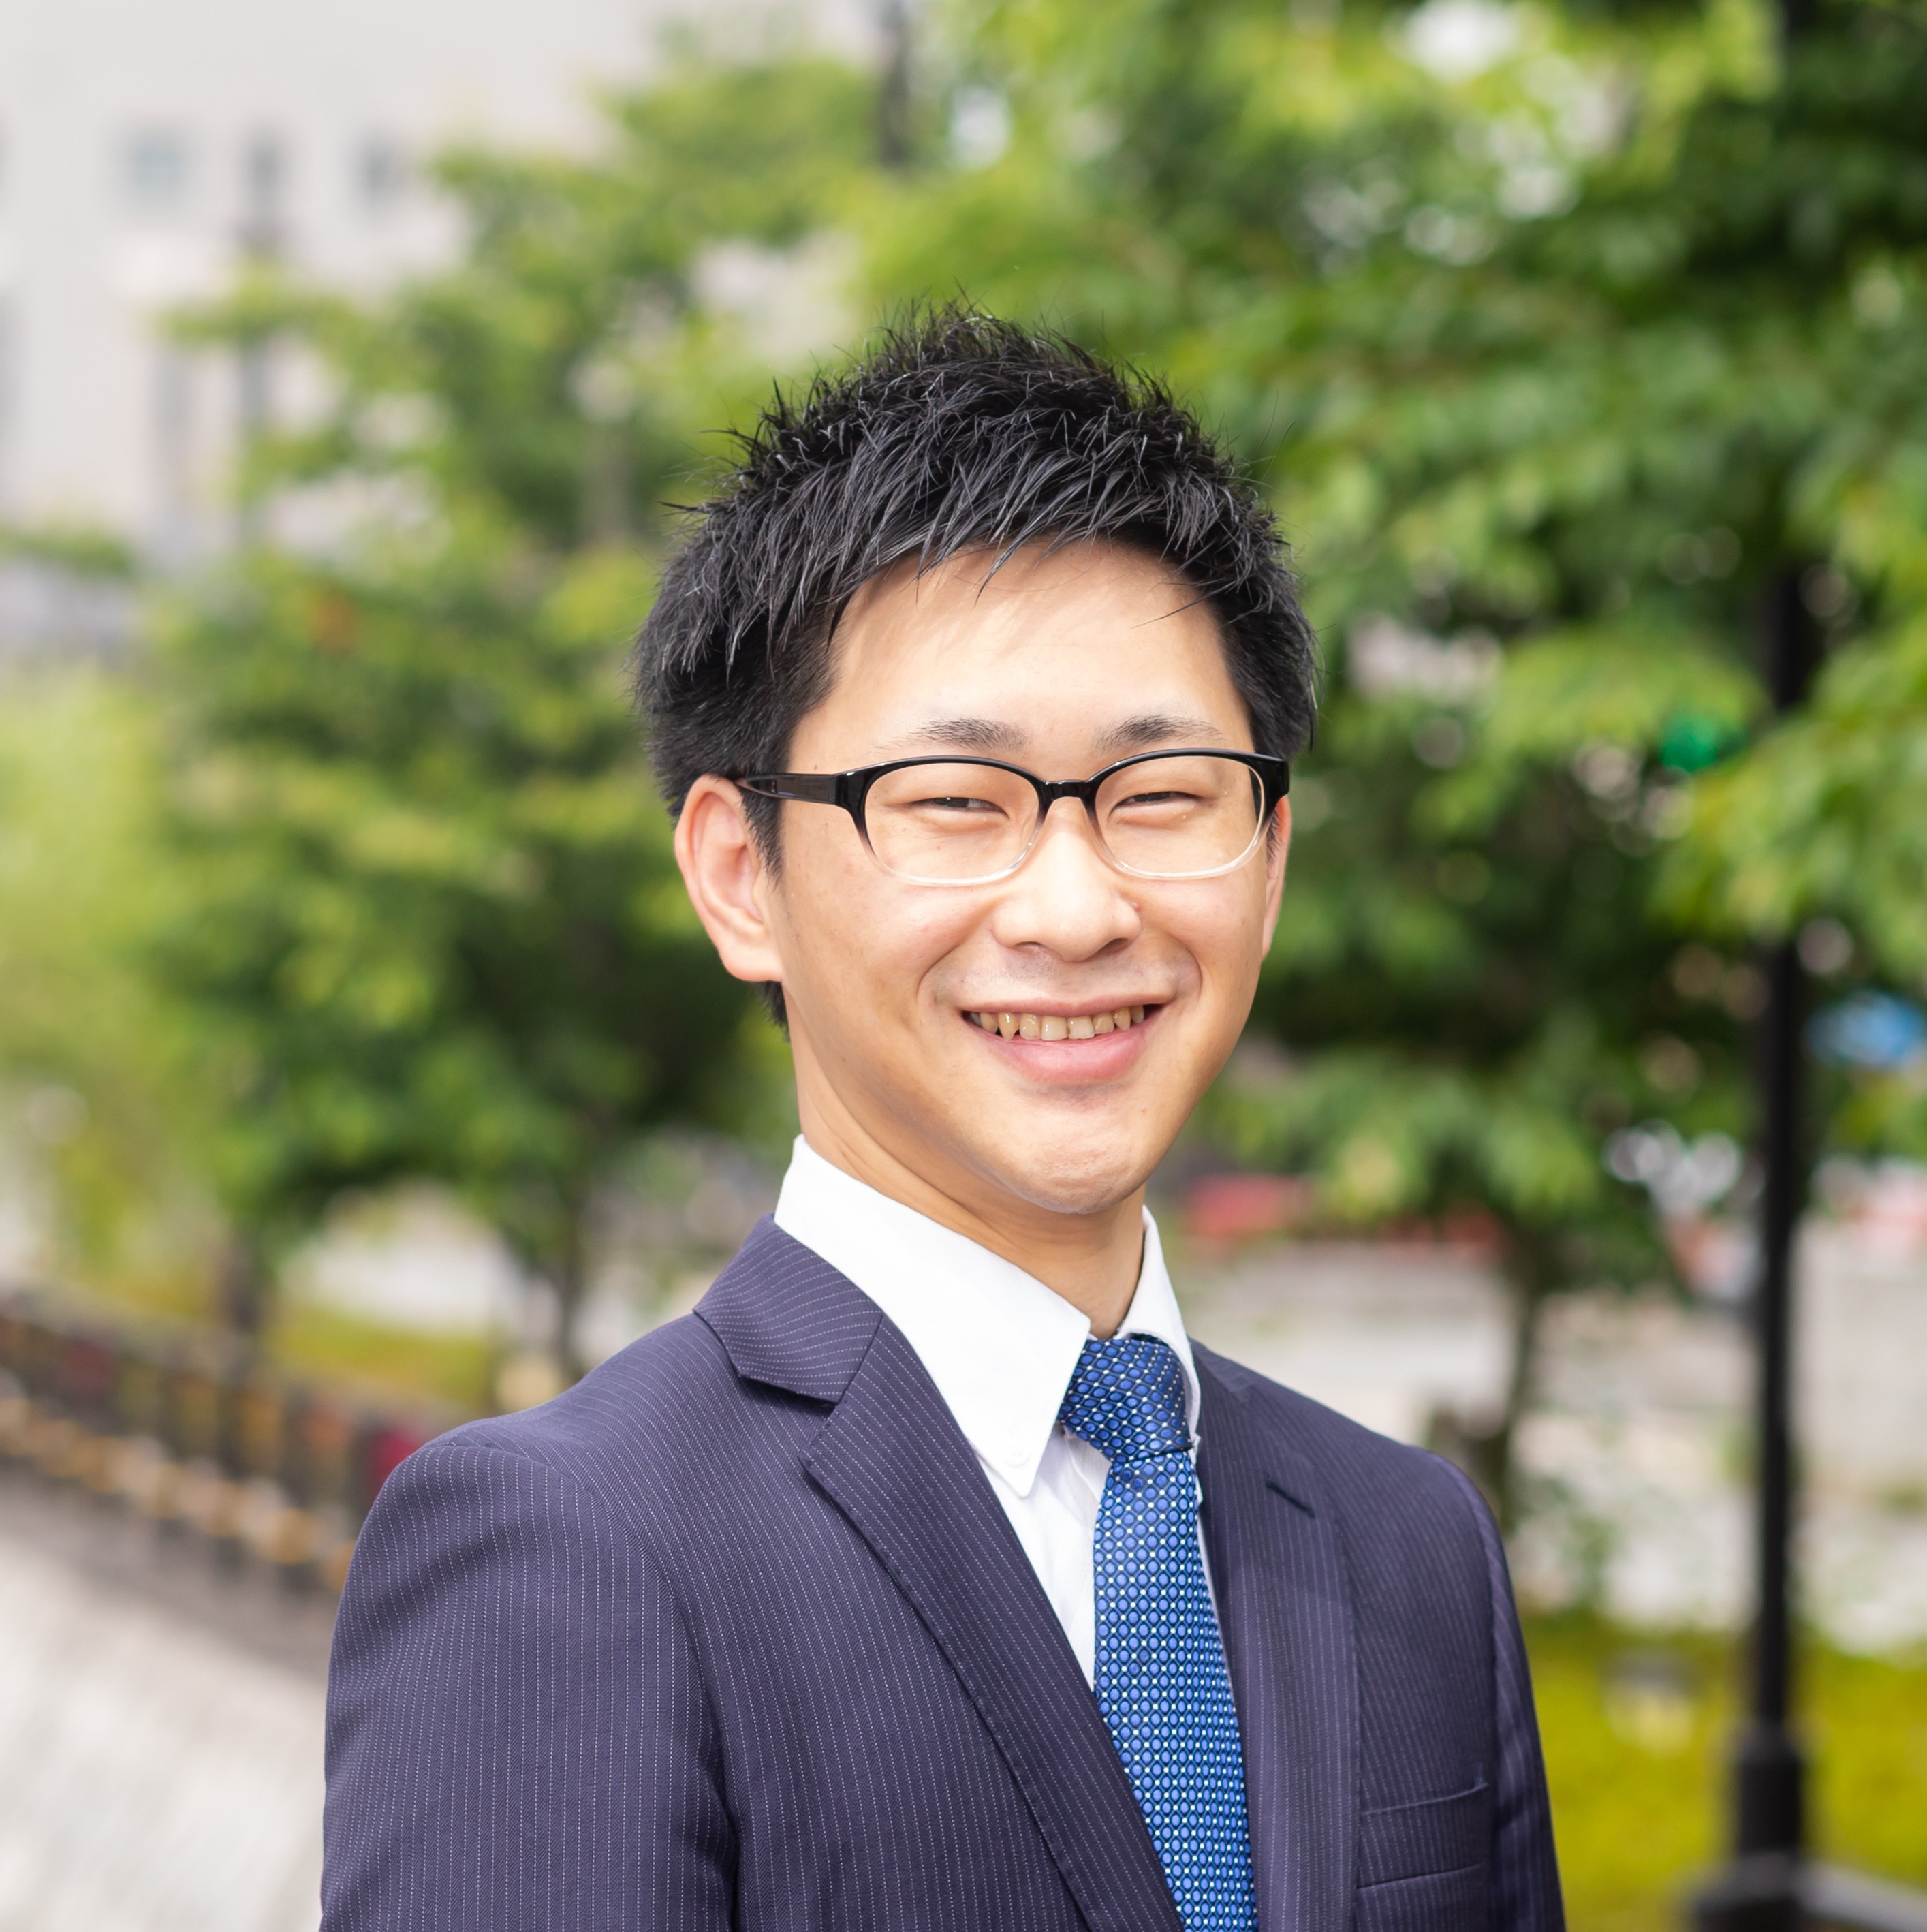
清水敦也JIDAIOコンサルティング株式会社 代表取締役
- 税理士(登録番号:138213)
- M&Aシニアエキスパート
相続・事業承継、非上場株式の評価、M&Aに関する相談に対応する税理士。経営者が自社株の価値を知り、次の一歩を判断できるよう、複雑な制度を実務の視点から分かりやすく解説します。
出典・参考文献
関連記事
事業承継の無料相談
初回30分無料 / 2回目以降5,000円(30分)
事業承継が強みな専門家が、あなたに寄り添って支援します。オンラインで無料相談を実施中。お気軽にご相談ください。
お電話での相談予約

0120-103-301
受付時間:平日 9:30〜17:00