
予約のみ|平日 9:30〜17:00
事業承継を検討している経営者の方にとって、「自社株を後継者へどう引き継ぐか」は避けて通れないテーマです。
しかし、多くの中小企業が保有する非上場株式には株式市場での価格がないため、「自社株はいくらなのか」「相続税や贈与税はどのくらいかかるのか」「後継者にどう渡せばよいのか」と悩む方も少なくありません。
そこで本記事では、大手税理士法人で事業承継に携わった税理士が、非上場株式の基本的な仕組みをはじめ、評価方法や売買の考え方、相続・贈与時の税金、事業承継で押さえておきたいポイントまでをわかりやすく解説します。
円滑な事業承継に向けて、まずは非上場株式の基礎知識から押さえていきましょう。
株価・相続税を試算する(無料・5分)
非上場株式とは?日本企業の大半が非上場
非上場株式とは、証券取引所に上場していない会社が発行する株式のことです。「未公開株」や「未上場株」とも呼ばれます。
上場企業の株式は市場で自由に売買でき、日々株価が変動します。一方、非上場株式は証券取引所で取引されていないため、市場価格が存在しません。そのため、売買や相続、贈与を行う際には、会社の業績や純資産などをもとに株価を評価する必要があります。
なお、日本企業の大半は非上場企業です。国内企業のうち上場企業は数千社程度にとどまり、多くの中小企業やオーナー企業は非上場の形態を選択しています。
そのため、事業承継や相続の場面で非上場株式が問題となるケースは決して珍しくありません。
非上場株式と上場株式の4つの違い
非上場株式と上場株式の違いは、大きく4つあります。
比較項目 | 上場株式 | 非上場株式 |
|---|---|---|
市場 | 証券取引所で売買できる | 取引所での売買はできない |
時価 | 市場価格が常に把握できる | 市場価格がなく、評価が必要 |
流動性 | 高い | 低い |
譲渡制限 | 原則なし | 制限が付くことが一般的 |
最大の違いは、市場価格の有無です。上場株式には取引所の株価という客観的な数字がありますが、非上場株式には市場での取引価格が存在しません。
そのため、相続・贈与・売買のたびに株式の価値を「評価」する必要があります。
譲渡制限株式とは?中小企業の株式の多くが該当する理由
譲渡制限株式とは、株式を譲渡する際に会社の承認が必要な株式のことです。会社法で定められた仕組みで、日本の中小企業が発行する非上場株式のほとんどがこれにあたります。
中小企業が譲渡制限を付けるのは、好ましくない第三者に株式が渡り、経営の主導権を握られることを防ぐためです。オーナー経営者や親族など、限られた人だけで株式を保有することで、経営の安定を守っています。
ただし、譲渡制限が付いていても、まったく売却できないわけではありません。会社の承認を得れば譲渡は可能です。手続きの詳細は非上場株式の売却ルートで解説します。
非上場株式の評価方法
非上場株式には市場価格がないため、事業承継の場面では税法上のルールに従って価値を評価します。
相続税や贈与税を計算する際の非上場株式の評価方法には、以下3つの種類があります。
- 類似業種比準方式
- 純資産価額方式
- 配当還元方式
それぞれについて詳しく見ていきましょう。
類似業種比準方式
類似業種比準方式は、事業内容が似た上場企業の株価をもとに、自社の1株当たりの「配当金額」「利益金額」「純資産価額(簿価)」の3つを比べて評価する方法です。主に規模の大きな会社に用いられます。
具体的な計算式や業種の判定は複雑で、実務では税理士が申告ソフトを使って計算するのが一般的です。
純資産価額方式
純資産価額方式は、仮に今その会社を解散したら、株主に1株あたりいくら返ってくるかという考え方で評価する方法です。主に規模の小さな会社に用いられます。
会社の資産と負債を相続税評価額に置き換え、評価後の純資産額から、含み益に対応する法人税額等相当額を差し引いて計算します。長年の利益の蓄積(内部留保)や資産の含み益があると、評価額が高くなりやすい点に注意しましょう。
配当還元方式
配当還元方式は、その株式を持つことで1年間に受け取る配当金額を、一定の利率(10%)で割り戻して評価する方法です。少数株主が取得した株式に用いられる特例的な方式です。
計算式は以下のとおりです。
- 1株当たりの年配当金額 ÷ 10% × 1株当たりの資本金等の額 ÷ 50円
配当に注目した評価のため、原則的評価方式に比べて評価額が低く抑えられる傾向があります。
非上場株式の評価方法の決まり方
非上場株式の評価方法は、自分で自由に選べるわけではありません。相続税や贈与税を計算する際は、国税庁のルールに基づき、次の3つのステップで適用する評価方法が決まります。
判定する項目 | 確認する内容 | 主な評価方法 |
|---|---|---|
① 株主区分 | 株式を取得する人は経営権を持つか | 原則的評価方式または配当還元方式 |
② 会社区分 | 特定の評価会社に該当するか | 純資産価額方式など |
③ 会社規模 | 大会社・中会社・小会社のどれか | 類似業種比準方式、純資産価額方式、併用方式 |
評価方法が決まる流れを簡単にまとめると、以下のようになります。
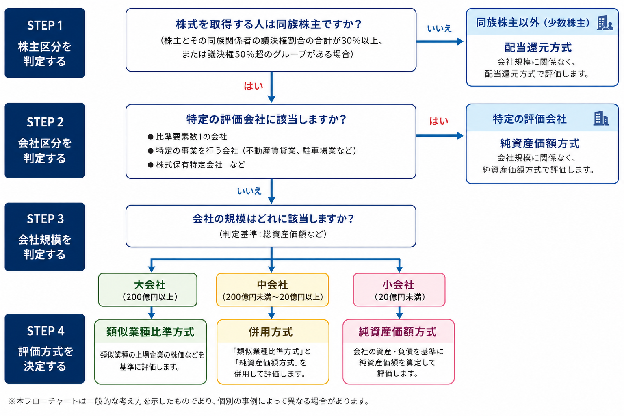
それぞれ詳しく見ていきましょう。
① 株主区分によって評価方法が変わる
まず判定するのが、「誰が株式を取得するのか」です。
非上場株式では、株式を取得する人が会社を支配する立場にある「同族株主等」なのか、経営に関与しない「少数株主」なのかによって、適用される評価方法が変わります。
株主区分 | 主な対象 | 適用される評価方法 |
|---|---|---|
同族株主等 | 社長、後継者、配偶者、子どもなど(経営支配力を持つ株主やそのグループ) | 原則的評価方式 |
少数株主 | 従業員、取引先、親族外の少額株主など(経営支配力を持たない少数株主) | 配当還元方式 |
例えば、社長が25%、配偶者が10%の株式を保有している場合、同族関係者の持株比率は合計35%となるため、同族株主等として扱われる可能性があります。
同族株主等は経営権そのものを取得することになるため、会社の収益力や資産価値を反映する「原則的評価方式」で評価します。一方、少数株主は配当を受け取る権利に着目して評価するため、「配当還元方式」が適用されるのが一般的です。
なお、配当還元方式は原則的評価方式と比べて評価額が低くなる傾向があります。
② 会社区分によって例外ルールが適用されることがある
同族株主等に該当する場合、次に確認するのが「会社の種類」です。
会社は大きく以下の2つに分かれます。
- 一般的な評価会社
- 特定の評価会社
多くの中小企業は一般的な評価会社に該当しますが、資産構成などによっては特定の評価会社として扱われる場合があります。
例えば、以下のような会社は特定の評価会社に該当する可能性があります。
- 土地を多く保有している会社
- 株式や有価証券の保有割合が高い会社
- 開業後3年未満の会社
- 休業中または清算中の会社
- 比準要素数が少ない会社
代表例としては、資産管理会社や2期連続赤字の会社などが挙げられます。
特定の評価会社に該当すると、会社規模にかかわらず、純資産価額方式が適用されるケースが多くなります。そのため、不動産や有価証券の含み益が大きい会社では、自社株評価額が高額になることも珍しくありません。
③ 一般的な評価会社は会社規模で評価方法が決まる
一般的な評価会社に該当する場合は、最後に会社規模を判定します。
会社規模は、従業員数や総資産価額、取引金額などを基準に、以下の3つに区分されます。
会社規模 | 主な評価方法 | 特徴 |
|---|---|---|
大会社 | 類似業種比準方式 | 上場企業に近い収益力を重視 |
中会社 | 併用方式 | 収益力と資産価値をバランスよく評価 |
小会社 | 純資産価額方式 | 保有資産の価値を重視 |
例えば、従業員数が70人以上の会社は、原則として大会社に区分されます。
大会社では、類似する上場企業の株価を参考に評価する「類似業種比準方式」が中心です。一方、小会社では、会社が保有する資産や負債をもとに評価する「純資産価額方式」が中心となります(併用方式も選択可)。
中会社はその中間に位置し、類似業種比準方式と純資産価額方式を一定割合で組み合わせる「併用方式」が適用されます。一般的には、会社規模が大きいほど類似業種比準方式の割合が高く、小さいほど純資産価額方式の割合が高くなります。
このように、非上場株式の評価方法は、「誰が取得するか」→「どのような会社か」→「会社規模はどれくらいか」という順番で決まります。
事業承継や相続では、同じ会社の株式であっても、取得する人や会社の状況によって評価額が大きく変わることがあります。そのため、早い段階で自社株の評価額を把握し、承継方法や税負担を検討しておくことが重要です。
【関連記事】非上場株式の評価方法をわかりやすく解説|3つの算定方式と自社株の調べ方
非上場株式は売却・譲渡できる?手続きと流れ
「非上場株式は売れないのでは」と思われがちですが、適切な手順を踏めば売却は可能です。ここでは売却方法や注意点について、詳しく見ていきましょう。
非上場株式でも売却は可能|3つの売却・譲渡ルート
非上場株式を売却・譲渡する方法は、大きく3つに分かれます。
- 発行会社への譲渡:会社自身に買い取ってもらう
- 既存株主への譲渡:ほかの株主に売る
- 第三者への譲渡:取引先や外部の相手に売る
譲渡制限株式を売却する場合は、まず発行会社に譲渡承認を請求します。会社は取締役会(設置していない会社では株主総会)で承認するかどうかを決議します。
会社法では、承認請求を受けた会社は原則2週間以内に承認・不承認を通知しなければなりません。通知がない場合は承認されたものとして扱われます(みなし承認)。承認されれば、名義書換を経て譲渡が完了します。
売却前に確認する3つのポイント
売却をスムーズに進めるため、以下の3点を先に確認しておきましょう。
- 定款に譲渡制限があるか:会社の承認が必要かどうか
- 株主名簿に自分の名義があるか:相続後、名義が故人のままになっていないか
- 売却先の方向性:会社・他の株主・第三者のどこに売るか
この3点がはっきりすると、必要書類や手続きの順番が見え、会社とのやり取りも進めやすくなります。あわせて、株券発行会社かどうか、取得費がわかる資料が残っているかも確認しておくと、後の手続きで慌てずに済みます。
売却価格(時価)はどう決まる?「複数の時価」に注意
非上場株式には市場価格がないため、売却価格は当事者の協議で決めるのが基本です。ここで注意したいのが、「時価」が場面ごとに複数存在するという点です。
税法上の時価や会社法上の時価など、どの場面で使う時価かによって金額が変わることがあります。誰が誰に売るのか(個人か法人か、支配株主か少数株主か)によっても、適正とされる価格は変わります。
合意した価格が税法上の時価と大きくかけ離れていると、後から贈与税や所得税が追加で課税されるおそれもあります。売却価格の妥当性を判断するうえでも、まず自社株の評価額を把握しておくことが大切です。
株価・相続税を試算する(無料・5分)
非上場株式にかかる税金|売却・配当・相続で異なる
非上場株式には、売却時・配当受取時・相続時それぞれに税金がかかります。場面によって税率も課税方式も異なるため、整理して理解しておきましょう。
売却(譲渡)時の税金|譲渡所得20.315%
個人が非上場株式を売却して利益が出た場合、譲渡所得として20.315%(所得税15.315%+住民税5%)が課税されます。売却代金から取得費や譲渡費用を差し引いた「儲け」の部分が対象です。
この譲渡所得は、他の所得と分けて計算する申告分離課税です。
ただし、非上場株式の売却損は、上場株式の売却益や配当とは相殺できず、翌年以降への繰り越しもできない点に注意が必要です。
非上場株式の損益は、非上場株式どうしでしか通算できないと押さえておきましょう。
配当にかかる税金|総合課税で最大約55%に及ぶ可能性も
非上場株式の配当は、受け取る際にまず20.42%(所得税・復興特別所得税、住民税なし)が源泉徴収されます。さらに、原則として総合課税の対象となり、確定申告が必要です。
総合課税では、配当所得が他の所得と合算され、合計額に応じた累進税率が適用されます。そのため、所得の多い人ほど税率が上がり、所得税5〜45%+住民税10%で、総合課税で最大約55%に達することがあります。
なお、1回に受け取る配当が「10万円 × 配当計算期間の月数 ÷ 12」以下の少額配当にあたる場合は、所得税の確定申告を省略できます。ただし、この場合でも住民税の申告は必要です。
また、総合課税を選んで確定申告すると、配当控除という税額控除を受けられる場合があります。課税所得が一定額以下であれば、申告したほうが有利になるケースもあります。ご自身にとって申告が有利かどうかは所得状況によって変わるため、判断に迷う場合は税理士への相談をおすすめします。
相続した場合にかかる税金|基礎控除額を超える場合は相続税が発生
非上場株式を相続した場合、主にかかる税金は相続税です。相続税は、亡くなった方の財産総額が基礎控除額を超える場合に発生し、非上場株式も預貯金や不動産と同様に相続財産として課税対象になります。
非上場株式は上場株式のような市場価格がないため、相続時点の株価を国税庁の評価方法に基づいて算定します。
なお、非上場株式を相続しただけでは所得税や住民税は発生しません。ただし、相続した株式を後日売却して利益が出た場合には、その利益に対して譲渡所得税や住民税が課税されます。
事業承継を目的として非上場株式を相続する場合は、一定の要件を満たすことで相続税の納税が猶予・免除される「事業承継税制」を利用できる可能性もあります。税負担を抑えながら円滑に事業を引き継ぐためにも、早い段階で専門家へ相談することが重要です。
発行会社へ売るときの「みなし配当」と相続株式の特例
相続した非上場株式を発行会社へ売却する場合は注意が必要です。
売却代金のうち資本金等の額を超える部分は「みなし配当」として扱われ、高い税率が適用される可能性があるからです。
一方で、相続税を納めた非上場株式を相続税の申告期限の翌日から3年以内に発行会社へ売却した場合は、みなし配当課税が適用されず、譲渡所得として課税される特例があります。
参考:国税庁「相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例」
非上場株式の相続|相続税評価と後継者が直面する課題
非上場株式の相続は、多くの中小企業にとって事業承継の大きなハードルのひとつです。特に後継者が自社株を引き継ぐ場合、株式の評価額が高額になりやすく、相続税の納税資金をどのように確保するかが大きな課題になります。
ここでは、非上場株式の相続で押さえておきたいポイントを解説します。
相続税評価は原則的評価方式|高額になりやすい構造
後継者などの同族株主が相続する非上場株式は、原則的評価方式で評価されます。ここで問題になるのが、健全に経営してきた会社ほど評価額が高くなりやすいという構造です。
長年の利益の蓄積による内部留保や、資産の含み益は、そのまま株式の評価を押し上げます。借入を抑えて堅実に経営してきた会社ほど純資産が厚くなり、株価が高く算定される傾向があるのです。
さらに、非上場株式は流動性が低く、すぐに現金化できません。評価額が高いのに換金しにくいため、相続税の納税資金を別途用意する必要が生じます。最悪の場合、事業の存続すら危ぶまれる事態にもなりかねません。
株価は動く|評価のタイミングで相続税が大きく変わる
見落とされがちですが、非上場株式の株価は毎年変動します。そして、承継のタイミング次第で相続税額が大きく変わることがあります。
当社が支援した事例では、承継を先延ばしにした結果、退職金支給と前年赤字が重なって不利な評価ルールが適用されたことで、株価が5,600万円から1億6,300万円に上昇し、相続税が3,200万円も増えたケースがあります。
別の事例では、特別償却で意図せず株価が下がっていたにもかかわらず、最適な承継タイミングを逃したために、後から2,000万円の追加資金調達が必要になりました。
いずれも共通するのは、株価の動きを把握していれば防げた可能性が高いという点です。
そのため、事業承継を考えている場合は、「株価は今いくらか」だけでなく「これからどう動くか」を見ておくことが大切といえます。
事業承継税制(納税猶予・免除)の概要と期限
事業承継税制とは、一定の要件を満たすと、非上場株式の承継にかかる贈与税・相続税の納税が猶予または免除される制度です。特例措置の対象となるためには、特例承継計画を2027年9月30日までに都道府県へ提出し、2027年12月31日までに対象となる贈与または相続によって株式を取得する必要があります。
ただし、事業承継税制の要件は税制改正で頻繁に変わります。適用にはさまざまな条件があるため、利用を検討する際は、中小企業庁や国税庁の最新情報を確認したうえで、専門家に相談することをおすすめします。
参考:国税庁「非上場株式等についての相続税の納税猶予及び免除の特例等(法人版事業承継税制)」
後継者・家族の負担を軽くする対策の方向性
非上場株式の承継では、税負担や後継者の資金負担を軽くするための対策がいくつか考えられます。代表的な方向性は以下のとおりです。
- 株価が下がるタイミングを見極めて承継する
- 誰に・いつ・どうやって渡すかを設計する
- 役員退職金を活用して株価を引き下げつつ勇退資金を確保する
こうした対策は、会社の状況によって最適解が異なります。具体的にどの手法が有効かは、まず自社株の現状と将来の株価推移を把握したうえで、専門家と一緒に検討するのが現実的です。
非上場株式の「次の一歩」は自社株価の把握から
ここまで、非上場株式の評価方法や売買、税金、相続について解説してきました。これらに共通しているのは、「自社株が今いくらなのか」を把握することがすべての出発点になるという点です。
自社株の評価額がわかれば、以下のような判断がしやすくなります。
- 相続税や贈与税がどのくらい発生するのか
- 事業承継を進めるなら、いつが適切なタイミングなのか
- 事業承継税制を活用すべきか
- 後継者へどのように株式を移転するべきか
一方で、株価がわからないままでは、税負担の見込みも立てられず、承継方法や対策を検討することもできません。そのため、事業承継を考え始めたら、まずは現在の自社株評価額を把握することが重要です。
当社では、「税理士に相談する前に、まずはおおよその株価を知りたい」という方に向けて、無料・5分で自社株を試算できるサービスを提供しています。
最新の決算書1期分と法人税申告書2期分(2期連続赤字の場合は3期分)をご用意いただくだけで、現在の株価や相続税額の目安までご確認いただけます。
事業承継は、早く動き始めるほど選択肢が広がります。まずは自社株の価値を把握するところから始めてみてはいかがでしょうか。
株価・相続税を試算する(無料・5分)
まとめ|非上場株式はまず現状把握から
非上場株式は、取引相場のない株式で、日本企業の大半が該当します。市場価格がないため、相続や売買のたびに価値を評価する必要があり、その評価方式は同族株主か少数株主かという立場や、会社の規模によって変わります。
売買については、譲渡制限株式でも会社の承認を得れば売却でき、その際は場面ごとに異なる「時価」の考え方に注意が必要です。税金の面では、売却は20.315%の分離課税で済む一方、配当は総合課税となり最大約55%に達することもあります。そして相続では評価額が高くなりやすく、承継のタイミング次第で税額が大きく変わります。
このように場面ごとに扱いは異なりますが、すべての判断の出発点は「自社株が今いくらか」を知ることです。
早めに株価を把握することで、事業承継の選択肢を比較し、将来の税負担や資金負担に備えやすくなります。まずは無料・5分でわかる「かんたん株価試算」をお試しください。具体的な対策は、初回30分無料のオンライン相談でご提案させていただきますので、ぜひお気軽にご相談ください。
株価・相続税を試算する(無料・5分)
著者
清水敦也JIDAIOコンサルティング株式会社 代表取締役
- 税理士(登録番号:138213)
- M&Aシニアエキスパート
相続・事業承継、非上場株式の評価、M&Aに関する相談に対応する税理士。経営者が自社株の価値を知り、次の一歩を判断できるよう、複雑な制度を実務の視点から分かりやすく解説します。
よくある質問
非上場株式の評価は自分でできますか?
おおよその現状把握なら、決算書の数字をもとに自分で試算できます。ただし税務申告に使う正確な評価額の算定は、計算が複雑なため税理士など専門家に依頼するのが安全です。
評価方法は誰が・どうやって決まりますか?
①株式を取得する人の株主区分、②会社規模(大・中・小)の2つで決まります。同族株主が取得すると原則的評価方式、少数株主が取得すると配当還元方式になりやすい仕組みです。
自社株の税負担は、いつ把握すればよいですか?
できるだけ早い段階での把握をおすすめします。株価は決算内容により毎年変動し、業績悪化でかえって評価が上がる場合もあります。早期に現状を知るほど、打てる対策の幅が広がります。
出典・参考文献
関連記事
事業承継の無料相談
初回30分無料 / 2回目以降5,000円(30分)
事業承継が強みな専門家が、あなたに寄り添って支援します。オンラインで無料相談を実施中。お気軽にご相談ください。
お電話での相談予約

0120-103-301
受付時間:平日 9:30〜17:00